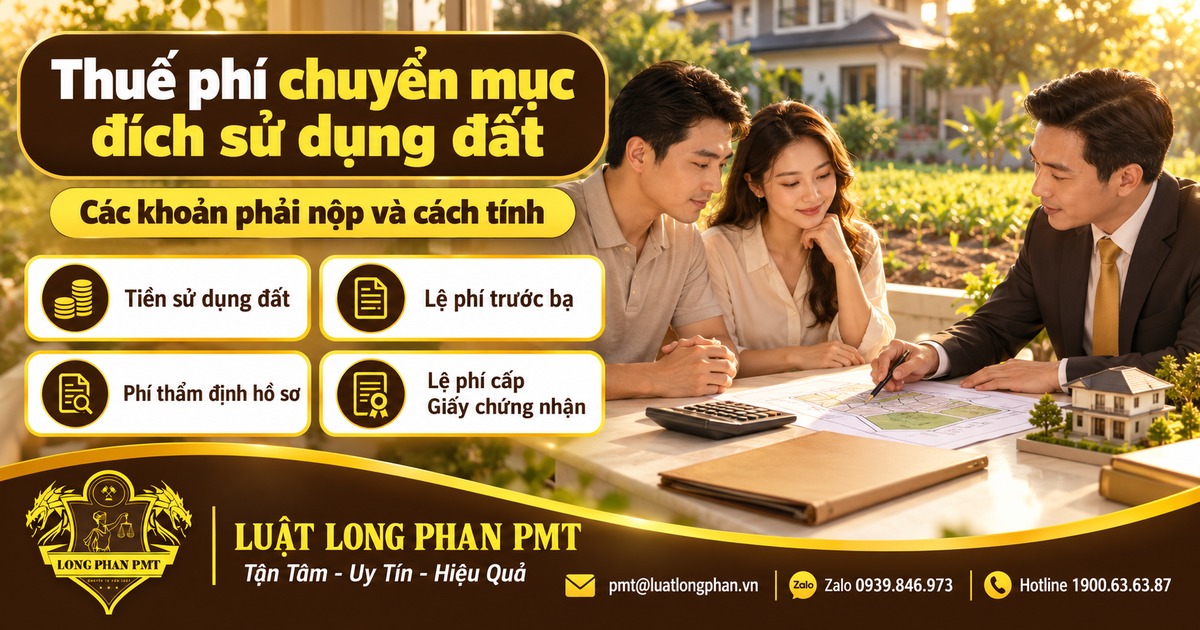
Thuế phí chuyển mục đích sử dụng đất gồm tiền sử dụng đất, lệ phí trước bạ, phí thẩm định hồ sơ và lệ phí cấp Giấy chứng nhận, trong đó tiền sử dụng đất là khoản lớn nhất. Từ ngày 01/01/2026, hộ gia đình, cá nhân chuyển đất vườn, ao, đất nông nghiệp sang đất ở có thể chỉ nộp 30% phần chênh lệch trong hạn mức. Luật Long Phan PMT tổng hợp quy định mới nhất về thủ tục hành chính đất đai để bạn dự trù chi phí chính xác.
Lưu ý pháp lý quan trọng:
- Tiền sử dụng đất khi chuyển mục đích sang đất ở được tính bằng tiền của loại đất sau chuyển trừ tiền của loại đất trước chuyển, theo khoản 1 Điều 8 Nghị định 103/2024/NĐ-CP (sửa đổi, bổ sung 2025, 2026).
- Đất vườn, ao, đất nông nghiệp trong cùng thửa có đất ở khi chuyển sang đất ở trong hạn mức chỉ nộp 30% phần chênh lệch, theo điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 có hiệu lực từ 01/01/2026.
- Mức ưu đãi chỉ áp dụng một lần cho mỗi hộ gia đình, cá nhân trên một thửa đất; các lần sau nộp 100% chênh lệch, theo khoản 1 Điều 6 Nghị định 50/2026/NĐ-CP.
- Việc chuyển mục đích phải được cơ quan có thẩm quyền cho phép trước trong các trường hợp tại khoản 1 và khoản 2 Điều 121 Luật Đất đai 2024 (sửa đổi, bổ sung 2024, 2025).
Các khoản thuế, phí phải nộp khi chuyển mục đích sử dụng đất
Khi được cho phép chuyển mục đích, người sử dụng đất thường nộp bốn khoản: tiền sử dụng đất, lệ phí trước bạ, phí thẩm định hồ sơ và lệ phí cấp Giấy chứng nhận. Không phải khoản nào cũng phát sinh ở mọi trường hợp. Tiền sử dụng đất thường chiếm tỷ trọng lớn nhất.
| Khoản phải nộp | Bản chất | Căn cứ chính | Đặc điểm |
| Tiền sử dụng đất | Khoản thu từ phần chênh lệch giá trị giữa loại đất mới và loại đất cũ | Điều 121 Luật Đất đai 2024; Điều 8 Nghị định 103/2024/NĐ-CP | Phát sinh theo từng trường hợp; có thể bằng 0 hoặc được giảm |
| Lệ phí trước bạ | Lệ phí đăng ký quyền sử dụng đất với cơ quan nhà nước | Nghị định 10/2022/NĐ-CP (sửa đổi, bổ sung 2023, 2025) | Có trường hợp được miễn; mức thu thông thường 0,5% |
| Phí thẩm định hồ sơ | Phí cho việc thẩm định hồ sơ chuyển mục đích | Thông tư 85/2019/TT-BTC (sửa đổi, bổ sung 2021) | Mức thu do Hội đồng nhân dân cấp tỉnh quy định |
| Lệ phí cấp Giấy chứng nhận | Lệ phí khi cấp mới hoặc cấp đổi Giấy chứng nhận sau chuyển mục đích | Thông tư 85/2019/TT-BTC | Mức thu khác nhau giữa các tỉnh, thành phố |
Tiền sử dụng đất
Tiền sử dụng đất là khoản Nhà nước thu khi người sử dụng đất chuyển sang loại đất có giá trị cao hơn, điển hình là chuyển sang đất ở. Pháp luật chỉ thu phần chênh lệch giữa hai loại đất, không thu toàn bộ giá trị đất sau chuyển.
Các trường hợp phải thực hiện nghĩa vụ tài chính được xác định theo khoản 1 và khoản 2 Điều 121 Luật Đất đai 2024. Cách tính đối với hộ gia đình, cá nhân chuyển sang đất ở nằm tại Điều 8 Nghị định 103/2024/NĐ-CP, và được phân tích chi tiết ở các mục dưới đây.
Lệ phí trước bạ
Theo Điều 4 Nghị định 10/2022/NĐ-CP, lệ phí trước bạ phát sinh khi đăng ký quyền sử dụng đất với cơ quan nhà nước có thẩm quyền, trừ trường hợp thuộc diện miễn tại Điều 10. Mức thu đối với nhà, đất là 0,5% theo khoản 1 Điều 8 Nghị định này.
Điểm cần chú ý: Điều 10 Nghị định 10/2022/NĐ-CP miễn lệ phí trước bạ đối với đất được Nhà nước cho phép chuyển mục đích mà không thay đổi người có quyền sử dụng đất, đồng thời người sử dụng đất không phải nộp tiền sử dụng đất cho việc chuyển mục đích đó. Theo thực tiễn áp dụng, trường hợp phải nộp tiền sử dụng đất thường không thuộc diện miễn này và cần đối chiếu với cơ quan thuế.
Khuyến nghị, hãy hỏi cơ quan thuế cách xác định giá tính lệ phí và việc có được miễn hay không ngay khi nhận thông báo tiền sử dụng đất, thay vì chờ đến khi nhận Giấy chứng nhận mới.
Phí thẩm định hồ sơ
Phí thẩm định hồ sơ được thu theo Thông tư 85/2019/TT-BTC được sửa đổi bởi Điểm b Khoản 3 Điều 1 Thông tư 106/2021/TT-BTC có hiệu lực từ ngày 10/01/2022 và mức thu cụ thể do Hội đồng nhân dân cấp tỉnh quyết định.
Phí thẩm định hồ sơ cấp giấy chứng nhận quyền sử dụng đất là khoản thu đối với công việc thẩm định hồ sơ, các điều kiện cần và đủ đảm bảo việc thực hiện cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản gắn liền với đất (bao gồm cấp lần đầu, cấp mới, cấp đổi, cấp lại giấy chứng nhận và chứng nhận biến động vào giấy chứng nhận đã cấp) theo quy định của pháp luật.
Căn cứ quy mô diện tích của thửa đất, tính chất phức tạp của từng loại hồ sơ, mục đích sử dụng đất và điều kiện cụ thể của địa phương để quy định mức thu phí cho từng trường hợp
Vì vậy cùng một diện tích đất, mức phí ở các tỉnh, thành phố có thể khác nhau. Địa phương thường căn cứ diện tích thửa đất, mức độ phức tạp của hồ sơ và mục đích sử dụng để quy định mức thu.
Lệ phí cấp Giấy chứng nhận
Sau khi hoàn thành nghĩa vụ tài chính, Giấy chứng nhận được cấp mới hoặc cấp đổi ghi nhận mục đích sử dụng đất mới. Lệ phí do Hội đồng nhân dân cấp tỉnh quyết định theo Điều 5 Thông tư 85/2019/TT-BTC, và tại nhiều địa phương mức này thường dưới 100.000 đồng cho mỗi lần cấp.
Nghĩa vụ thuế hằng năm sau khi chuyển mục đích
Ngoài các khoản nộp một lần, Theo Điều 10 Nghị quyết 254/2025/QH15 loại đất mới còn kéo theo nghĩa vụ thuế sử dụng đất hằng năm theo loại đất và hạn mức áp dụng tại địa phương. Khoản này không phát sinh tại thời điểm chuyển mục đích, nhưng nên được tính vào chi phí sử dụng đất lâu dài khi bạn cân nhắc có chuyển hay không.
Chuyển mục đích sử dụng đất khi nào phải xin phép và ai quyết định
Chỉ phải xin phép khi thuộc các trường hợp luật liệt kê. Căn cứ theo Điều 14 Nghị định 49/2026/NĐ-CP thì Ủy ban nhân dân cấp tỉnh cấp có thẩm quyền cho phép chuyển mục đích sử dụng đất.
Các trường hợp phải được cho phép
Theo khoản 1 và khoản 2 Điều 121 Luật Đất đai 2024, người sử dụng đất phải xin phép cơ quan nhà nước có thẩm quyền trước khi chuyển mục đích trong các trường hợp chính sau:
- Chuyển đất trồng lúa, đất rừng sang đất nông nghiệp khác;
- Chuyển đất nông nghiệp sang đất phi nông nghiệp;
- Chuyển đất phi nông nghiệp được Nhà nước giao không thu tiền sang đất phi nông nghiệp có thu tiền hoặc thuê đất;
- Chuyển đất phi nông nghiệp không phải là đất ở sang đất ở.
Các trường hợp còn lại thường chỉ thực hiện đăng ký biến động mà không phải xin phép. Thực tiễn cho thấy việc xác định đúng nhóm này quyết định có phát sinh tiền sử dụng đất hay không.
Thẩm quyền cho phép chuyển mục đích
Theo khoản 1, 3 Điều 14 Nghị định 49/2026/NĐ-CP quy định:
“ Ủy ban nhân dân cấp tỉnh có thẩm quyền quyết định về thu hồi đất, bồi thường, hỗ trợ, tái định cư, giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất, điều chỉnh thời hạn sử dụng đất, gia hạn sử dụng đất, chuyển hình thức sử dụng đất, công nhận quyền sử dụng đất, chấp thuận về việc thỏa thuận nhận quyền sử dụng đất để thực hiện dự án, chấp thuận, phê duyệt phương án sử dụng đất.”
Căn cứ Luật Tổ chức chính quyền địa phương, Nghị quyết số 190/2025/QH15 của Quốc hội về xử lý một số vấn đề liên quan đến sắp xếp tổ chức bộ máy nhà nước và tình hình thực tế của địa phương, Ủy ban nhân dân cấp tỉnh quyết định việc phân cấp, ủy quyền cho cơ quan, người có thẩm quyền thực hiện đối với các nhiệm vụ quy định tại khoản này cho phù hợp.
Các trường hợp đang thực hiện thu hồi đất, bồi thường, hỗ trợ, tái định cư, giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất, điều chỉnh thời hạn sử dụng đất, gia hạn sử dụng đất, chuyển hình thức sử dụng đất, công nhận quyền sử dụng đất, chấp thuận về việc thỏa thuận nhận quyền sử dụng đất để thực hiện dự án, chấp thuận, phê duyệt phương án sử dụng đất, cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất, xác nhận thay đổi trên giấy chứng nhận đã cấp, đính chính, thu hồi, hủy giấy chứng nhận đã cấp, xác định lại diện tích đất ở trước ngày Nghị định này có hiệu lực thi hành tức trước ngày 31/01/2026 thì Ủy ban nhân dân cấp tỉnh quyết định áp dụng thực hiện theo quy định tại Điều 14 hoặc tiếp tục giao cho cơ quan, người có thẩm quyền đang giải quyết tiếp tục thực hiện
Khuyến nghị, nếu thửa đất có quy mô lớn hoặc dự định kinh doanh, bạn nên chuẩn bị thêm thời gian cho bước chấp thuận của cấp tỉnh và kiểm tra trước sự phù hợp với quy hoạch sử dụng đất, vì đây là điểm hồ sơ dễ bị kéo dài nhất.
>>> Xem thêm: Cơ quan nào có thẩm quyền chuyển mục đích sử dụng đất?
Cách tính tiền sử dụng đất khi chuyển mục đích sang đất ở
Tiền sử dụng đất bằng tiền của loại đất sau chuyển trừ tiền của loại đất trước chuyển. Riêng đất vườn, ao, nông nghiệp trong cùng thửa có đất ở, từ 01/01/2026 chỉ nộp 30% chênh lệch trong hạn mức. Giá đất lấy theo bảng giá tại thời điểm có quyết định.
Công thức chung theo nghị định 103/2024/NĐ-CP
Khoản 1 Điều 8 Nghị định 103/2024/NĐ-CP áp dụng cho hộ gia đình, cá nhân được chuyển mục đích sang đất ở. Công thức là tiền sử dụng đất của loại đất sau chuyển trừ đi tiền sử dụng đất hoặc tiền thuê đất của loại đất trước chuyển, nếu có.
Tiền của loại đất sau chuyển bằng diện tích tính tiền nhân với giá đất tính tiền sử dụng đất theo khoản 1 Điều 5 Nghị định này. Tiền của loại đất trước chuyển phụ thuộc vào nguồn gốc và hình thức sử dụng đất cũ:
- Đất nông nghiệp được giao không thu tiền hoặc nhận chuyển nhượng hợp pháp: diện tích nhân với giá đất nông nghiệp trong bảng giá đất;
- Đất nông nghiệp thuê trả tiền một lần: tính theo giá đất tương ứng thời hạn thuê, nhân với thời hạn sử dụng còn lại;
- Đất nông nghiệp thuê trả tiền hằng năm: bằng 0;
- Đất phi nông nghiệp không phải đất ở được công nhận sử dụng lâu dài: tính theo tiền thuê đất một lần của đất sản xuất, kinh doanh với thời hạn 70 năm;
- Đất phi nông nghiệp giao có thu tiền hoặc thuê một lần có thời hạn: tính theo giá đất tương ứng thời hạn, nhân với thời hạn còn lại.
Trường hợp ngoại lệ: nếu tiền của loại đất sau chuyển nhỏ hơn hoặc bằng tiền của loại đất trước chuyển thì số tiền phải nộp bằng 0, theo Điều 8 Nghị định 103/2024/NĐ-CP.
Khuyến nghị: trường hợp được tính bằng 0 vẫn phải hoàn tất thủ tục và nhận thông báo của cơ quan thuế. Bạn nên giữ văn bản này làm chứng cứ khi cần chứng minh đã hoàn thành nghĩa vụ tài chính.
Mức thu 30%, 50%, 100% theo nghị quyết 254/2025/QH15
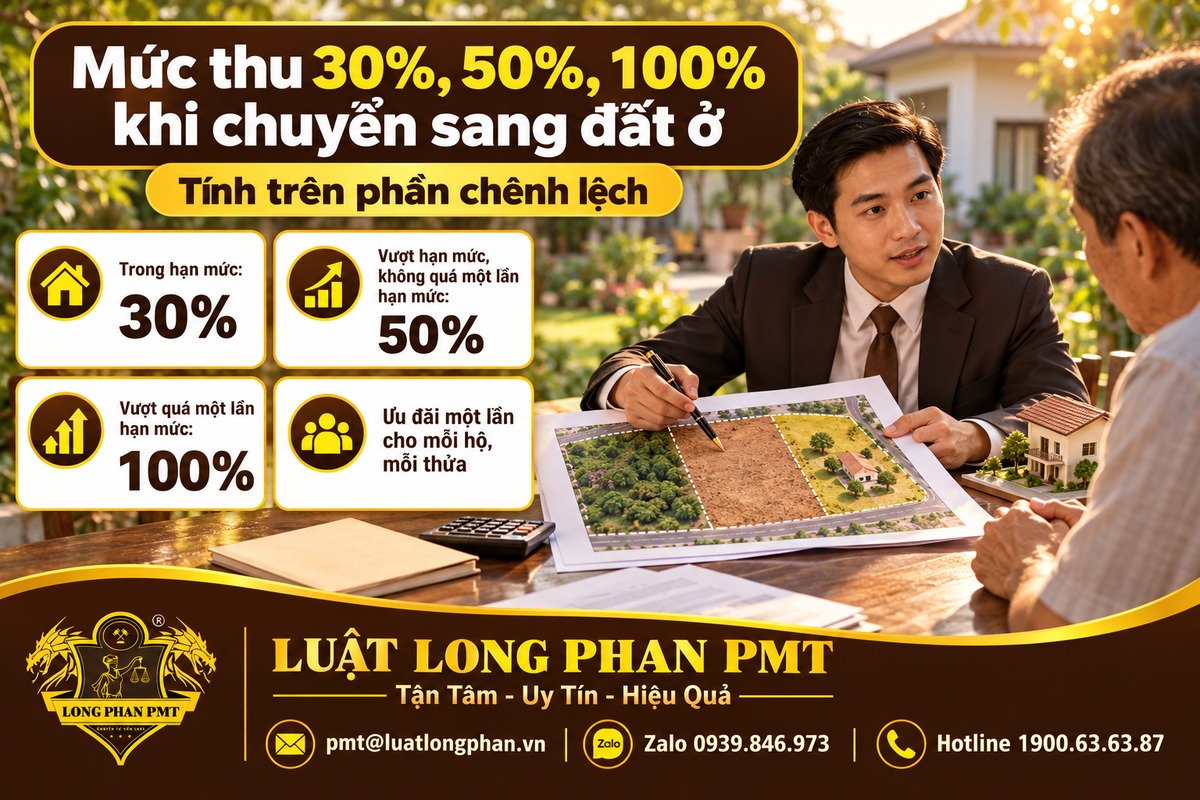
Nghị quyết 254/2025/QH15 được Quốc hội thông qua ngày 11/12/2025 và có hiệu lực từ 01/01/2026. Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 quy định mức thu tính trên phần chênh lệch giữa tiền sử dụng đất theo giá đất ở và theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích.
| Diện tích chuyển sang đất ở | Mức thu trên phần chênh lệch | Cách hiểu |
| Trong hạn mức giao đất ở của địa phương | 30% | Được giảm 70% |
| Vượt hạn mức nhưng không quá một lần hạn mức | 50% | Được giảm 50% |
| Vượt quá một lần hạn mức | 100% | Không được giảm |
Hạn mức giao đất ở do địa phương quy định nên con số cụ thể khác nhau giữa các tỉnh, thành phố. Bạn cần tra cứu quyết định của Ủy ban nhân dân cấp tỉnh nơi có đất.
Điều kiện để hưởng mức thu 30%
Theo Công văn 7713/BTC-QLCS ngày 08/6/2026 của Bộ Tài chính, mức ưu đãi áp dụng cho ba nhóm đất khi chuyển sang đất ở:
- Đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở, đã được xác định khi công nhận quyền sử dụng đất;
- Đất có nguồn gốc là vườn, ao gắn liền đất ở mà người sử dụng đã tách ra để chuyển quyền sử dụng đất;
- Đất vườn, ao gắn liền đất ở mà đơn vị đo đạc đã tách thành thửa riêng khi đo vẽ trước ngày 01/7/2014.
Ngoài ra, thửa đất đó chưa từng được hưởng mức ưu đãi này. Đất nông nghiệp ở thửa riêng, không nằm cùng thửa với đất ở, thông thường không thuộc diện ưu đãi và nộp theo công thức chung.
Nguyên tắc một lần, một thửa theo nghị định 50/2026/NĐ-CP
Nghị định 50/2026/NĐ-CP có hiệu lực từ 31/01/2026, quy định chi tiết điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15. Các nguyên tắc cốt lõi gồm:
- Mức thu ưu đãi tính một lần cho mỗi hộ gia đình, cá nhân, trên một thửa đất do họ lựa chọn;
- Các lần chuyển sau, trên cùng thửa hoặc thửa khác, nộp 100% chênh lệch tại thời điểm có quyết định;
- Hộ có nhiều thửa đủ điều kiện, kể cả ở nhiều tỉnh, chỉ được chọn một thửa và phải cam kết trong đơn đề nghị;
- Việc đếm số lần chuyển mục đích, hạn mức và lựa chọn thửa được tính từ ngày 01/8/2024;
- Hạn mức của hộ gia đình là hạn mức giao cho cá nhân, không phụ thuộc số thành viên.
Nếu cơ quan có thẩm quyền phát hiện hộ đã hưởng ưu đãi nhưng vẫn chọn thửa khác, cơ quan thuế tính lại theo 100% chênh lệch, trừ số đã nộp và thu thêm tiền chậm nộp, theo Điều 6 Nghị định 50/2026/NĐ-CP.
Trường hợp thửa đất có nhiều hộ cùng quyền sử dụng: nếu được phép tách thửa thì tính hạn mức theo từng thửa được cấp Giấy chứng nhận, nếu không tách thì tính theo hạn mức của người đại diện.
Khuyến nghị: gia đình có nhiều thửa nên lập bảng so sánh từng thửa trước khi nộp đơn. Thửa có diện tích lớn và chênh lệch giá cao nhất thường nên được chọn, vì cam kết trong đơn không thể thay đổi sau khi đã hưởng ưu đãi.
Ví dụ minh họa số tiền phải nộp
Ví dụ giả định: hộ ông A có thửa đất 300 m2, trong đó 100 m2 đất vườn cùng thửa với đất ở. Hạn mức giao đất ở của địa phương là 100 m2. Giá đất ở trong bảng giá là 20 triệu đồng/m2, giá đất nông nghiệp là 4 triệu đồng/m2.
- Chênh lệch: 100 m2 x (20 triệu – 4 triệu) = 1,6 tỷ đồng;
- Trong hạn mức, nộp 30%: 1,6 tỷ x 30% = 480 triệu đồng;
- Nếu chuyển lần hai trên thửa này, nộp 100%: 1,6 tỷ đồng.
Số liệu trên chỉ minh họa cách tính. Số tiền thực tế phụ thuộc bảng giá đất, hạn mức và nguồn gốc đất tại thời điểm có quyết định cho phép chuyển mục đích.
Đã chuyển mục đích từ 01/8/2024 đến trước 01/01/2026 có được tính lại không?
Hộ đã được cho phép chuyển mục đích từ 01/8/2024 đến trước 01/01/2026 thuộc nhóm đất ưu đãi có thể được tính lại tiền sử dụng đất theo mức mới. Cách xử lý phụ thuộc việc bạn đã nộp tiền hay chưa, theo khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP.
| Tình trạng nghĩa vụ | Cách xử lý | Điểm cần chú ý |
| Chưa nộp tiền sử dụng đất | Cơ quan thuế tính lại theo mức mới và điều chỉnh thông báo nộp tiền | Vẫn có thể phải nộp tiền chậm nộp trên số tiền tính lại nếu quá hạn |
| Đã nộp tiền sử dụng đất | Người nộp đề nghị cơ quan thuế tính lại | Phần chênh lệch nộp thừa được bù trừ nghĩa vụ tiền sử dụng đất, tiền thuê đất khác, sau đó nghĩa vụ thuế khác, còn lại được hoàn trả |
Việc tính lại chỉ áp dụng đối với trường hợp thuộc nhóm đất ưu đãi và còn trong phạm vi một lần hưởng cho mỗi hộ, mỗi thửa. Mức tính lại là 30%, 50% hoặc 100% chênh lệch tùy diện tích so với hạn mức.
Khuyến nghị: nếu đã nộp tiền năm 2025 hoặc đầu năm 2026, bạn nên rà lại thông báo của cơ quan thuế và quyết định chuyển mục đích. Hãy chuẩn bị hồ sơ đề nghị tính lại sớm để tránh phát sinh khoản chậm nộp hoặc bỏ lỡ quyền được hoàn.
Quy trình chuyển mục đích sử dụng đất và thời điểm nộp tiền
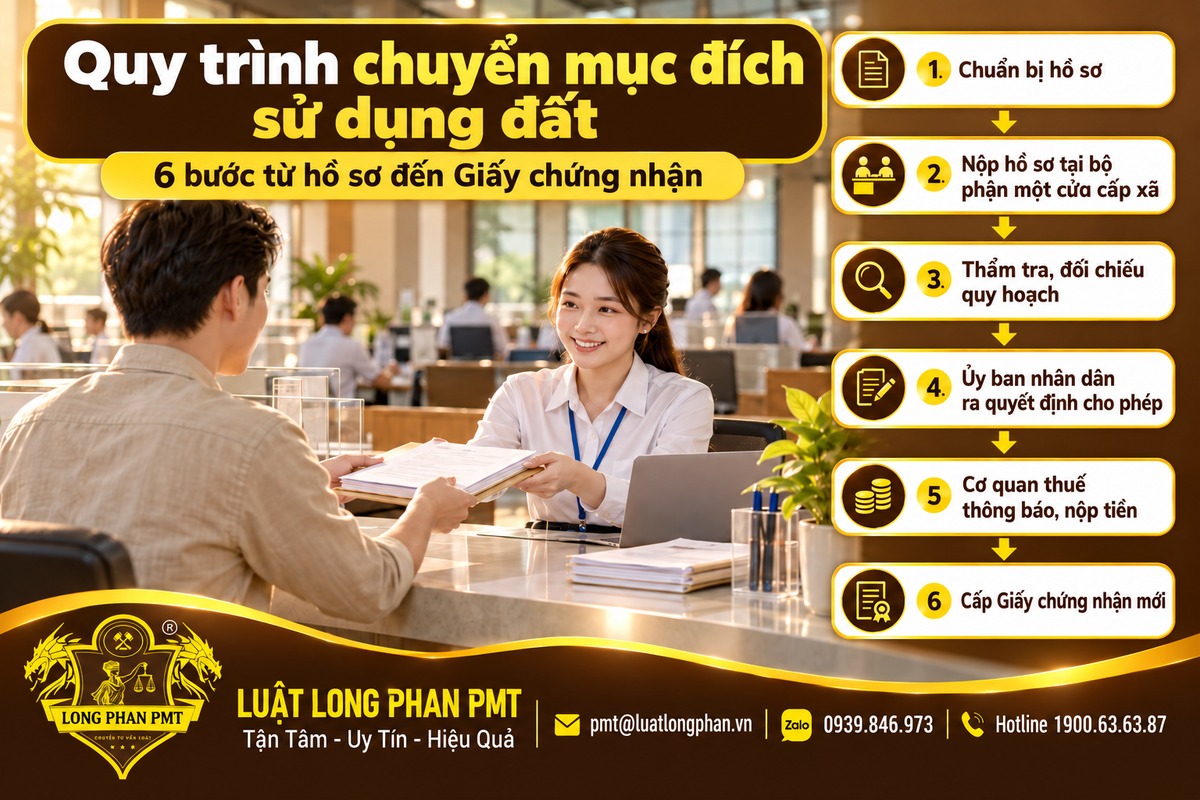
Hồ sơ của hộ gia đình, cá nhân nộp tại bộ phận một cửa cấp xã. Cơ quan có thẩm quyền thẩm định và ra quyết định, sau đó cơ quan thuế thông báo nghĩa vụ tài chính. Giấy chứng nhận mới chỉ được cấp sau khi hoàn thành các khoản phải nộp, theo Điều 227 Luật Đất đai 2024.
- Chuẩn bị hồ sơ gồm đơn đề nghị theo Mẫu do địa phương ban hành theo quy định tại Điều 14, Điều 15 Nghị định 49/2026/NĐ-CP, bản gốc Giấy chứng nhận, giấy tờ chứng minh nếu thuộc diện miễn, giảm và trích đo địa chính nếu chỉ chuyển một phần thửa;
- Nộp hồ sơ tại bộ phận một cửa cấp xã hoặc nộp trực tuyến; cơ quan kiểm tra tính hợp lệ trong 03 ngày làm việc và hướng dẫn bổ sung nếu thiếu;
- Cơ quan chuyên môn thẩm tra, đối chiếu quy hoạch, xác minh thực địa và trình Ủy ban nhân dân có thẩm quyền;
- Ủy ban nhân dân ra quyết định cho phép chuyển mục đích; trường hợp phải xác định giá đất cụ thể thì thực hiện định giá trước;
- Cơ quan thuế tính và ra thông báo; người sử dụng đất nộp tiền sử dụng đất và các khoản liên quan theo thông báo;
- Văn phòng đăng ký đất đai cập nhật dữ liệu và cấp Giấy chứng nhận mới.
Thời gian giải quyết thông thường không quá 20 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ, và tối đa 30 ngày làm việc ở miền núi, vùng sâu, vùng xa. Thời gian nộp nghĩa vụ tài chính không tính vào thời hạn này.
Việc đăng ký chuyển quyền và chuyển mục đích có thể làm đồng thời theo khoản 6 Điều 227 Luật Đất đai 2024. Hồ sơ cụ thể thực hiện theo quy định của từng địa phương.
>>> Xem thêm: Thủ tục chuyển đổi đất nông nghiệp sang thổ cư
Bảng tổng hợp nghĩa vụ tài chính theo từng tình huống chuyển mục đích
Mỗi tình huống dẫn tới cách tính tiền sử dụng đất khác nhau. Bảng dưới đây giúp bạn tự phân loại trước khi làm việc với cơ quan thuế. Kết quả cuối cùng vẫn căn cứ hồ sơ địa chính và bảng giá đất tại thời điểm có quyết định.
| Tình huống | Tiền sử dụng đất | Căn cứ |
| Đất vườn, ao, nông nghiệp cùng thửa có đất ở, chuyển sang đất ở trong hạn mức | 30% chênh lệch | Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 |
| Như trên, phần vượt hạn mức nhưng không quá một lần hạn mức | 50% chênh lệch | Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 |
| Như trên, phần vượt quá một lần hạn mức | 100% chênh lệch | Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 |
| Chuyển mục đích lần hai, trên cùng thửa hoặc thửa khác | 100% chênh lệch | Khoản 1 Điều 6 Nghị định 50/2026/NĐ-CP |
| Đất nông nghiệp không thuộc nhóm ưu đãi chuyển sang đất ở | Theo công thức đất ở trừ đất nông nghiệp | Khoản 1 Điều 8 Nghị định 103/2024/NĐ-CP |
| Đất phi nông nghiệp không phải đất ở chuyển sang đất ở | Trừ tiền của loại đất trước chuyển theo hình thức sử dụng | Khoản 1 Điều 8 Nghị định 103/2024/NĐ-CP |
| Tiền đất sau chuyển nhỏ hơn hoặc bằng tiền đất trước chuyển | Bằng 0 | Điều 8 Nghị định 103/2024/NĐ-CP |
Kinh nghiệm thực tế khi xử lý hồ sơ chuyển mục đích sử dụng đất
Trong thực tế xử lý các vụ việc tương tự, chênh lệch chi phí lớn nhất nằm ở việc xác định đúng nguồn gốc thửa đất chứ không ở thủ tục. Nhiều khách hàng kỳ vọng nộp 30% nhưng hồ sơ địa chính không thể hiện đất vườn nằm cùng thửa với đất ở.
Một sai lầm phổ biến mà khách hàng thường gặp là coi mọi thửa đất vườn đều được hưởng ưu đãi. Cơ quan thuế và cơ quan tài nguyên thường soi kỹ ghi chú loại đất trên Giấy chứng nhận, bản đồ địa chính và lịch sử tách thửa trước khi tính tiền.
- Gia đình có nhiều thửa thường chọn thửa theo cảm tính, trong khi cam kết trong đơn chỉ cho phép hưởng ưu đãi một lần;
- Một số hồ sơ đã nộp tiền năm 2025 nhưng không biết có thể đề nghị tính lại, nên bỏ lỡ phần được hoàn;
- Giá đất tính theo bảng giá tại ngày có quyết định, nên hồ sơ bị kéo dài có thể đổi kết quả tính tiền;
- Khách hàng nhận chuyển nhượng đất vườn thường chưa thỏa thuận ai chịu tiền sử dụng đất, dẫn tới tranh chấp sau khi có thông báo thuế.
Qua các hồ sơ đã tiếp nhận, những vụ việc suôn sẻ nhất thường có bước rà soát nguồn gốc đất trước khi nộp đơn. Việc này giúp biết sớm đất có thuộc nhóm ưu đãi hay không, và có cần làm thủ tục xác nhận lại ranh giới, loại đất.
Với thửa đất đang có tranh chấp hoặc nằm trong khu vực quy hoạch, cơ quan có thẩm quyền thường không giải quyết chuyển mục đích. Khách hàng nên xử lý dứt điểm tranh chấp hoặc làm rõ quy hoạch trước, thay vì nộp hồ sơ rồi chờ.
Các câu hỏi thường gặp về thuế phí chuyển mục đích sử dụng đất
Dưới đây là những câu hỏi khách hàng thường đặt ra khi dự trù chi phí chuyển đất vườn, đất nông nghiệp sang đất ở. Mỗi câu trả lời đều dẫn chiếu quy định hiện hành. Với tình huống đặc thù về nguồn gốc đất hoặc hạn mức địa phương, bạn nên gửi hồ sơ để được đánh giá cụ thể.
1. Chuyển đất vườn sang đất ở trong hạn mức phải nộp bao nhiêu tiền sử dụng đất?
Bạn nộp 30% phần chênh lệch giữa tiền sử dụng đất theo giá đất ở và theo giá đất nông nghiệp. Mức này áp dụng cho diện tích trong hạn mức giao đất ở của địa phương, theo điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15. Phần vượt hạn mức nhưng không quá một lần hạn mức nộp 50%, phần còn lại nộp 100%.
2. Chuyển mục đích lần hai có được hưởng mức thu 30% không?
Theo quy định hiện hành là không. Theo khoản 1 Điều 6 Nghị định 50/2026/NĐ-CP, ưu đãi chỉ tính một lần cho mỗi hộ gia đình, cá nhân trên một thửa do họ chọn. Các lần chuyển sau, trên cùng thửa hoặc thửa khác, phải nộp 100% chênh lệch tại thời điểm có quyết định cho phép.
3. Đã nộp tiền sử dụng đất năm 2025 có được tính lại và hoàn tiền không?
Có thể, nếu đất thuộc nhóm ưu đãi và quyết định chuyển mục đích được ban hành từ 01/8/2024 đến trước 01/01/2026. Theo khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP, bạn đề nghị cơ quan thuế tính lại. Phần nộp thừa được bù trừ các nghĩa vụ khác, nếu không còn thì được hoàn trả.
4. Chuyển mục đích sử dụng đất có phải nộp lệ phí trước bạ không?
Tùy trường hợp. Theo điểm g khoản 15 Điều 10 Nghị định 10/2022/NĐ-CP miễn lệ phí trước bạ đối với đất được cho phép chuyển mục đích mà không đổi người sử dụng và không phải nộp tiền sử dụng đất. Nếu không thuộc diện miễn, mức thu đối với đất là 0,5% theo khoản 1 Điều 8 Nghị định này.
5. Ai có thẩm quyền cho phép hộ gia đình chuyển mục đích sử dụng đất?
Theo khoản 1, 3 Điều 14 Nghị định 49/2026/NĐ-CP quy định: “ Ủy ban nhân dân cấp tỉnh có thẩm quyền quyết định về thu hồi đất, bồi thường, hỗ trợ, tái định cư, giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất, điều chỉnh thời hạn sử dụng đất, gia hạn sử dụng đất, chuyển hình thức sử dụng đất, công nhận quyền sử dụng đất, chấp thuận về việc thỏa thuận nhận quyền sử dụng đất để thực hiện dự án, chấp thuận, phê duyệt phương án sử dụng đất.
6. Khi nào tiền sử dụng đất khi chuyển mục đích được tính bằng 0?
Khi tiền sử dụng đất của loại đất sau chuyển nhỏ hơn hoặc bằng tiền của loại đất trước chuyển, số phải nộp bằng 0 theo Điều 8 Nghị định 103/2024/NĐ-CP. Ngoài ra, đất nông nghiệp thuê trả tiền hằng năm được tính thành phần đất trước chuyển bằng 0 theo cùng điều này.
Kết luận
Thuế phí chuyển mục đích sử dụng đất gồm nhiều khoản, nhưng tiền sử dụng đất mới quyết định tổng chi phí. Từ 01/01/2026, mức thu 30% trong hạn mức, quy tắc một lần một thửa và cơ chế tính lại cho hồ sơ cũ là những điểm bạn cần nắm trước khi nộp đơn. Nếu cần rà soát nguồn gốc thửa đất, so sánh các thửa để chọn thửa hưởng ưu đãi hoặc đề nghị tính lại khoản đã nộp, hãy liên hệ Luật Long Phan PMT qua hotline 1900636387. Bạn cũng có thể tham khảo dịch vụ luật sư nhà đất của chúng tôi để hiểu rõ hơn về phạm vi dịch vụ, cách chúng tôi trao đổi, cung cấp dịch vụ đến khách hàng cũng như các gói, chi phí sử dụng dịch vụ, thông tin liên hệ.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:
- Luật Đất đai 2024 (sửa đổi, bổ sung 2024, 2025).
- Nghị quyết 254/2025/QH15
- Nghị định 103/2024/NĐ-CP (sửa đổi, bổ sung 2025, 2026).
- Nghị định 49/2026/NĐ-CP
- Nghị định 10/2022/NĐ-CP
- Nghị định 50/2026/NĐ-CP
- Lưu ý: Các quy định pháp luật có thể thay đổi tùy theo thời điểm. Quý khách hàng vui lòng liên hệ trực tiếp Luật Long Phan PMT qua Hotline 1900.63.63.87 để được cập nhật tư vấn pháp lý mới nhất.
Tags: Cách tính tiền sử dụng đất, Chuyển đất nông nghiệp sang đất ở, chuyển đất vườn sang đất ở, chuyển mục đích sử dụng đất 2026, hạn mức giao đất ở, hoàn tiền sử dụng đất, lệ phí trước bạ, mức thu 100% tiền sử dụng đất, mức thu 30% tiền sử dụng đất, mức thu 50% tiền sử dụng đất, phí thẩm định hồ sơ, Thủ tục chuyển mục đích sử dụng đất, Tiền sử dụng đất

Cha mẹ tặng đất trồng cây cho con. Khi chuyển đổi mục đích sử dụng đất lên đất ở có được miễn phí thuế khi chuyển đổi kg.
Kính chào Quý Khách! Cảm ơn Quý Khách đã liên hệ. Quý Khách vui lòng để ý điện thoại, chuyên viên tư vấn của Chúng tôi sẽ sớm liên hệ tư vấn.