Tranh chấp hợp đồng bảo hiểm nhân thọ phát sinh phổ biến nhất khi doanh nghiệp bảo hiểm từ chối chi trả quyền lợi bảo hiểm sau khi người được bảo hiểm qua đời hoặc gặp rủi ro thuộc phạm vi bảo hiểm. Luật Long Phan PMT nhận thấy phần lớn khách hàng lúng túng vì không phân biệt được căn cứ từ chối hợp pháp với căn cứ từ chối trái luật, dẫn đến lựa chọn sai hướng khiếu nại hoặc bỏ lỡ thời hạn khởi kiện. Bài viết dưới đây phân tích căn cứ pháp lý theo Luật Kinh doanh bảo hiểm 2022, các trường hợp loại trừ trách nhiệm bảo hiểm và quy trình xử lý cụ thể khi phát sinh tranh chấp liên quan đến loại hợp đồng dân sự đặc thù này.
Lưu ý pháp lý quan trọng:
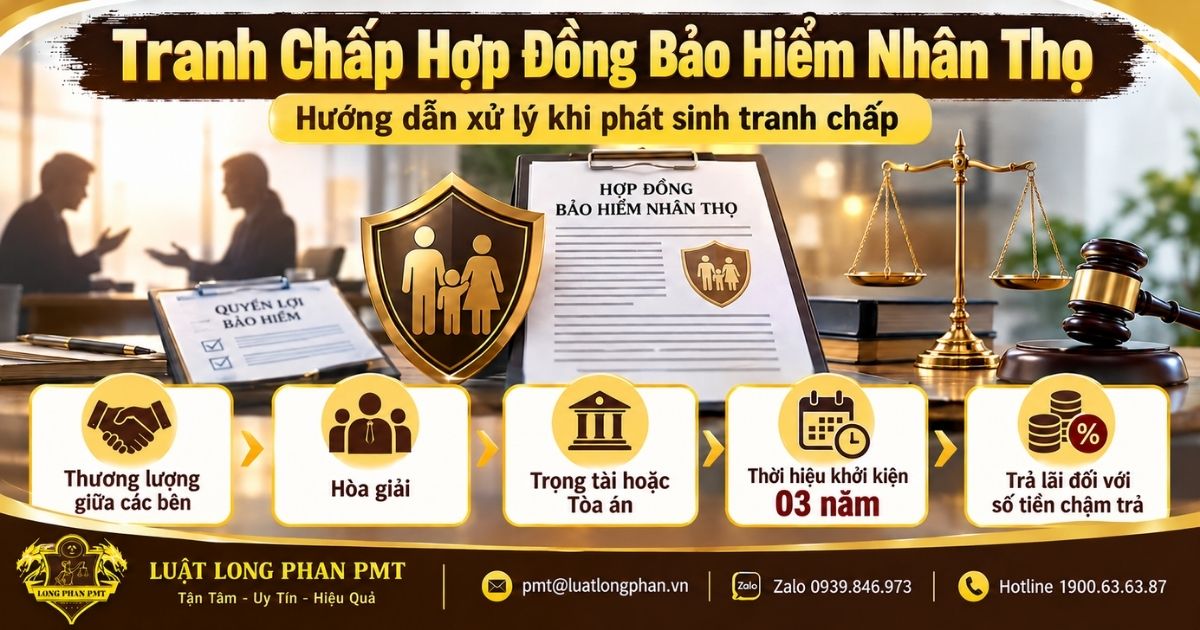
- Tranh chấp hợp đồng bảo hiểm được giải quyết trước hết thông qua thương lượng giữa các bên; nếu không thương lượng được thì giải quyết bằng hòa giải, Trọng tài hoặc Tòa án theo thỏa thuận trong hợp đồng, theo Điều 32 Luật Kinh doanh bảo hiểm 2022.
- Thời hiệu khởi kiện đối với loại tranh chấp này là 03 năm kể từ ngày bên có quyền biết hoặc phải biết quyền, lợi ích hợp pháp của mình bị xâm phạm, theo Điều 429 Bộ luật Dân sự 2015.
- Doanh nghiệp bảo hiểm chỉ được từ chối trả tiền bảo hiểm trong các trường hợp loại trừ trách nhiệm bảo hiểm quy định tại Điều 40 Luật Kinh doanh bảo hiểm 2022, không được tự đặt thêm căn cứ từ chối ngoài luật và hợp đồng.
- Nếu doanh nghiệp bảo hiểm chậm trả tiền bảo hiểm so với thời hạn đã thỏa thuận hoặc thời hạn luật định, doanh nghiệp phải trả lãi đối với số tiền chậm trả theo khoản 2 Điều 31 Luật Kinh doanh bảo hiểm 2022.
Tranh chấp hợp đồng bảo hiểm nhân thọ là gì và phát sinh từ đâu?
Đây là bất đồng giữa bên mua bảo hiểm, người được bảo hiểm hoặc người thụ hưởng với doanh nghiệp bảo hiểm về việc thực hiện quyền và nghĩa vụ theo hợp đồng, phổ biến nhất là tranh chấp về việc từ chối chi trả quyền lợi bảo hiểm khi xảy ra sự kiện bảo hiểm.
Trong thực tế xử lý hồ sơ, một tình huống điển hình là người thụ hưởng nộp hồ sơ yêu cầu chi trả sau khi người được bảo hiểm qua đời, nhưng doanh nghiệp bảo hiểm từ chối với lý do khai báo sức khỏe khi giao kết hợp đồng không trung thực, dựa trên hồ sơ bệnh án cho thấy bệnh lý nền chưa được kê khai đầy đủ. Đây là một trong những dạng tranh chấp phổ biến nhất liên quan đến hợp đồng bảo hiểm nhân thọ mà Luật Long Phan PMT tiếp nhận tư vấn.
Theo khoản 16 Điều 4 Luật Kinh doanh bảo hiểm 2022, hợp đồng bảo hiểm là sự thỏa thuận giữa bên mua bảo hiểm và doanh nghiệp bảo hiểm, theo đó bên mua bảo hiểm đóng phí bảo hiểm, doanh nghiệp bảo hiểm bồi thường, trả tiền bảo hiểm khi xảy ra sự kiện bảo hiểm. Đối tượng bảo hiểm của hợp đồng bảo hiểm nhân thọ là tuổi thọ, tính mạng con người, theo khoản 1 Điều 33 Luật Kinh doanh bảo hiểm 2022, và việc giao kết, thực hiện hợp đồng phải tuân thủ nguyên tắc trung thực tuyệt đối theo khoản 1 Điều 16 Luật Kinh doanh bảo hiểm 2022.
Các dạng tranh chấp hợp đồng bảo hiểm nhân thọ phổ biến hiện nay
Trên thực tế, loại tranh chấp này không chỉ dừng lại ở việc từ chối chi trả quyền lợi bảo hiểm, mà còn phát sinh từ giai đoạn giao kết hợp đồng, từ việc chấm dứt hợp đồng trước thời hạn hoặc từ bất đồng về mức phí, lãi chậm trả. Các dạng tranh chấp thường gặp bao gồm:
- Tranh chấp về việc từ chối chi trả quyền lợi bảo hiểm khi xảy ra sự kiện bảo hiểm;
- Tranh chấp phát sinh do vi phạm nghĩa vụ cung cấp thông tin khi giao kết hợp đồng, theo Điều 21 và Điều 22 Luật Kinh doanh bảo hiểm 2022;
- Tranh chấp về quyền đơn phương chấm dứt thực hiện hợp đồng, theo Điều 26 Luật Kinh doanh bảo hiểm 2022;
- Tranh chấp về hiệu lực hợp đồng, yêu cầu tuyên hợp đồng bảo hiểm vô hiệu, theo Điều 25 Luật Kinh doanh bảo hiểm 2022;
- Tranh chấp về mức phí bảo hiểm hoặc lãi chậm trả tiền bảo hiểm, theo Điều 31 Luật Kinh doanh bảo hiểm 2022.
>>> Xem thêm: Căn cứ từ chối bồi thường theo hợp đồng bảo hiểm sức khỏe
Căn cứ pháp lý xác định quyền và nghĩa vụ của các bên khi phát sinh tranh chấp
Luật Kinh doanh bảo hiểm 2022 là luật chuyên ngành điều chỉnh trực tiếp quyền và nghĩa vụ của các bên trong hợp đồng bảo hiểm nhân thọ. Nội dung nào Luật này không quy định thì áp dụng theo Bộ luật Dân sự 2015, theo khoản 4 Điều 15 Luật Kinh doanh bảo hiểm 2022.
Việc xác định đúng căn cứ pháp lý là bước đầu tiên để đánh giá tranh chấp thuộc lỗi của bên nào. Luật Kinh doanh bảo hiểm 2022 quy định riêng nguyên tắc áp dụng pháp luật tại Điều 3, còn nội dung hợp đồng bảo hiểm không được Luật này quy định thì áp dụng Bộ luật Dân sự 2015 theo khoản 4 Điều 15 Luật Kinh doanh bảo hiểm 2022. Ba nhóm căn cứ dưới đây thường xuyên được viện dẫn trong thực tế giải quyết loại tranh chấp này.
Nghĩa vụ cung cấp thông tin trung thực và hậu quả khi vi phạm
Khi bên mua bảo hiểm vi phạm nghĩa vụ cung cấp thông tin trung thực, pháp luật quy định hai cơ chế xử lý khác nhau tùy tính chất hành vi vi phạm, và việc phân biệt đúng cơ chế quyết định trực tiếp quyền lợi mà mỗi bên được hưởng.
Theo khoản 2 Điều 22 Luật Kinh doanh bảo hiểm 2022, nếu bên mua bảo hiểm cố ý cung cấp không đầy đủ thông tin hoặc cung cấp thông tin sai sự thật nhằm giao kết hợp đồng để được bồi thường, doanh nghiệp bảo hiểm có quyền hủy bỏ hợp đồng, không phải bồi thường, trả tiền bảo hiểm, và phải hoàn lại phí bảo hiểm sau khi trừ chi phí hợp lý. Trong khi đó, điểm h khoản 1 Điều 25 Luật Kinh doanh bảo hiểm 2022 quy định hợp đồng vô hiệu nếu được giao kết do bị lừa dối, nhưng ngay tại điều khoản này, pháp luật loại trừ rõ trường hợp đã quy định tại Điều 22 ra khỏi phạm vi áp dụng của căn cứ vô hiệu do lừa dối. Nói cách khác, hành vi khai báo sai thông tin sức khỏe nhằm được chi trả bảo hiểm chỉ được xử lý theo cơ chế hủy bỏ hợp đồng tại Điều 22, không áp dụng cơ chế tuyên bố vô hiệu tại Điều 25.
Các trường hợp hợp đồng bảo hiểm nhân thọ bị vô hiệu
Theo khoản 1 Điều 25 Luật Kinh doanh bảo hiểm 2022, hợp đồng bảo hiểm nhân thọ vô hiệu trong các trường hợp sau:
- Bên mua bảo hiểm không có quyền lợi có thể được bảo hiểm tại thời điểm giao kết hợp đồng (điểm a);
- Bên mua bảo hiểm biết sự kiện bảo hiểm đã xảy ra tại thời điểm giao kết hợp đồng (điểm c);
- Mục đích, nội dung hợp đồng vi phạm điều cấm của luật, trái đạo đức xã hội (điểm d);
- Hợp đồng bảo hiểm được giao kết giả tạo (điểm đ);
- Bên mua bảo hiểm là người chưa thành niên, mất năng lực hành vi dân sự, có khó khăn trong nhận thức, làm chủ hành vi hoặc bị hạn chế năng lực hành vi dân sự (điểm e);
- Hợp đồng được giao kết do bị đe dọa, cưỡng ép (điểm i);
- Hợp đồng không tuân thủ quy định về hình thức văn bản tại Điều 18 Luật Kinh doanh bảo hiểm 2022 (điểm l).
Khi hợp đồng bảo hiểm vô hiệu, hợp đồng không có hiệu lực từ thời điểm giao kết, các bên phải hoàn trả cho nhau những gì đã nhận, bên có lỗi gây thiệt hại phải bồi thường, theo khoản 2 Điều 25 Luật Kinh doanh bảo hiểm 2022 và Điều 131 Bộ luật Dân sự 2015. Đây là cơ chế hoàn trả toàn diện hơn hẳn cơ chế hủy bỏ hợp đồng đã nêu ở phần trên, nên khách hàng cần cân nhắc kỹ căn cứ thực tế trước khi lựa chọn hướng khiếu nại.
Quyền đơn phương chấm dứt hợp đồng và hậu quả pháp lý đi kèm
Theo Điều 26 Luật Kinh doanh bảo hiểm 2022, doanh nghiệp bảo hiểm hoặc bên mua bảo hiểm có quyền đơn phương chấm dứt thực hiện hợp đồng bảo hiểm khi bên mua bảo hiểm không đóng đủ phí bảo hiểm theo thời hạn thỏa thuận hoặc sau thời gian gia hạn đóng phí, khi một bên không chấp nhận yêu cầu thay đổi mức độ rủi ro được bảo hiểm, hoặc khi bên mua bảo hiểm không đồng ý chuyển giao danh mục hợp đồng bảo hiểm.
Về hậu quả pháp lý, theo khoản 3 Điều 27 Luật Kinh doanh bảo hiểm 2022, đối với hợp đồng có giá trị hoàn lại, doanh nghiệp bảo hiểm phải trả cho bên mua bảo hiểm giá trị hoàn lại khi đơn phương chấm dứt vì chậm đóng phí hoặc do bất đồng về thay đổi mức độ rủi ro, trừ trường hợp các bên có thỏa thuận khác. Nhiều khách hàng nhầm lẫn rằng chấm dứt hợp đồng đồng nghĩa với mất toàn bộ phí đã đóng, trong khi quyền nhận giá trị hoàn lại vẫn tồn tại độc lập và cần chủ động yêu cầu chi trả.
Các trường hợp doanh nghiệp bảo hiểm từ chối chi trả quyền lợi bảo hiểm nhân thọ
Doanh nghiệp bảo hiểm chỉ được từ chối chi trả quyền lợi bảo hiểm nhân thọ trong các trường hợp loại trừ trách nhiệm bảo hiểm quy định cụ thể tại Điều 40 Luật Kinh doanh bảo hiểm 2022 hoặc trường hợp khác đã thỏa thuận rõ trong hợp đồng, không được tự ý mở rộng căn cứ từ chối ngoài phạm vi này.
Đây là nhóm căn cứ phát sinh tranh chấp phổ biến nhất trên thực tế đối với hợp đồng bảo hiểm nhân thọ, vì ranh giới giữa loại trừ hợp pháp và từ chối trái luật thường không rõ ràng đối với người không có chuyên môn pháp lý. Pháp luật quy định điều khoản loại trừ trách nhiệm bảo hiểm phải được ghi rõ trong hợp đồng, và doanh nghiệp bảo hiểm phải giải thích đầy đủ, có bằng chứng xác nhận khách hàng đã hiểu rõ nội dung này khi giao kết, theo khoản 2 Điều 19 Luật Kinh doanh bảo hiểm 2022. Nếu doanh nghiệp bảo hiểm không chứng minh được đã thực hiện nghĩa vụ giải thích này, điều khoản loại trừ có cơ sở để bị xem xét lại khi giải quyết tranh chấp.
Trường hợp loại trừ trách nhiệm bảo hiểm theo luật định
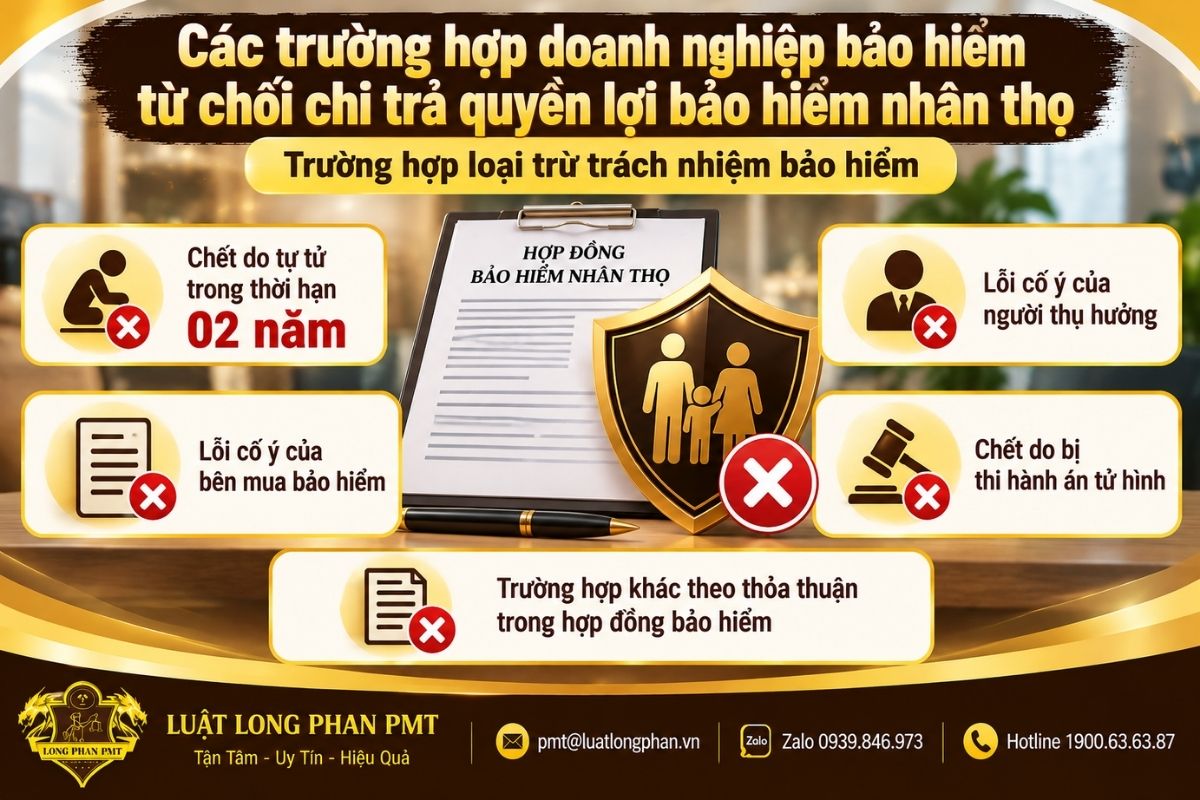
Theo khoản 1 Điều 40 Luật Kinh doanh bảo hiểm 2022, doanh nghiệp bảo hiểm không phải bồi thường, trả tiền bảo hiểm trong các trường hợp sau:
- Người được bảo hiểm chết do tự tử trong thời hạn 02 năm kể từ ngày nộp khoản phí bảo hiểm đầu tiên hoặc kể từ ngày hợp đồng bảo hiểm khôi phục hiệu lực (điểm a);
- Người được bảo hiểm chết do lỗi cố ý của bên mua bảo hiểm hoặc lỗi cố ý của người thụ hưởng (điểm b);
- Người được bảo hiểm bị thương tật vĩnh viễn do lỗi cố ý của chính người được bảo hiểm, bên mua bảo hiểm hoặc người thụ hưởng (điểm c);
- Người được bảo hiểm chết do bị thi hành án tử hình (điểm d);
- Trường hợp khác theo thỏa thuận trong hợp đồng bảo hiểm (điểm đ).
Trường hợp ngoại lệ doanh nghiệp bảo hiểm vẫn phải chi trả
Khoản 2 Điều 40 Luật Kinh doanh bảo hiểm 2022 quy định một ngoại lệ quan trọng: nếu hợp đồng có nhiều người thụ hưởng và chỉ một hoặc một số người thụ hưởng cố ý gây ra cái chết hay thương tật vĩnh viễn cho người được bảo hiểm, doanh nghiệp bảo hiểm vẫn phải bồi thường, trả tiền bảo hiểm cho những người thụ hưởng khác không liên quan đến hành vi đó.
Khách hàng thuộc diện người thụ hưởng không liên quan đến hành vi cố ý gây thiệt hại nên chủ động nộp hồ sơ yêu cầu chi trả riêng phần quyền lợi của mình ngay khi đủ điều kiện, kèm tài liệu chứng minh mình không liên quan đến hành vi vi phạm của người thụ hưởng khác, thay vì chờ kết quả xử lý toàn bộ vụ việc mới nộp hồ sơ, vì việc chờ đợi kéo dài có thể ảnh hưởng đến thời hạn nộp hồ sơ yêu cầu bồi thường quy định tại Điều 30 Luật Kinh doanh bảo hiểm 2022.
Quy trình xử lý khi bị từ chối bồi thường hoặc chậm trả tiền bảo hiểm nhân thọ
Khi bị từ chối chi trả hoặc chậm trả tiền bảo hiểm, khách hàng cần xác định đúng thời hạn nộp hồ sơ, thời hạn doanh nghiệp bảo hiểm phải trả lời, sau đó lựa chọn phương thức giải quyết tranh chấp phù hợp giữa thương lượng, hòa giải, Trọng tài hoặc khởi kiện tại Tòa án.
Thời hạn nộp hồ sơ yêu cầu bồi thường và thời hạn doanh nghiệp bảo hiểm phải trả lời
Quy trình xử lý một yêu cầu bồi thường, trả tiền bảo hiểm được thực hiện theo trình tự sau:
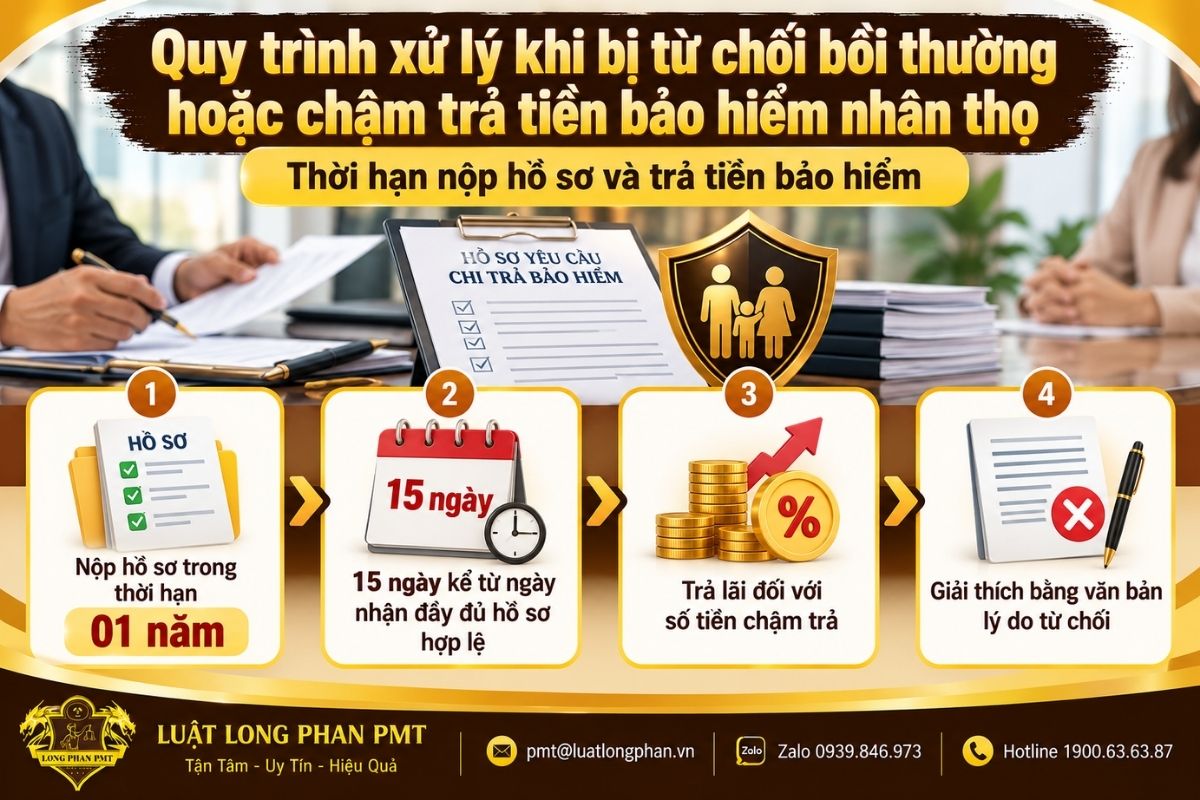
- Người được bảo hiểm hoặc người thụ hưởng nộp hồ sơ yêu cầu bồi thường, trả tiền bảo hiểm trong thời hạn 01 năm kể từ ngày xảy ra sự kiện bảo hiểm, theo khoản 1 Điều 30 Luật Kinh doanh bảo hiểm 2022. Nếu không biết thời điểm xảy ra sự kiện bảo hiểm, thời hạn này được tính từ ngày biết được sự kiện đó, theo khoản 2 Điều 30 Luật Kinh doanh bảo hiểm 2022.
- Doanh nghiệp bảo hiểm bồi thường, trả tiền bảo hiểm theo thời hạn đã thỏa thuận trong hợp đồng; nếu không có thỏa thuận, thời hạn là 15 ngày kể từ ngày nhận được đầy đủ hồ sơ hợp lệ, theo khoản 1 Điều 31 Luật Kinh doanh bảo hiểm 2022.
- Nếu doanh nghiệp bảo hiểm chậm trả so với thời hạn trên, doanh nghiệp phải trả lãi đối với số tiền chậm trả tương ứng với thời gian chậm trả, lãi suất xác định theo thỏa thuận của các bên theo quy định của Bộ luật Dân sự, theo khoản 2 Điều 31 Luật Kinh doanh bảo hiểm 2022.
- Trường hợp từ chối bồi thường, doanh nghiệp bảo hiểm phải giải thích bằng văn bản lý do từ chối, theo điểm e khoản 2 Điều 20 Luật Kinh doanh bảo hiểm 2022.
So sánh các phương thức giải quyết tranh chấp: thương lượng, hòa giải, Trọng tài, Tòa án
Theo Điều 32 Luật Kinh doanh bảo hiểm 2022, tranh chấp hợp đồng bảo hiểm được giải quyết trước hết qua thương lượng giữa các bên; nếu không thương lượng được thì giải quyết bằng hòa giải, Trọng tài hoặc Tòa án theo thỏa thuận trong hợp đồng và quy định của pháp luật. Việc lựa chọn phương thức phù hợp phụ thuộc vào nội dung thỏa thuận trong hợp đồng bảo hiểm và mức độ phức tạp của tranh chấp.
| Phương thức | Điều kiện áp dụng | Thời gian | Tính ràng buộc pháp lý | Chi phí |
| Thương lượng | Không cần thỏa thuận trước, hai bên tự nguyện trao đổi | Nhanh, tùy thiện chí các bên | Không có giá trị cưỡng chế thi hành nếu không lập thành văn bản có công chứng, chứng thực | Thấp nhất |
| Hòa giải | Thực hiện khi thương lượng không thành, theo lựa chọn của các bên | Trung bình | Kết quả hòa giải thành có thể được Tòa án xem xét công nhận theo thủ tục riêng | Trung bình |
| Trọng tài thương mại | Chỉ áp dụng khi hợp đồng bảo hiểm có điều khoản thỏa thuận trọng tài hợp lệ, theo Điều 2 Luật Trọng tài thương mại 2010 | Thường ngắn hơn thủ tục tại Tòa án | Phán quyết Trọng tài chung thẩm, có giá trị cưỡng chế thi hành | Do các bên thỏa thuận, thường cao hơn án phí |
| Tòa án | Áp dụng khi không có thỏa thuận trọng tài hợp lệ hoặc theo lựa chọn của bên khởi kiện | Kéo dài hơn do có thể qua nhiều cấp xét xử | Bản án, quyết định có hiệu lực pháp luật, cưỡng chế thi hành theo pháp luật thi hành án dân sự | Án phí theo quy định pháp luật |
Thẩm quyền và thủ tục khởi kiện tại Tòa án
Tranh chấp về hợp đồng dân sự, trong đó có hợp đồng bảo hiểm, thuộc thẩm quyền giải quyết của Tòa án theo khoản 3 Điều 26 Bộ luật Tố tụng dân sự 2015. Kể từ ngày 01/7/2025, Tòa án nhân dân khu vực có thẩm quyền giải quyết sơ thẩm các tranh chấp này theo khoản 3 Điều 35 Bộ luật Tố tụng dân sự 2015 được sửa đổi, bổ sung năm 2025, thay cho Tòa án nhân dân cấp huyện trước đây.
Thẩm quyền theo lãnh thổ xác định theo Điều 39 Bộ luật Tố tụng dân sự 2015, thông thường là Tòa án nơi doanh nghiệp bảo hiểm đặt trụ sở hoặc nơi thực hiện hợp đồng nếu các bên có thỏa thuận, còn thời hiệu khởi kiện là 03 năm theo Điều 429 Bộ luật Dân sự 2015.
Kinh nghiệm thực tế xử lý tranh chấp hợp đồng bảo hiểm nhân thọ
Trong thực tế xử lý các vụ việc tương tự, sai lầm phổ biến nhất mà khách hàng gặp phải là nhầm lẫn giữa hai căn cứ pháp lý có bản chất hành vi gần giống nhau nhưng hậu quả khác nhau hoàn toàn: yêu cầu hủy bỏ hợp đồng theo Điều 22 và yêu cầu tuyên vô hiệu theo Điều 25 Luật Kinh doanh bảo hiểm 2022. Khi doanh nghiệp bảo hiểm viện dẫn lý do khai báo sức khỏe không trung thực để từ chối chi trả, nhiều khách hàng phản ứng bằng cách yêu cầu tuyên hợp đồng vô hiệu do bị lừa dối, trong khi đây chính xác là trường hợp bị loại trừ khỏi căn cứ vô hiệu do lừa dối theo điểm h khoản 1 Điều 25 Luật Kinh doanh bảo hiểm 2022. Lựa chọn sai căn cứ khiến hồ sơ bị kéo dài không cần thiết và có thể làm mất quyền yêu cầu bồi thường nếu để quá thời hiệu khởi kiện.
Qua các hồ sơ đã tiếp nhận, một khó khăn khác thường gặp là khách hàng không lưu giữ bản sao hồ sơ khai báo sức khỏe ban đầu, bảng câu hỏi đánh giá rủi ro hoặc tài liệu tư vấn viên đã cung cấp khi giao kết hợp đồng. Khi tranh chấp xảy ra, việc chứng minh đã cung cấp thông tin trung thực gặp nhiều khó khăn nếu không còn giữ các tài liệu này, trong khi doanh nghiệp bảo hiểm có nghĩa vụ lưu trữ hồ sơ hợp đồng theo điểm h khoản 2 Điều 20 Luật Kinh doanh bảo hiểm 2022. Khách hàng nên chủ động yêu cầu doanh nghiệp bảo hiểm cung cấp lại bản sao toàn bộ hồ sơ giao kết ngay khi phát sinh tranh chấp, thay vì chỉ dựa vào trí nhớ về nội dung đã khai báo.
>>> Xem thêm: Case Study: Bị từ chối chi trả bảo hiểm gần 1 tỷ đồng, khách hàng khởi kiện công ty bảo hiểm nhân thọ
Rủi ro cần lưu ý khi có tranh chấp hợp đồng bảo hiểm nhân thọ
Khi phát sinh tranh chấp hợp đồng bảo hiểm nhân thọ, việc bảo vệ quyền lợi không chỉ phụ thuộc vào nội dung hợp đồng mà còn liên quan đến thời hiệu khởi kiện, phạm vi quyền lợi bảo hiểm còn tranh chấp và chứng cứ trong quá trình giao kết. Vì vậy, bên mua bảo hiểm cần lưu ý các rủi ro sau:
Rủi ro hết thời hiệu khởi kiện
Thời hiệu khởi kiện đối với loại tranh chấp này là 03 năm kể từ ngày bên có quyền biết hoặc phải biết quyền, lợi ích hợp pháp của mình bị xâm phạm, theo Điều 429 Bộ luật Dân sự 2015. Thời gian khách hàng dành để thương lượng hoặc chờ doanh nghiệp bảo hiểm phản hồi không đương nhiên làm gián đoạn thời hiệu này. Khách hàng nên theo dõi mốc thời hiệu song song với quá trình thương lượng, tránh để việc trao đổi kéo dài dẫn đến mất quyền khởi kiện tại Tòa án.
Rủi ro khi đã nhận một phần tiền bảo hiểm nhưng vẫn còn tranh chấp phần còn lại
Trường hợp doanh nghiệp bảo hiểm đã chi trả một phần quyền lợi nhưng còn tranh chấp về phần còn lại, ví dụ tranh chấp về mức lãi chậm trả theo khoản 2 Điều 31 Luật Kinh doanh bảo hiểm 2022, việc nhận khoản tiền đã chi trả không đương nhiên đồng nghĩa với từ bỏ quyền yêu cầu đối với phần còn lại nếu khách hàng chưa ký văn bản xác nhận không còn khiếu nại nào khác. Khách hàng nên đọc kỹ nội dung biên bản, văn bản thanh toán trước khi ký nhận.
>>> Xem thêm: Lãi chậm trả khi chậm thanh toán: Cách tính và thủ tục đòi
Rủi ro do không giữ đầy đủ chứng cứ giao kết hợp đồng
Hồ sơ khai báo sức khỏe, bảng câu hỏi đánh giá rủi ro và tài liệu tư vấn khi giao kết hợp đồng là chứng cứ quan trọng để xác định bên nào vi phạm nghĩa vụ cung cấp thông tin trung thực theo Điều 21 và Điều 22 Luật Kinh doanh bảo hiểm 2022. Khách hàng nên yêu cầu doanh nghiệp bảo hiểm cung cấp bằng chứng giao kết hợp đồng theo Điều 18 Luật Kinh doanh bảo hiểm 2022 ngay khi ký hợp đồng và lưu giữ độc lập, không phụ thuộc hoàn toàn vào hồ sơ do doanh nghiệp bảo hiểm quản lý.
THÔNG TIN LIÊN HỆ
Nếu Quý khách đang gặp vướng mắc liên quan đến hợp đồng bảo hiểm nhân thọ, đặc biệt là bị từ chối chi trả quyền lợi bảo hiểm hoặc bị chậm trả tiền bảo hiểm, Luật Long Phan PMT có thể hỗ trợ rà soát căn cứ từ chối, đánh giá khả năng khiếu nại hoặc khởi kiện và đại diện làm việc với doanh nghiệp bảo hiểm.
Tham khảo ngay: Dịch vụ luật sư hợp đồng
📞 Hotline: 1900 636 387
✉️ Email: pmt@luatlongphan.vn
💬 Zalo: 0939 846 973
📍 TRỤ SỞ CÔNG TY: Phòng A1, tầng 14, tòa nhà HM Town, 412 Nguyễn Thị Minh Khai, Phường Bàn Cờ, TP. Hồ Chí Minh.
📍 Văn phòng tư vấn: Tầng 3, Tòa nhà An Phú Plaza, 117-119 Lý Chính Thắng, Phường Xuân Hòa, TP. Hồ Chí Minh.
📍 Văn phòng giao dịch tại Thủ Đức: Tầng trệt lửng, Lô thương mại TM7, số 17 đường số 3, Phường Thủ Đức, TP. Hồ Chí Minh.
📍 Chi nhánh tại Hà Nội: Tầng 6 Tòa nhà MD Complex, số 68 Nguyễn Cơ Thạch, Phường Từ Liêm, Thành phố Hà Nội.
Quý khách có thể gửi hồ sơ vụ việc qua Email hoặc Zalo nêu trên để được đánh giá sơ bộ.
Câu hỏi thường gặp về tranh chấp hợp đồng bảo hiểm nhân thọ
Dưới đây là những câu hỏi khách hàng thường đặt ra trong quá trình xử lý loại tranh chấp này. Các câu trả lời dựa trên quy định của Luật Kinh doanh bảo hiểm 2022, Bộ luật Dân sự 2015 và Bộ luật Tố tụng dân sự 2015. Mỗi câu hỏi phản ánh một tình huống khách hàng thường gặp phải trong thực tế xử lý hồ sơ.
1. Thời hiệu khởi kiện tranh chấp hợp đồng bảo hiểm nhân thọ là bao lâu?
Thời hiệu khởi kiện là 03 năm kể từ ngày bên có quyền biết hoặc phải biết quyền, lợi ích hợp pháp của mình bị xâm phạm, theo Điều 429 Bộ luật Dân sự 2015, vì Luật Kinh doanh bảo hiểm 2022 không quy định thời hiệu riêng. Khách hàng nên tính mốc thời hiệu từ thời điểm bị từ chối chi trả, không phải từ ngày xảy ra sự kiện bảo hiểm.
2. Doanh nghiệp bảo hiểm phải trả lời hồ sơ yêu cầu bồi thường trong bao lâu?
Doanh nghiệp bảo hiểm phải trả tiền bảo hiểm theo thời hạn đã thỏa thuận; nếu không có thỏa thuận, thời hạn là 15 ngày kể từ ngày nhận đầy đủ hồ sơ hợp lệ, theo khoản 1 Điều 31 Luật Kinh doanh bảo hiểm 2022. Chậm trả thì phải trả lãi theo khoản 2 Điều 31 Luật Kinh doanh bảo hiểm 2022, và nếu từ chối chi trả thì phải giải thích bằng văn bản theo điểm e khoản 2 Điều 20 Luật Kinh doanh bảo hiểm 2022.
3. Có bắt buộc khởi kiện ra Tòa án hay có thể chọn Trọng tài để giải quyết tranh chấp?
Theo Điều 32 Luật Kinh doanh bảo hiểm 2022, tranh chấp hợp đồng bảo hiểm được giải quyết bằng Trọng tài hoặc Tòa án theo thỏa thuận trong hợp đồng. Trọng tài thương mại chỉ có thẩm quyền nếu hợp đồng có điều khoản thỏa thuận trọng tài hợp lệ, theo Điều 2 Luật Trọng tài thương mại 2010; nếu không, khách hàng khởi kiện tại Tòa án nhân dân khu vực có thẩm quyền theo Bộ luật Tố tụng dân sự 2015.
4. Doanh nghiệp bảo hiểm có được viện dẫn lý do ngoài hợp đồng để từ chối chi trả không?
Doanh nghiệp bảo hiểm chỉ được từ chối bồi thường trong trường hợp không thuộc phạm vi trách nhiệm bảo hiểm hoặc trường hợp loại trừ đã thỏa thuận trong hợp đồng, theo điểm d khoản 1 Điều 20 Luật Kinh doanh bảo hiểm 2022, với các trường hợp loại trừ cụ thể quy định tại Điều 40 Luật Kinh doanh bảo hiểm 2022. Lý do ngoài phạm vi này là căn cứ để khiếu nại hoặc khởi kiện.
5. Đã nhận một phần tiền bảo hiểm có còn quyền khởi kiện đòi phần còn lại không?
Việc nhận một phần tiền bảo hiểm không đương nhiên làm mất quyền khởi kiện đối với phần còn lại nếu khách hàng chưa ký văn bản xác nhận từ bỏ khiếu nại. Quyền yêu cầu bồi thường và quyền yêu cầu lãi chậm trả theo Điều 31 Luật Kinh doanh bảo hiểm 2022 là các quyền độc lập, chỉ chấm dứt khi có thỏa thuận rõ ràng hoặc khi hết thời hiệu khởi kiện theo Điều 429 Bộ luật Dân sự 2015.
6. Hợp đồng bảo hiểm nhân thọ bị tuyên vô hiệu thì các bên phải xử lý ra sao?
Hợp đồng vô hiệu không có hiệu lực từ thời điểm giao kết, các bên phải hoàn trả cho nhau những gì đã nhận, bên có lỗi phải bồi thường, theo khoản 2 Điều 25 Luật Kinh doanh bảo hiểm 2022 và Điều 131 Bộ luật Dân sự 2015. Đây là cơ chế khác với hủy bỏ hợp đồng theo Điều 22 Luật Kinh doanh bảo hiểm 2022, nơi doanh nghiệp bảo hiểm chỉ hoàn lại phí bảo hiểm sau khi trừ chi phí hợp lý.
Kết luận
Tranh chấp hợp đồng bảo hiểm nhân thọ đòi hỏi khách hàng xác định đúng căn cứ pháp lý ngay từ đầu, phân biệt rõ giữa cơ chế hủy bỏ hợp đồng, cơ chế tuyên vô hiệu và các trường hợp loại trừ trách nhiệm bảo hiểm theo Luật Kinh doanh bảo hiểm 2022, đồng thời theo dõi sát thời hiệu khởi kiện 03 năm theo Bộ luật Dân sự 2015. Luật Long Phan PMT sẵn sàng hỗ trợ khách hàng rà soát hồ sơ, đánh giá căn cứ từ chối chi trả và tư vấn phương án khiếu nại hoặc khởi kiện phù hợp với từng trường hợp cụ thể. Quý khách hàng cần tư vấn cụ thể có thể liên hệ hotline 1900636387 để được hỗ trợ kịp thời.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:
- Luật Kinh doanh bảo hiểm 2022
- Luật Trọng tài thương mại 2010
- Bộ luật Tố tụng dân sự 2015 được sửa đổi, bổ sung năm 2025
- Bộ luật Dân sự 2015.
- Lưu ý: Các quy định pháp luật có thể thay đổi tùy theo thời điểm. Quý khách hàng vui lòng liên hệ trực tiếp Luật Long Phan PMT qua Hotline 1900.63.63.87 để được cập nhật tư vấn pháp lý mới nhất.
Tags: giải quyết tranh chấp bảo hiểm, hợp đồng bảo hiểm nhân thọ, hợp đồng bảo hiểm vô hiệu, hủy bỏ hợp đồng bảo hiểm, khởi kiện công ty bảo hiểm, lãi chậm trả bảo hiểm, loại trừ trách nhiệm bảo hiểm, nghĩa vụ cung cấp thông tin bảo hiểm, quyền lợi bảo hiểm nhân thọ, thời hiệu khởi kiện bảo hiểm, từ chối chi trả bảo hiểm, yêu cầu bồi thường bảo hiểm

Lưu ý: Nội dung bài viết công khai tại website của Luật Long Phan PMT chỉ mang tính chất tham khảo về việc áp dụng quy định pháp luật. Tùy từng thời điểm, đối tượng và sự sửa đổi, bổ sung, thay thế của chính sách pháp luật, văn bản pháp lý mà nội dung tư vấn có thể sẽ không còn phù hợp với tình huống Quý khách đang gặp phải hoặc cần tham khảo ý kiến pháp lý. Trường hợp Quý khách cần ý kiến pháp lý cụ thể, chuyên sâu theo từng hồ sơ, vụ việc, vui lòng liên hệ với Chúng tôi qua các phương thức bên dưới. Với sự nhiệt tình và tận tâm, Chúng tôi tin rằng Luật Long Phan PMT sẽ là nơi hỗ trợ pháp lý đáng tin cậy của Quý khách hàng.