Lãi chậm thanh toán hợp đồng thương mại được tính trên số tiền chậm trả, theo lãi suất thỏa thuận hoặc lãi suất nợ quá hạn trung bình trên thị trường khi xét xử sơ thẩm. Luật Long Phan PMT hướng dẫn xác định lãi suất, mốc tính lãi, công thức và cách ghi yêu cầu vào đơn khởi kiện, giúp doanh nghiệp đang gặp tranh chấp thương mại không bị bác một phần yêu cầu vì tính sai.
Lưu ý pháp lý quan trọng:
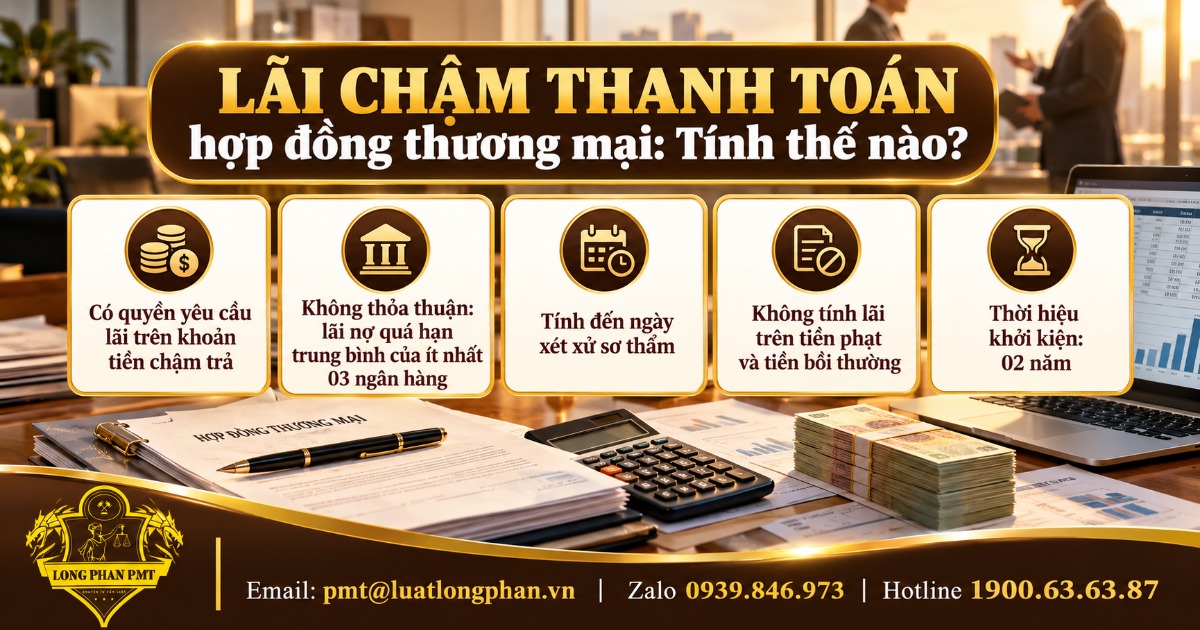
- Bên bị vi phạm có quyền yêu cầu trả tiền lãi trên khoản tiền chậm trả theo lãi suất nợ quá hạn trung bình trên thị trường, trừ khi có thỏa thuận khác, theo Điều 306 Luật Thương mại 2005 (sửa đổi, bổ sung 2017, 2019, 2025).
- Khi không có thỏa thuận, Tòa án căn cứ mức lãi suất nợ quá hạn trung bình của ít nhất 03 ngân hàng thương mại tại địa phương, tại thời điểm xét xử sơ thẩm, theo Điều 11 Nghị quyết 01/2019/NQ-HĐTP.
- Tòa án không tính lãi trên tiền phạt vi phạm hợp đồng và tiền bồi thường thiệt hại, theo Án lệ số 09/2016/AL của Hội đồng Thẩm phán Tòa án nhân dân tối cao.
- Thời hiệu khởi kiện tranh chấp thương mại là 02 năm kể từ thời điểm quyền và lợi ích hợp pháp bị xâm phạm, theo Điều 319 Luật Thương mại 2005.
- Nếu doanh nghiệp đang có công nợ quá hạn và chuẩn bị khởi kiện, hãy gửi hợp đồng, hóa đơn và biên bản đối chiếu công nợ qua email pmt@luatlongphan.vn để được tính thử số tiền lãi có thể yêu cầu.
Lãi chậm thanh toán trong hợp đồng thương mại là gì?
Lãi chậm thanh toán là khoản tiền bên chậm trả phải trả thêm, tính trên số tiền chậm trả tương ứng với thời gian chậm trả. Đây là quyền phát sinh trực tiếp từ luật, không phụ thuộc điều khoản phạt và không đòi hỏi chứng minh thiệt hại thực tế.
Để tính đúng, doanh nghiệp cần xác định căn cứ phát sinh quyền, khoản tiền được tính lãi và trường hợp bên mua được ngừng thanh toán. Ba nội dung này quyết định yêu cầu tính lãi có được chấp nhận hay không.
Căn cứ phát sinh quyền yêu cầu tiền lãi chậm trả
Theo quy định tại Điều 306 Luật Thương mại 2005, khi bên vi phạm chậm thanh toán tiền hàng, thù lao dịch vụ hoặc chi phí hợp lý khác, bên bị vi phạm có quyền yêu cầu trả tiền lãi trên khoản tiền chậm trả. Lãi suất áp dụng là lãi suất nợ quá hạn trung bình trên thị trường tại thời điểm thanh toán, trừ khi có thỏa thuận khác hoặc pháp luật quy định khác.
Theo thực tiễn áp dụng, bên yêu cầu tiền lãi không phải chứng minh tổn thất như với bồi thường thiệt hại tại Điều 303, Điều 304 Luật Thương mại 2005. Chỉ cần chứng minh nghĩa vụ thanh toán đã đến hạn và bên kia chưa trả.
Khoản tiền nào được tính lãi, khoản nào không
Khoản tiền được tính lãi là nghĩa vụ trả tiền gốc phát sinh từ hợp đồng. Theo Điều 306 Luật Thương mại 2005, các khoản này gồm:
- Tiền hàng theo hợp đồng mua bán hàng hóa đã đến hạn thanh toán.
- Thù lao dịch vụ theo hợp đồng cung ứng dịch vụ.
- Các chi phí hợp lý khác mà bên vi phạm có nghĩa vụ thanh toán theo hợp đồng.
- Khoản tiền ứng trước bên bán phải hoàn trả khi không giao hàng, theo hướng giải quyết của Án lệ số 09/2016/AL.
Ngược lại, Án lệ số 09/2016/AL không chấp nhận tính lãi trên tiền phạt vi phạm và tiền bồi thường thiệt hại. Có thể hiểu là các khoản này chỉ được xác định khi Tòa án giải quyết, nên chưa phải nghĩa vụ trả tiền đến hạn.
Trường hợp bên mua có quyền ngừng thanh toán
Theo quy định tại Điều 51 Luật Thương mại 2005, bên mua có quyền ngừng thanh toán trong một số trường hợp đặc biệt. Khi đó, việc không trả tiền không bị coi là chậm thanh toán:
- Bên mua có bằng chứng về việc bên bán lừa dối.
- Bên mua có bằng chứng hàng hóa đang là đối tượng bị tranh chấp.
- Bên mua có bằng chứng bên bán giao hàng không phù hợp với hợp đồng.
Theo khoản 4 Điều 51 Luật Thương mại 2005, nếu bằng chứng do bên mua đưa ra không xác thực, bên mua phải bồi thường thiệt hại và chịu các chế tài khác.
Bên bán chuẩn bị khởi kiện nên rà soát biên bản giao nhận, nghiệm thu và mọi phản hồi về chất lượng hàng. Nếu bên mua từng khiếu nại bằng văn bản, cần chuẩn bị tài liệu phản bác trước khi nộp đơn, vì đây là lập luận bị đơn thường dùng để né tiền lãi.
Xác định lãi suất chậm trả khi khởi kiện như thế nào?
Lãi suất chậm trả được xác định theo hai trường hợp. Có thỏa thuận thì Tòa án áp dụng mức đã thỏa thuận trong giới hạn luật định. Không có thỏa thuận thì áp dụng lãi suất nợ quá hạn trung bình của ít nhất 03 ngân hàng thương mại tại địa phương, tại thời điểm xét xử sơ thẩm.
Xác định sai trường hợp áp dụng là lỗi phổ biến nhất khi tính lãi. Các phần dưới đây phân tích từng trường hợp và so sánh với pháp luật dân sự.
Khi hợp đồng có thỏa thuận lãi suất chậm trả
Điều 306 Luật Thương mại 2005 cho phép các bên thỏa thuận khác về lãi chậm trả. Vì vậy, nếu hợp đồng ghi rõ mức lãi suất, ví dụ 12%/năm hoặc 1%/tháng trên số tiền chậm trả, Tòa án thường áp dụng mức đã thỏa thuận.
Luật Thương mại 2005 không quy định trần lãi suất chậm trả. Theo thực tiễn xét xử, nhiều Tòa án viện dẫn khoản 3 Điều 4 Luật Thương mại 2005 để áp dụng giới hạn 20%/năm tại khoản 1 Điều 468 Bộ luật Dân sự 2015. Phần vượt giới hạn này có nguy cơ không được chấp nhận.
Khi soạn hợp đồng, doanh nghiệp nên ghi lãi suất chậm trả không vượt quá 20%/năm, kèm mốc bắt đầu tính lãi và cách tính theo ngày để tránh tranh luận khi phát sinh tranh chấp.
Khi không có thỏa thuận: lãi suất nợ quá hạn trung bình của 03 ngân hàng
Theo Điều 11 Nghị quyết 01/2019/NQ-HĐTP, Tòa án căn cứ mức lãi suất nợ quá hạn trung bình trên thị trường của ít nhất 03 ngân hàng thương mại. Các ngân hàng điển hình gồm Ngân hàng TMCP Ngoại thương Việt Nam, Ngân hàng TMCP Công thương Việt Nam và Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam.
Theo Điều 11 Nghị quyết 01/2019/NQ-HĐTP, các ngân hàng được chọn phải có trụ sở, chi nhánh hoặc phòng giao dịch tại tỉnh, thành phố nơi Tòa án giải quyết vụ án có trụ sở. Thời điểm lấy lãi suất là thời điểm thanh toán, được hiểu là thời điểm xét xử sơ thẩm, trừ trường hợp có thỏa thuận khác hoặc pháp luật quy định khác.
Hướng này thống nhất với Án lệ số 09/2016/AL, theo đó không lấy lãi suất cơ bản do Ngân hàng Nhà nước công bố làm lãi suất chậm trả trong hợp đồng mua bán hàng hóa.
Do lãi suất chỉ chốt được vào ngày xét xử sơ thẩm, đơn khởi kiện nên ghi lãi suất tạm tính khi nộp đơn và đề nghị Tòa án tính lãi đến ngày xét xử sơ thẩm theo mức lãi suất tại thời điểm đó.
So sánh lãi chậm trả theo Luật Thương mại và Bộ luật Dân sự
Bảng dưới đây giúp doanh nghiệp tự phân loại hợp đồng của mình để chọn đúng căn cứ tính lãi:
| Tiêu chí | Hợp đồng thương mại | Hợp đồng dân sự |
|---|---|---|
| Căn cứ pháp lý | Điều 306 Luật Thương mại 2005 | Điều 357 Bộ luật Dân sự 2015 |
| Có thỏa thuận lãi suất | Theo thỏa thuận; thực tiễn thường giới hạn 20%/năm | Không vượt 20%/năm theo khoản 1 Điều 468 Bộ luật Dân sự 2015 |
| Không có thỏa thuận | Lãi suất nợ quá hạn trung bình của ít nhất 03 ngân hàng | 10%/năm theo khoản 2 Điều 468 Bộ luật Dân sự 2015 |
| Thời điểm lấy lãi suất | Thời điểm xét xử sơ thẩm | Thời điểm trả nợ |
| Văn bản hướng dẫn | Điều 11 Nghị quyết 01/2019/NQ-HĐTP, Án lệ số 09/2016/AL | Nghị quyết 01/2019/NQ-HĐTP |
Theo khoản 1 Điều 30 Bộ luật Tố tụng dân sự 2015 (sửa đổi, bổ sung 2019, 2020, 2022, 2023, 2024, 2025), tranh chấp kinh doanh, thương mại là tranh chấp giữa cá nhân, tổ chức có đăng ký kinh doanh với nhau và đều có mục đích lợi nhuận.
Công thức và thời gian tính lãi chậm thanh toán
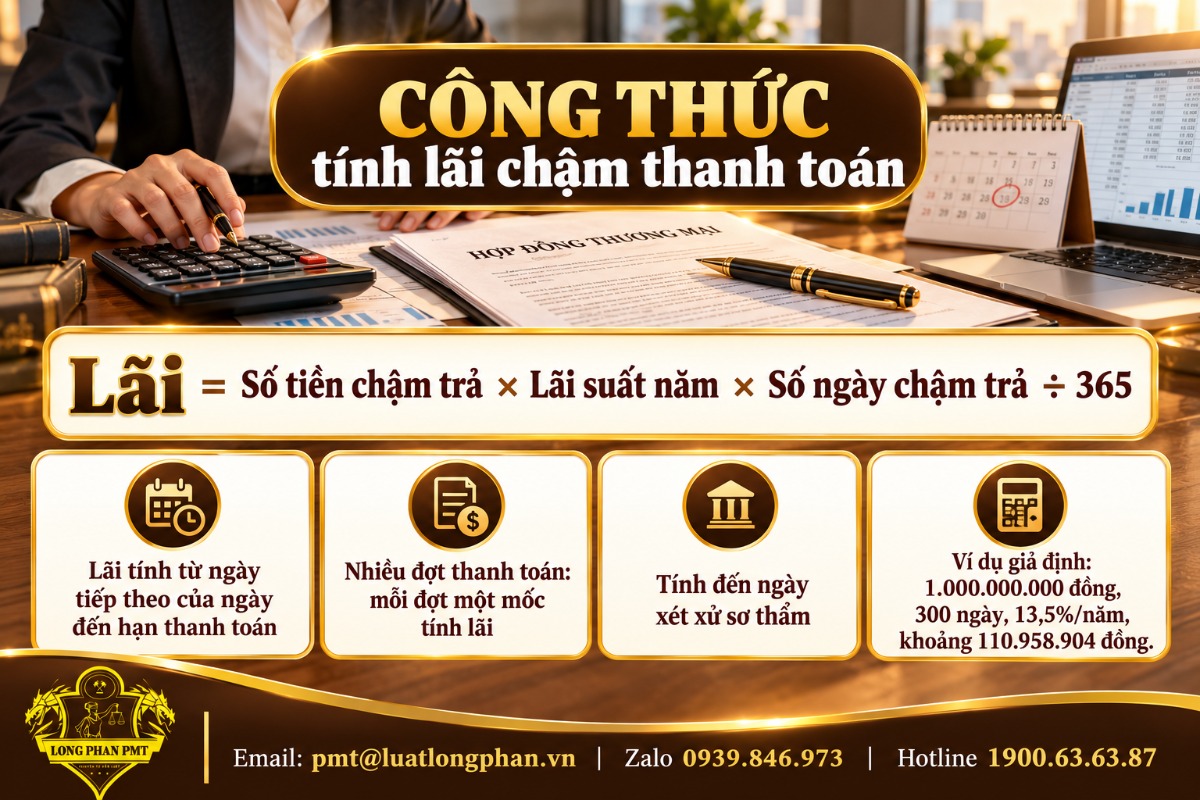
Công thức cơ bản là: tiền lãi chậm trả bằng số tiền chậm trả nhân với lãi suất năm, nhân với số ngày chậm trả chia cho 365. Hai biến số dễ sai nhất là mốc bắt đầu tính lãi và mốc kết thúc tính lãi, đặc biệt khi hợp đồng thanh toán theo nhiều đợt.
Phần này hướng dẫn xác định từng mốc thời gian và minh họa bằng ví dụ, để doanh nghiệp tự tính thử trước khi nộp đơn.
Mốc bắt đầu tính lãi
Lãi bắt đầu tính từ ngày tiếp theo của ngày đến hạn thanh toán ghi trong hợp đồng. Nếu hợp đồng chia nhiều đợt, mỗi đợt có mốc tính lãi riêng.
Khi hợp đồng không ghi thời hạn thanh toán, pháp luật có quy định bổ sung:
- Với mua bán hàng hóa, theo khoản 1 Điều 55 Luật Thương mại 2005, bên mua phải thanh toán khi bên bán giao hàng hoặc giao chứng từ liên quan đến hàng hóa, nếu không có thỏa thuận khác.
- Với cung ứng dịch vụ, theo Điều 87 Luật Thương mại 2005, thời hạn thanh toán là khi việc cung ứng dịch vụ được hoàn thành, nếu không có thỏa thuận khác.
Nếu hợp đồng quy định thanh toán trong một số ngày kể từ ngày nhận hóa đơn, bên bán nên lưu bằng chứng gửi hóa đơn, như biên bản giao nhận hoặc email xác nhận.
Mốc kết thúc tính lãi và lãi sau khi có bản án
Trong vụ án, Tòa án tính lãi chậm trả đến ngày xét xử sơ thẩm. Đây cũng là thời điểm lấy lãi suất theo Điều 11 Nghị quyết 01/2019/NQ-HĐTP.
Sau khi bản án có hiệu lực, nếu bên phải thi hành án chưa trả, khoản lãi tiếp tục phát sinh. Theo điểm b khoản 1 Điều 13 Nghị quyết 01/2019/NQ-HĐTP, khi các bên không có thỏa thuận về lãi, bên phải thi hành án chịu lãi trên số tiền còn phải thi hành. Mức lãi theo khoản 2 Điều 468 Bộ luật Dân sự 2015.
Doanh nghiệp nên đề nghị Tòa án ghi rõ nội dung này trong phần quyết định của bản án, để cơ quan thi hành án dân sự có căn cứ tính tiếp tiền lãi.
Ví dụ minh họa cách tính tiền lãi
Giả định Công ty A bán thép cho Công ty B, giá trị đợt thanh toán là 1.000.000.000 đồng, đến hạn ngày 01/3/2026. Công ty B không trả và ngày xét xử sơ thẩm dự kiến là ngày 26/12/2026. Hợp đồng không có thỏa thuận lãi suất chậm trả.
Các bước tính như sau:
- Xác định số tiền chậm trả: 1.000.000.000 đồng.
- Xác định thời gian chậm trả: từ ngày 02/3/2026 đến ngày 26/12/2026, tổng cộng 300 ngày.
- Xác định lãi suất: giả định lãi suất nợ quá hạn trung bình của 03 ngân hàng tại địa phương là 13,5%/năm.
- Áp dụng công thức: 1.000.000.000 × 13,5% × 300/365.
- Kết quả tạm tính: khoảng 110.958.904 đồng tiền lãi chậm trả.
Mức 13,5%/năm chỉ là số giả định; số liệu thực tế lấy theo văn bản cung cấp lãi suất của các ngân hàng tại địa phương ở thời điểm xét xử sơ thẩm.
Kết hợp lãi chậm trả với phạt vi phạm và bồi thường thiệt hại
Doanh nghiệp có thể cùng lúc yêu cầu tiền lãi chậm trả và tiền phạt vi phạm nếu hợp đồng có thỏa thuận phạt. Yêu cầu bồi thường thiệt hại cũng có thể đi kèm, nhưng phải chứng minh tổn thất thực tế. Không được tính lãi chồng trên tiền phạt hoặc tiền bồi thường.
Ba khoản này có căn cứ, điều kiện và mức giới hạn khác nhau. Bảng dưới đây so sánh để doanh nghiệp xác định đúng từng yêu cầu trong đơn khởi kiện:
| Tiêu chí | Lãi chậm trả | Phạt vi phạm | Bồi thường thiệt hại |
|---|---|---|---|
| Căn cứ | Điều 306 Luật Thương mại 2005 | Điều 300, Điều 301 Luật Thương mại 2005 | Điều 302, Điều 303 Luật Thương mại 2005 |
| Cần thỏa thuận trong hợp đồng | Không bắt buộc | Bắt buộc | Không bắt buộc |
| Cần chứng minh thiệt hại | Không | Không | Có |
| Mức giới hạn | Theo thỏa thuận hoặc lãi suất thị trường | Không quá 8% giá trị phần nghĩa vụ bị vi phạm | Theo tổn thất thực tế và khoản lợi trực tiếp bị mất |
| Được tính lãi trên khoản này | Không áp dụng | Không, theo Án lệ số 09/2016/AL | Không, theo Án lệ số 09/2016/AL |
Theo khoản 2 Điều 307 Luật Thương mại 2005, khi các bên có thỏa thuận phạt vi phạm, bên bị vi phạm có quyền áp dụng cả phạt vi phạm và bồi thường thiệt hại, trừ trường hợp Luật này có quy định khác. Quyền yêu cầu tiền lãi chậm trả theo Điều 306 là quyền độc lập với hai chế tài trên.
Không nên yêu cầu bồi thường cho chính khoản thiệt hại đã được bù bằng tiền lãi, như chi phí vốn do chậm nhận tiền. Tòa án thường loại phần trùng lặp và nguyên đơn chịu án phí trên phần bị bác.
Trình bày yêu cầu tính lãi trong hồ sơ khởi kiện
Đơn khởi kiện cần nêu cụ thể số tiền gốc, mốc tính lãi, lãi suất áp dụng và số tiền lãi tạm tính. Tòa án chỉ giải quyết trong phạm vi yêu cầu, nên thiếu yêu cầu tính lãi trong đơn ban đầu có thể khiến doanh nghiệp không đòi được khoản lãi trong vụ án đó.
Trước khi nộp đơn, doanh nghiệp cần kiểm tra bốn vấn đề: thời hiệu, cơ quan có thẩm quyền, nội dung đơn kèm chứng cứ và án phí.
Thời hiệu khởi kiện đòi tiền hàng và tiền lãi
Theo quy định tại Điều 319 Luật Thương mại 2005, thời hiệu khởi kiện tranh chấp thương mại là 02 năm kể từ thời điểm quyền và lợi ích hợp pháp bị xâm phạm. Trên thực tế, vẫn có quan điểm áp dụng thời hiệu 03 năm theo khoản 1 Điều 429 Bộ luật Dân sự 2015.
Theo khoản 2 Điều 184 Bộ luật Tố tụng dân sự 2015, Tòa án chỉ áp dụng thời hiệu khi một bên yêu cầu trước khi Tòa án cấp sơ thẩm ra bản án, quyết định. Theo điểm a khoản 1 Điều 157 Bộ luật Dân sự 2015, thời hiệu bắt đầu lại khi bên có nghĩa vụ thừa nhận một phần hoặc toàn bộ nghĩa vụ.
Do quan điểm áp dụng chưa thống nhất, doanh nghiệp nên khởi kiện trong vòng 02 năm kể từ ngày đến hạn thanh toán. Nếu đã gần hết thời hạn, nên lập ngay biên bản đối chiếu công nợ có chữ ký, đóng dấu của bên nợ. Văn bản xác nhận nợ này giúp thời hiệu bắt đầu lại.
Tòa án hay trọng tài có thẩm quyền giải quyết
Theo Điều 6 Luật Trọng tài thương mại 2010, nếu các bên có thỏa thuận trọng tài hợp lệ, Tòa án phải từ chối thụ lý. Ngoại lệ là khi thỏa thuận trọng tài vô hiệu hoặc không thể thực hiện được.
Khi không có thỏa thuận trọng tài, Tòa án nhân dân khu vực giải quyết sơ thẩm tranh chấp kinh doanh, thương mại theo Điều 35 Bộ luật Tố tụng dân sự 2015 (sửa đổi, bổ sung 2025). Theo điểm a khoản 1 Điều 39 Bộ luật này, Tòa án nơi bị đơn có trụ sở có thẩm quyền theo lãnh thổ, trừ khi có thỏa thuận khác theo luật định.
Theo thực tiễn, Hội đồng trọng tài cũng áp dụng Điều 306 Luật Thương mại 2005 và thường tham khảo cách tính tại Nghị quyết 01/2019/NQ-HĐTP. Vì vậy, bảng lãi suất của ít nhất 03 ngân hàng vẫn cần chuẩn bị.
Ghi yêu cầu tính lãi trong đơn và chứng cứ kèm theo
Theo khoản 1 Điều 5 Bộ luật Tố tụng dân sự 2015, Tòa án chỉ giải quyết trong phạm vi đơn khởi kiện. Theo khoản 4 Điều 189 Bộ luật này, đơn phải nêu cụ thể những vấn đề yêu cầu Tòa án giải quyết đối với người bị kiện.
Theo khoản 1 Điều 244 Bộ luật Tố tụng dân sự 2015, Hội đồng xét xử chỉ chấp nhận việc thay đổi, bổ sung yêu cầu nếu không vượt quá phạm vi yêu cầu khởi kiện ban đầu. Vì vậy, đơn nên ghi rõ “tiền lãi chậm trả tính đến ngày xét xử sơ thẩm”. Cách ghi này cho phép cập nhật số tiền lãi tại phiên tòa.
Theo khoản 1 Điều 91 Bộ luật Tố tụng dân sự 2015, đương sự có yêu cầu phải cung cấp chứng cứ chứng minh. Hồ sơ yêu cầu tính lãi nên gồm:
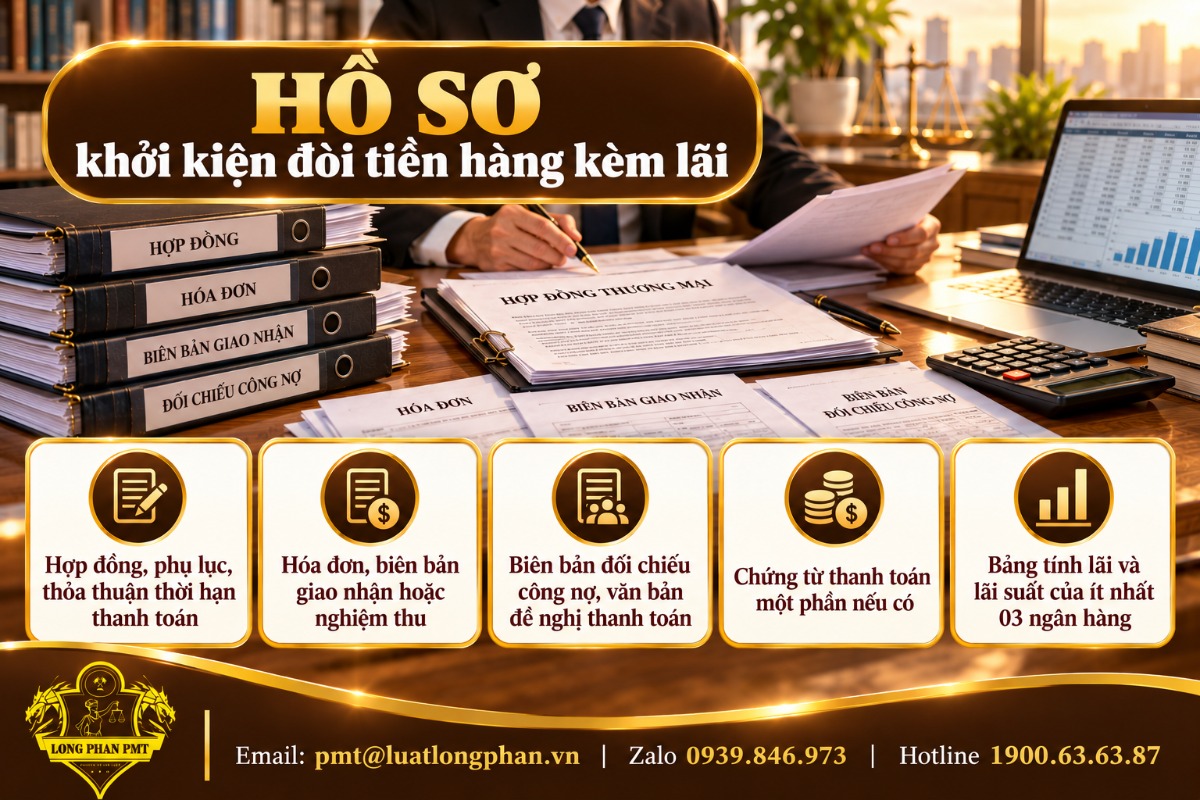
- Hợp đồng, phụ lục hợp đồng và các thỏa thuận sửa đổi về thời hạn thanh toán.
- Hóa đơn, biên bản giao nhận hàng hoặc biên bản nghiệm thu dịch vụ.
- Biên bản đối chiếu công nợ, văn bản đề nghị thanh toán và phản hồi của bên nợ.
- Chứng từ thanh toán một phần, nếu có, để xác định chính xác số tiền còn nợ.
- Bảng tính lãi chi tiết theo từng đợt, kèm văn bản cung cấp lãi suất của các ngân hàng tại địa phương.
Án phí trên khoản tiền lãi yêu cầu
Tiền lãi chậm trả là một phần giá trị tranh chấp nên được cộng vào để tính án phí có giá ngạch. Mức án phí theo Danh mục án phí, lệ phí Tòa án ban hành kèm theo Nghị quyết 326/2016/UBTVQH14:
| Giá trị tranh chấp kinh doanh, thương mại | Mức án phí sơ thẩm |
|---|---|
| Từ 60.000.000 đồng trở xuống | 3.000.000 đồng |
| Trên 60.000.000 đồng đến 400.000.000 đồng | 5% giá trị tranh chấp |
| Trên 400.000.000 đồng đến 800.000.000 đồng | 20.000.000 đồng + 4% phần vượt quá 400.000.000 đồng |
| Trên 800.000.000 đồng đến 2.000.000.000 đồng | 36.000.000 đồng + 3% phần vượt quá 800.000.000 đồng |
| Trên 2.000.000.000 đồng đến 4.000.000.000 đồng | 72.000.000 đồng + 2% phần vượt quá 2.000.000.000 đồng |
| Trên 4.000.000.000 đồng | 112.000.000 đồng + 0,1% phần vượt quá 4.000.000.000 đồng |
Theo Điều 7 Nghị quyết 326/2016/UBTVQH14, tạm ứng án phí sơ thẩm vụ án có giá ngạch bằng 50% mức án phí Tòa án dự tính. Nguyên đơn chịu án phí trên phần yêu cầu không được chấp nhận, nên yêu cầu lãi suất quá cao chỉ làm tăng chi phí.
Nếu doanh nghiệp chưa chắc lãi suất nào sẽ được chấp nhận, hãy gửi hợp đồng và bảng công nợ để Luật Long Phan PMT lập bảng tính lãi theo từng phương án trước khi nộp đơn.
Quy trình khởi kiện đòi tiền hàng kèm lãi chậm trả
Quy trình gồm ba giai đoạn: chuẩn bị chứng cứ và tính lãi, nộp đơn và tham gia tố tụng, rồi cập nhật số tiền lãi tại phiên tòa. Làm đúng thứ tự giúp hạn chế việc bị yêu cầu sửa đổi đơn và giữ trọn khoản lãi có quyền yêu cầu.
Các bước cụ thể như sau:
- Rà soát hợp đồng để xác định thời hạn thanh toán, điều khoản lãi suất, phạt vi phạm và điều khoản giải quyết tranh chấp.
- Lập biên bản đối chiếu công nợ hoặc gửi văn bản đề nghị thanh toán có ấn định thời hạn.
- Thu thập văn bản cung cấp lãi suất nợ quá hạn của ít nhất 03 ngân hàng tại địa phương và lập bảng tính lãi tạm tính.
- Soạn đơn khởi kiện theo Điều 189 Bộ luật Tố tụng dân sự 2015, tách riêng tiền gốc, tiền lãi, tiền phạt và bồi thường.
- Nộp đơn tại Tòa án nhân dân khu vực có thẩm quyền và nộp tạm ứng án phí theo thông báo của Tòa án.
- Tham gia phiên họp kiểm tra việc giao nộp, tiếp cận, công khai chứng cứ và hòa giải.
- Cập nhật bảng tính lãi đến ngày xét xử sơ thẩm và trình bày tại phiên tòa.
Nếu ngân hàng không cung cấp văn bản lãi suất, đương sự có thể đề nghị Tòa án yêu cầu ngân hàng cung cấp theo Điều 106 Bộ luật Tố tụng dân sự 2015, nên nêu ngay trong đơn khởi kiện.
Kinh nghiệm thực tế khi yêu cầu Tòa án tính lãi chậm thanh toán
Qua các hồ sơ đã tiếp nhận, phần lớn yêu cầu tính lãi bị điều chỉnh giảm không phải vì doanh nghiệp không có quyền, mà vì cách tính và cách chứng minh chưa đúng. Những sai lầm dưới đây lặp lại thường xuyên và có thể phòng tránh.
Một sai lầm phổ biến mà khách hàng thường gặp là áp mức 10%/năm theo Bộ luật Dân sự cho hợp đồng thương mại không có thỏa thuận lãi. Trong nhiều thời điểm, lãi suất nợ quá hạn trung bình của ngân hàng cao hơn mức này. Áp sai căn cứ đồng nghĩa với việc doanh nghiệp tự từ bỏ một phần quyền lợi.
Trong thực tế xử lý các vụ việc tương tự, có doanh nghiệp tính lãi trên tổng số tiền gồm cả tiền phạt vi phạm. Phần lãi này gần như chắc chắn bị bác theo Án lệ số 09/2016/AL. Hệ quả kéo theo là nguyên đơn chịu án phí trên phần bị bác.
Một tình huống khác là hợp đồng thanh toán nhiều đợt, bên mua trả không đúng từng đợt. Khi đó cần lập bảng tính theo từng đợt, xác định khoản thanh toán sau được trừ vào đợt nào. Bảng tính gộp một mốc duy nhất thường bị bị đơn phản bác và Tòa án yêu cầu tính lại.
Qua các hồ sơ đã tiếp nhận, cũng có trường hợp bị đơn yêu cầu áp dụng thời hiệu ngay tại phiên họp kiểm tra chứng cứ. Doanh nghiệp giữ được quyền khởi kiện nhờ biên bản đối chiếu công nợ ký trong vòng hai năm trước khi nộp đơn. Vì vậy, đối chiếu công nợ định kỳ có giá trị rất lớn, không chỉ là thủ tục kế toán.
THÔNG TIN LIÊN HỆ
Nếu doanh nghiệp đang bị đối tác chậm thanh toán và cần tính chính xác tiền lãi chậm trả trước khi khởi kiện, Luật Long Phan PMT sẵn sàng rà soát hợp đồng, lập bảng tính lãi và soạn đơn khởi kiện phù hợp với từng vụ việc.
Tham khảo ngay: Dịch vụ luật sư giải quyết tranh chấp hợp đồng thương mại
📞 Hotline: 1900 636 387
✉️ Email: pmt@luatlongphan.vn
💬 Zalo: 0939 846 973
📍 TRỤ SỞ CÔNG TY: Phòng A1, tầng 14, tòa nhà HM Town, 412 Nguyễn Thị Minh Khai, Phường Bàn Cờ, TP. Hồ Chí Minh.
🏢 Văn phòng tư vấn: Tầng 3, Tòa nhà An Phú Plaza, 117-119 Lý Chính Thắng, Phường Xuân Hòa, TP. Hồ Chí Minh.
🏬 Văn phòng giao dịch tại Thủ Đức: Tầng trệt lửng, Lô thương mại TM7, số 17 đường số 3, Phường Thủ Đức, TP. Hồ Chí Minh.
🏙️ Chi nhánh tại Hà Nội: Tầng 6 Tòa nhà MD Complex, số 68 Nguyễn Cơ Thạch, Phường Từ Liêm, Thành phố Hà Nội.
Quý khách có thể gửi hồ sơ vụ việc qua Email hoặc Zalo nêu trên để được đánh giá sơ bộ.
Các câu hỏi thường gặp về lãi chậm thanh toán hợp đồng thương mại
Phần này tổng hợp câu hỏi doanh nghiệp thường đặt ra khi chuẩn bị khởi kiện đòi tiền hàng và tiền lãi. Mỗi câu trả lời nêu kết luận trước, sau đó dẫn căn cứ pháp lý. Kết quả cụ thể còn phụ thuộc chứng cứ của từng vụ việc.
1. Hợp đồng không ghi lãi suất chậm trả thì có đòi được tiền lãi không?
Có. Theo Điều 306 Luật Thương mại 2005, quyền yêu cầu tiền lãi chậm trả phát sinh trực tiếp từ luật. Khi không có thỏa thuận, Tòa án áp dụng lãi suất nợ quá hạn trung bình của ít nhất 03 ngân hàng thương mại tại địa phương, theo Điều 11 Nghị quyết 01/2019/NQ-HĐTP.
2. Có được tính lãi trên tiền phạt vi phạm hợp đồng không?
Không. Án lệ số 09/2016/AL xác định Tòa án không chấp nhận tính lãi trên tiền phạt vi phạm và tiền bồi thường thiệt hại. Lãi chậm trả chỉ tính trên khoản tiền gốc đến hạn, như tiền hàng hoặc thù lao dịch vụ theo Điều 306 Luật Thương mại 2005.
3. Tiền lãi được tính đến thời điểm nào?
Trong vụ án, tiền lãi được tính đến ngày xét xử sơ thẩm, theo Điều 11 Nghị quyết 01/2019/NQ-HĐTP. Sau khi bản án có hiệu lực mà bên phải thi hành án chưa trả, lãi tiếp tục phát sinh theo điểm b khoản 1 Điều 13 Nghị quyết này. Mức lãi khi đó theo khoản 2 Điều 468 Bộ luật Dân sự 2015.
4. Đã quá 02 năm kể từ ngày đến hạn thanh toán thì còn khởi kiện được không?
Vẫn có thể, tùy tình huống. Theo khoản 2 Điều 184 Bộ luật Tố tụng dân sự 2015, Tòa án chỉ áp dụng thời hiệu khi đương sự yêu cầu. Nếu bên nợ đã ký xác nhận nợ, thời hiệu bắt đầu lại theo điểm a khoản 1 Điều 157 Bộ luật Dân sự 2015.
5. Yêu cầu vừa phạt vi phạm vừa tính lãi chậm trả có được không?
Được, nếu hợp đồng có thỏa thuận phạt vi phạm. Phạt vi phạm theo Điều 300 và Điều 301 Luật Thương mại 2005, tối đa 8% giá trị phần nghĩa vụ bị vi phạm. Tiền lãi chậm trả là quyền độc lập theo Điều 306 Luật này, không phụ thuộc điều khoản phạt.
Kết luận
Lãi chậm thanh toán hợp đồng thương mại được tính theo thỏa thuận hoặc theo lãi suất nợ quá hạn trung bình của ít nhất 03 ngân hàng tại địa phương, đến ngày xét xử sơ thẩm. Doanh nghiệp cần xác định đúng căn cứ, mốc tính lãi, thời hiệu và ghi rõ yêu cầu trong đơn khởi kiện. Luật Long Phan PMT hỗ trợ lập bảng tính lãi, soạn đơn và đại diện tố tụng qua hotline 1900636387. Tham khảo thêm dịch vụ luật sư giải quyết tranh chấp hợp đồng thương mại của Luật Long Phan PMT.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:
- Luật Thương mại 2005 (sửa đổi, bổ sung 2017, 2019, 2025)
- Bộ luật Dân sự 2015
- Nghị quyết 01/2019/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao
- Án lệ số 09/2016/AL của Hội đồng Thẩm phán Tòa án nhân dân tối cao
- Lưu ý: Các quy định pháp luật có thể thay đổi tùy theo thời điểm. Quý khách hàng vui lòng liên hệ trực tiếp Luật Long Phan PMT qua Hotline 1900.63.63.87 để được cập nhật tư vấn pháp lý mới nhất.
Tags: Bồi thường thiệt hại hợp đồng, công nợ quá hạn, đối chiếu công nợ, đơn khởi kiện đòi nợ, khởi kiện đòi tiền hàng, lãi suất nợ quá hạn trung bình, Phạt vi phạm hợp đồng, thời hiệu khởi kiện thương mại, tính lãi chậm trả, tranh chấp thanh toán thương mại

Lưu ý: Nội dung bài viết công khai tại website của Luật Long Phan PMT chỉ mang tính chất tham khảo về việc áp dụng quy định pháp luật. Tùy từng thời điểm, đối tượng và sự sửa đổi, bổ sung, thay thế của chính sách pháp luật, văn bản pháp lý mà nội dung tư vấn có thể sẽ không còn phù hợp với tình huống Quý khách đang gặp phải hoặc cần tham khảo ý kiến pháp lý. Trường hợp Quý khách cần ý kiến pháp lý cụ thể, chuyên sâu theo từng hồ sơ, vụ việc, vui lòng liên hệ với Chúng tôi qua các phương thức bên dưới. Với sự nhiệt tình và tận tâm, Chúng tôi tin rằng Luật Long Phan PMT sẽ là nơi hỗ trợ pháp lý đáng tin cậy của Quý khách hàng.