Khi phát sinh khởi kiện tranh chấp hợp đồng bảo hiểm có nhiều doanh nghiệp bảo hiểm cùng tham gia, việc xác định đúng chủ thể bị kiện và phạm vi yêu cầu bồi thường là vấn đề cần được xem xét kỹ. Luật Long Phan PMT nhận thấy không ít doanh nghiệp mua bảo hiểm còn lúng túng trong việc lựa chọn khởi kiện một hay nhiều doanh nghiệp bảo hiểm, đặc biệt khi chỉ một bên từ chối hoặc chậm thực hiện nghĩa vụ bồi thường. Việc xác định không đúng phạm vi khởi kiện có thể ảnh hưởng trực tiếp đến phần yêu cầu bồi thường được Tòa án xem xét, giải quyết. Bài viết dưới đây phân tích cơ chế trách nhiệm trong tranh chấp thương mại phát sinh từ loại hợp đồng này, quyền khởi kiện của bên mua bảo hiểm và quy trình xác định đúng bị đơn.
Lưu ý pháp lý quan trọng:
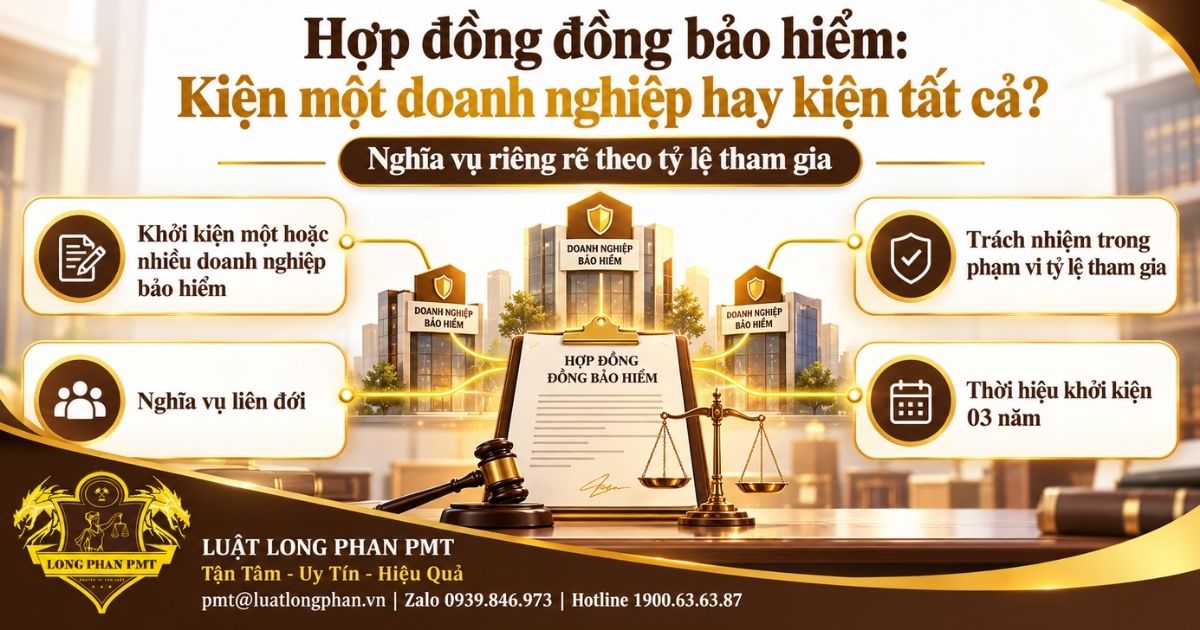
- Nguyên tắc mặc định trong đồng bảo hiểm là nghĩa vụ riêng rẽ theo tỷ lệ tham gia của từng doanh nghiệp bảo hiểm, trừ khi các bên có thỏa thuận khác, theo Điều 287 Bộ luật Dân sự 2015 và khoản 29 Điều 4 Luật Kinh doanh bảo hiểm 2022.
- Doanh nghiệp mua bảo hiểm có quyền tự quyết định khởi kiện một hoặc nhiều doanh nghiệp bảo hiểm tham gia hợp đồng, theo Điều 5 và Điều 71 Bộ luật Tố tụng dân sự 2015.
- Nếu chỉ khởi kiện một doanh nghiệp bảo hiểm trong quan hệ nghĩa vụ riêng rẽ, Tòa án chỉ xem xét trách nhiệm trong phạm vi tỷ lệ tham gia của bị đơn đó, theo Điều 287 Bộ luật Dân sự 2015.
- Thời hiệu khởi kiện tranh chấp hợp đồng đồng bảo hiểm là 03 năm kể từ ngày quyền và lợi ích hợp pháp bị xâm phạm, theo Điều 429 Bộ luật Dân sự 2015.
Doanh nghiệp bảo hiểm chịu trách nhiệm riêng rẽ hay liên đới trong hợp đồng đồng bảo hiểm?
Việc xác định cơ chế trách nhiệm của từng doanh nghiệp bảo hiểm tham gia hợp đồng này là riêng rẽ theo tỷ lệ hay liên đới toàn bộ quyết định doanh nghiệp mua bảo hiểm cần kiện ai và có thể đòi bao nhiêu từ mỗi bị đơn. Pháp luật dân sự đặt ra nguyên tắc mặc định, nhưng các bên hoàn toàn có thể thỏa thuận khác trong hợp đồng.
Bộ luật Dân sự 2015 phân biệt rõ hai loại nghĩa vụ nhiều chủ thể: nghĩa vụ riêng rẽ và nghĩa vụ liên đới. Đồng bảo hiểm vốn dĩ được xây dựng trên cơ chế phân chia rủi ro theo tỷ lệ, nên về bản chất gần với nghĩa vụ riêng rẽ hơn là nghĩa vụ liên đới. Tuy nhiên, thị trường bảo hiểm quốc tế và trong nước vẫn tồn tại một số cấu trúc hợp đồng có điều khoản cam kết liên đới hoặc chỉ định doanh nghiệp bảo hiểm đứng đầu (leading insurer) đại diện thu phí và giải quyết bồi thường.
Nguyên tắc mặc định là nghĩa vụ riêng rẽ theo tỷ lệ tham gia
Theo Điều 287 Bộ luật Dân sự 2015, khi nhiều người cùng thực hiện một nghĩa vụ nhưng mỗi người có một phần nghĩa vụ nhất định và riêng rẽ thì mỗi người chỉ phải thực hiện phần nghĩa vụ của mình. Kết hợp với khoản 29 Điều 4 Luật Kinh doanh bảo hiểm 2022 quy định mỗi doanh nghiệp bảo hiểm tham gia đồng bảo hiểm nhận phí và bồi thường theo tỷ lệ đã thỏa thuận, có thể xác định rằng nếu hợp đồng không có điều khoản khác, mỗi doanh nghiệp bảo hiểm chỉ chịu trách nhiệm bồi thường trong phạm vi tỷ lệ tham gia của mình, không phải chịu thay phần của doanh nghiệp khác.
Trường hợp phát sinh nghĩa vụ liên đới giữa các doanh nghiệp đồng bảo hiểm
Theo khoản 1 Điều 288 Bộ luật Dân sự 2015, nghĩa vụ liên đới là nghĩa vụ do nhiều người cùng phải thực hiện và bên có quyền có thể yêu cầu bất cứ ai trong số những người có nghĩa vụ phải thực hiện toàn bộ nghĩa vụ. Cơ chế này chỉ áp dụng cho quan hệ đồng bảo hiểm khi các bên có điều khoản cam kết liên đới rõ ràng, hoặc khi doanh nghiệp bảo hiểm đứng đầu nhận ủy quyền đại diện chịu trách nhiệm toàn bộ trước bên mua bảo hiểm.
Đây là một ngoại lệ so với nguyên tắc riêng rẽ mặc định, nên doanh nghiệp mua bảo hiểm không nên mặc định suy đoán có nghĩa vụ liên đới chỉ vì hợp đồng có chỉ định một doanh nghiệp đứng đầu. Trước khi xác định phạm vi khởi kiện, cần đọc kỹ toàn bộ điều khoản trách nhiệm, điều khoản đại diện và điều khoản thanh toán bồi thường trong hợp đồng cụ thể, vì cách diễn đạt khác nhau giữa các hợp đồng có thể dẫn đến kết luận hoàn toàn khác nhau về cơ chế trách nhiệm áp dụng.
So sánh nghĩa vụ riêng rẽ và nghĩa vụ liên đới trong đồng bảo hiểm:
| Tiêu chí | Nghĩa vụ riêng rẽ (mặc định) | Nghĩa vụ liên đới (ngoại lệ) |
| Căn cứ pháp lý | Điều 287 Bộ luật Dân sự 2015; khoản 29 Điều 4 Luật Kinh doanh bảo hiểm 2022 | Khoản 1 Điều 288 Bộ luật Dân sự 2015 |
| Điều kiện áp dụng | Áp dụng khi hợp đồng không có thỏa thuận khác | Chỉ áp dụng khi có điều khoản cam kết liên đới hoặc ủy quyền cho doanh nghiệp đứng đầu |
| Phạm vi trách nhiệm mỗi doanh nghiệp | Chỉ chịu trách nhiệm trong tỷ lệ tham gia đã thỏa thuận | Có thể phải thực hiện toàn bộ nghĩa vụ nếu bên có quyền yêu cầu |
| Quyền của bên mua bảo hiểm khi đòi bồi thường | Phải yêu cầu từng doanh nghiệp theo đúng tỷ lệ | Có thể yêu cầu bất kỳ doanh nghiệp nào thực hiện toàn bộ |
Doanh nghiệp mua bảo hiểm có được kiện một doanh nghiệp bảo hiểm hay không?
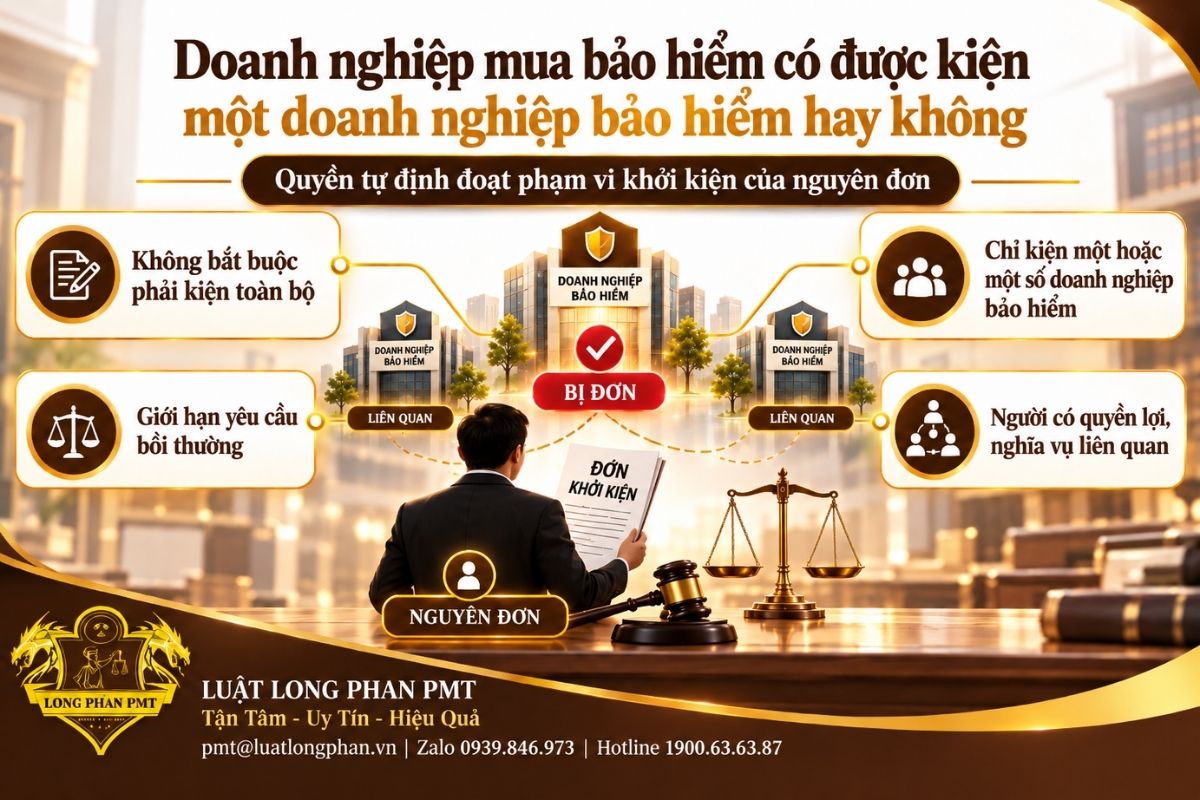
Doanh nghiệp mua bảo hiểm hoàn toàn có quyền chỉ khởi kiện một trong số các doanh nghiệp bảo hiểm tham gia hợp đồng này, vì pháp luật tố tụng dân sự tôn trọng quyền tự định đoạt của nguyên đơn. Tuy nhiên, việc chỉ kiện một bị đơn trong quan hệ nghĩa vụ riêng rẽ đồng nghĩa với việc chấp nhận giới hạn yêu cầu bồi thường trong đúng tỷ lệ trách nhiệm của bị đơn đó.
Quyền tự định đoạt phạm vi khởi kiện đi kèm với hệ quả pháp lý tương ứng, và các doanh nghiệp bảo hiểm không bị kiện vẫn có thể được đưa vào tham gia tố tụng để bảo đảm vụ án được giải quyết toàn diện, không phát sinh tranh chấp mới sau khi bản án có hiệu lực.
Quyền tự định đoạt phạm vi khởi kiện của nguyên đơn
Theo Điều 5 Bộ luật Tố tụng dân sự 2015, đương sự có quyền quyết định việc khởi kiện, yêu cầu Tòa án có thẩm quyền giải quyết vụ việc dân sự, và Tòa án chỉ giải quyết trong phạm vi đơn khởi kiện đã nộp. Điều 71 Bộ luật Tố tụng dân sự 2015 cũng ghi nhận quyền của nguyên đơn trong việc xác định phạm vi yêu cầu khởi kiện của mình. Như vậy, doanh nghiệp mua bảo hiểm có quyền chỉ kiện một hoặc một số doanh nghiệp bảo hiểm mà không bắt buộc phải kiện toàn bộ các bên tham gia hợp đồng.
Hệ quả khi chỉ kiện một doanh nghiệp bảo hiểm trong quan hệ nghĩa vụ riêng rẽ
Theo Điều 287 Bộ luật Dân sự 2015, khi nghĩa vụ giữa các doanh nghiệp bảo hiểm là riêng rẽ theo tỷ lệ, Tòa án chỉ xem xét trách nhiệm của bị đơn trong đúng phạm vi tỷ lệ tham gia của doanh nghiệp đó, không thể buộc bị đơn chịu thay phần trách nhiệm của các doanh nghiệp bảo hiểm còn lại. Đây là trường hợp doanh nghiệp mua bảo hiểm cần đặc biệt lưu ý trước khi quyết định phạm vi khởi kiện: nếu chỉ kiện doanh nghiệp có tỷ lệ tham gia thấp, số tiền bồi thường thu hồi được có thể không đủ bù đắp thiệt hại thực tế, trong khi thời hiệu khởi kiện với các doanh nghiệp còn lại vẫn tiếp tục trôi qua.
Trong trường hợp doanh nghiệp mua bảo hiểm chưa chắc chắn về cơ chế trách nhiệm áp dụng cho hợp đồng của mình, nên đưa toàn bộ các doanh nghiệp bảo hiểm tham gia vào phạm vi khởi kiện ngay từ đầu, thay vì chỉ kiện một bên rồi tính toán khởi kiện bổ sung sau, để tránh phát sinh thêm án phí, thời gian tố tụng và rủi ro về thời hiệu.
Vai trò của các doanh nghiệp bảo hiểm còn lại trong vụ án
Theo khoản 4 Điều 68 Bộ luật Tố tụng dân sự 2015, người có quyền lợi, nghĩa vụ liên quan là người tuy không khởi kiện, không bị kiện nhưng việc giải quyết vụ án có liên quan đến quyền lợi, nghĩa vụ của họ. Các doanh nghiệp bảo hiểm không bị kiện trực tiếp có thể được Tòa án đưa vào tham gia tố tụng với tư cách này theo đề nghị của đương sự hoặc theo quyết định của Tòa án, nhằm bảo đảm việc giải quyết vụ án được đầy đủ, chính xác và tránh phát sinh tranh chấp bổ sung về sau.
Quy trình xác định đúng bị đơn và khởi kiện đòi bồi thường theo hợp đồng đồng bảo hiểm
Xác định đúng bị đơn trong tranh chấp loại hợp đồng này đòi hỏi doanh nghiệp mua bảo hiểm thực hiện tuần tự các bước rà soát hợp đồng, gửi yêu cầu bồi thường và chuẩn bị hồ sơ khởi kiện đúng quy định trước khi nộp đơn ra Tòa án.
Quy trình xác định đúng bị đơn và khởi kiện đòi bồi thường theo hợp đồng này gồm các bước sau:
- Rà soát toàn bộ hợp đồng để xác định tỷ lệ tham gia và điều khoản trách nhiệm (riêng rẽ hay liên đới) của từng doanh nghiệp bảo hiểm.
- Gửi hồ sơ yêu cầu bồi thường đến từng doanh nghiệp bảo hiểm theo đúng tỷ lệ đã thỏa thuận, trong thời hạn 01 năm kể từ ngày xảy ra sự kiện bảo hiểm theo Điều 30 Luật Kinh doanh bảo hiểm 2022.
- Theo dõi thời hạn bồi thường: nếu không có thỏa thuận khác, doanh nghiệp bảo hiểm phải bồi thường trong 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ, theo Điều 31 Luật Kinh doanh bảo hiểm 2022.
- Xác định căn cứ khởi kiện khi doanh nghiệp bảo hiểm từ chối hoặc chậm bồi thường, dựa trên căn cứ bồi thường và hình thức bồi thường quy định tại Điều 51, Điều 52 Luật Kinh doanh bảo hiểm 2022.
- Xác định đúng bị đơn (một hoặc nhiều doanh nghiệp bảo hiểm) và đề nghị Tòa án đưa các doanh nghiệp bảo hiểm còn lại tham gia tố tụng với tư cách người có quyền lợi, nghĩa vụ liên quan nếu cần.
- Chuẩn bị hồ sơ khởi kiện theo đúng hình thức, nội dung quy định tại Điều 189 Bộ luật Tố tụng dân sự 2015 và nộp đơn đến Tòa án có thẩm quyền.
Thời hiệu khởi kiện và thẩm quyền giải quyết tranh chấp
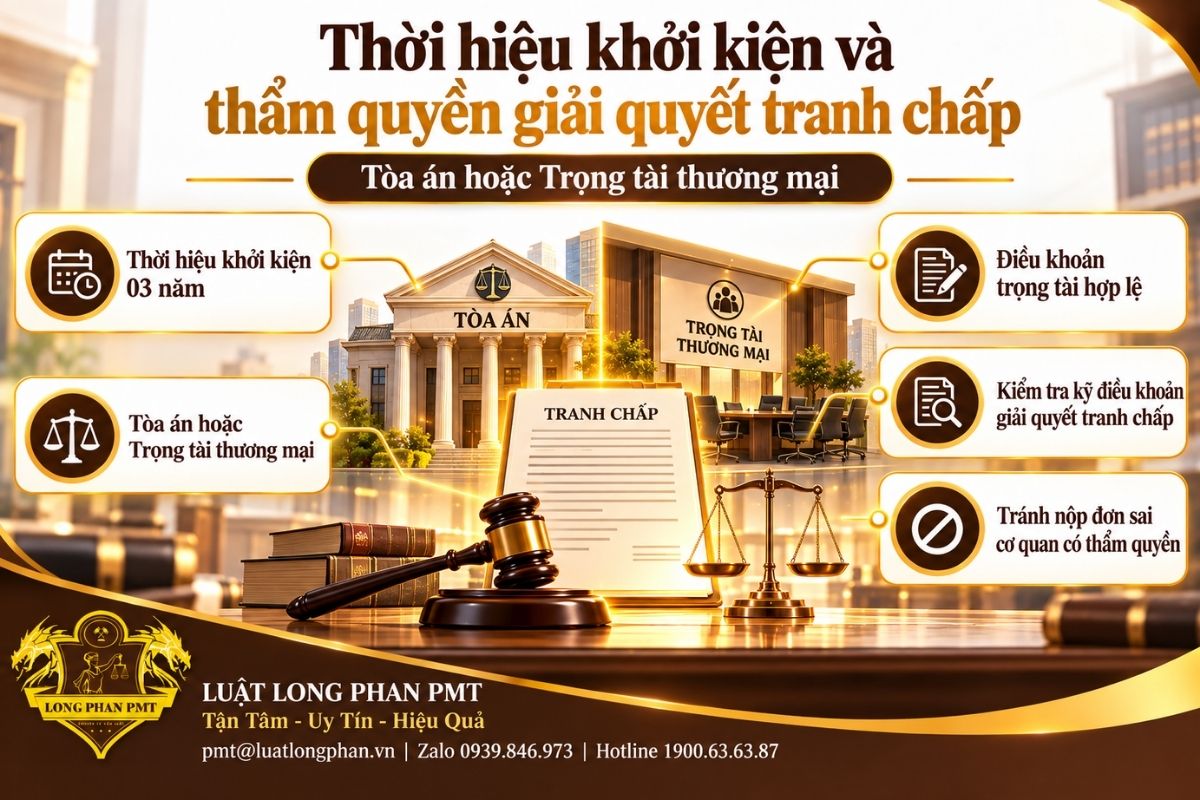
Doanh nghiệp mua bảo hiểm cần nắm rõ thời hạn 03 năm để khởi kiện và xác định đúng cơ quan có thẩm quyền giải quyết, vì hợp đồng có thể quy định giải quyết tranh chấp tại Tòa án hoặc Trọng tài thương mại tùy theo thỏa thuận cụ thể giữa các bên.
Việc bỏ lỡ thời hiệu khởi kiện hoặc nộp đơn sai cơ quan có thẩm quyền đều dẫn đến hậu quả doanh nghiệp mua bảo hiểm mất quyền yêu cầu Tòa án hoặc Trọng tài bảo vệ quyền lợi của mình, dù thiệt hại thực tế đã được xác định rõ ràng.
Thời hiệu khởi kiện 03 năm đối với tranh chấp này
Theo Điều 429 Bộ luật Dân sự 2015, thời hiệu khởi kiện để yêu cầu Tòa án giải quyết tranh chấp hợp đồng là 03 năm kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm. Đối với loại hợp đồng này, thời điểm này thường được xác định là ngày doanh nghiệp bảo hiểm từ chối bồi thường bằng văn bản hoặc ngày hết thời hạn bồi thường theo Điều 31 Luật Kinh doanh bảo hiểm 2022 mà doanh nghiệp bảo hiểm không thực hiện nghĩa vụ.
Thẩm quyền giải quyết tranh chấp: Tòa án hoặc Trọng tài thương mại
Theo Điều 32 Luật Kinh doanh bảo hiểm 2022, tranh chấp về hợp đồng bảo hiểm được giải quyết thông qua thương lượng giữa các bên; trường hợp không thương lượng được thì tranh chấp được giải quyết thông qua hòa giải, Trọng tài hoặc Tòa án theo thỏa thuận trong hợp đồng bảo hiểm và quy định của pháp luật. Nếu hợp đồng có điều khoản trọng tài hợp lệ, tranh chấp sẽ được giải quyết bằng Trọng tài thương mại theo khoản 1 Điều 5 Luật Trọng tài thương mại 2010, và Tòa án phải từ chối thụ lý nếu một bên khởi kiện trái với thỏa thuận trọng tài đã xác lập.
Trước khi nộp đơn khởi kiện, doanh nghiệp mua bảo hiểm nên kiểm tra kỹ điều khoản giải quyết tranh chấp trong hợp đồng để tránh nộp đơn sai cơ quan có thẩm quyền, vì việc này có thể khiến hồ sơ bị trả lại và ảnh hưởng đến thời hiệu khởi kiện đang còn lại.
Kinh nghiệm xử lý tranh chấp đồng bảo hiểm trên thực tế
Trong thực tế xử lý các vụ việc tương tự, một sai lầm phổ biến mà doanh nghiệp mua bảo hiểm thường gặp là chỉ khởi kiện doanh nghiệp bảo hiểm có tỷ lệ tham gia lớn nhất trong hợp đồng, với suy nghĩ doanh nghiệp này là bên chịu trách nhiệm chính, trong khi bỏ sót hoàn toàn các doanh nghiệp bảo hiểm còn lại. Kết quả là yêu cầu khởi kiện chỉ được Tòa án chấp nhận trong phạm vi tỷ lệ của bị đơn đã kiện, phần thiệt hại còn lại buộc doanh nghiệp phải tiếp tục theo đuổi một vụ kiện khác, phát sinh thêm thời gian và chi phí tố tụng.
Qua các hồ sơ đã tiếp nhận, một điểm khác cũng khiến nhiều doanh nghiệp gặp bất lợi là không đọc kỹ điều khoản xác định doanh nghiệp bảo hiểm đứng đầu trong hợp đồng. Có trường hợp điều khoản này chỉ quy định doanh nghiệp đứng đầu có vai trò đại diện thu phí và điều phối thủ tục hành chính, không đồng nghĩa với việc doanh nghiệp đó chịu trách nhiệm liên đới cho toàn bộ số tiền bồi thường. Việc nhầm lẫn giữa vai trò đại diện hành chính và trách nhiệm liên đới khiến không ít doanh nghiệp mua bảo hiểm đặt kỳ vọng sai về khả năng thu hồi bồi thường ngay từ giai đoạn thương lượng.
>>> Xem thêm: Dịch vụ tư vấn và giải quyết tranh chấp hợp đồng bảo hiểm
Rủi ro doanh nghiệp cần lưu ý khi khởi kiện theo hợp đồng đồng bảo hiểm
Hai nhóm rủi ro pháp lý phổ biến nhất khi khởi kiện tranh chấp loại hợp đồng này là yêu cầu chỉ được chấp nhận một phần do thiếu bị đơn, và nguy cơ hết thời hiệu khởi kiện nếu kéo dài thời gian thương lượng với từng doanh nghiệp bảo hiểm riêng lẻ.
Rủi ro yêu cầu khởi kiện chỉ được chấp nhận một phần do thiếu bị đơn
Khi doanh nghiệp mua bảo hiểm chỉ kiện một phần các doanh nghiệp bảo hiểm tham gia hợp đồng mà nghĩa vụ giữa các bên là riêng rẽ, Tòa án chỉ có thể tuyên buộc bị đơn đã kiện chịu trách nhiệm trong đúng tỷ lệ tham gia của mình theo Điều 287 Bộ luật Dân sự 2015, dù tổng thiệt hại thực tế có thể lớn hơn nhiều. Doanh nghiệp cần chủ động rà soát danh sách đầy đủ các doanh nghiệp bảo hiểm tham gia trước khi nộp đơn, tránh tình trạng phải khởi kiện bổ sung nhiều lần.
Rủi ro về thời hiệu khởi kiện khi kéo dài thời gian thương lượng
Việc thương lượng riêng lẻ với từng doanh nghiệp bảo hiểm có thể kéo dài nhiều tháng, trong khi thời hiệu khởi kiện 03 năm theo Điều 429 Bộ luật Dân sự 2015 vẫn tiếp tục trôi qua kể từ thời điểm quyền lợi bị xâm phạm. Doanh nghiệp nên tính toán song song thời gian dự kiến thương lượng với thời hiệu còn lại, và ưu tiên phương án nộp đơn khởi kiện sớm nếu thời hiệu sắp hết, thay vì tiếp tục chờ đợi kết quả thương lượng không chắc chắn.
>>> Xem thêm: Thủ tục khởi kiện chi trả tiền bảo hiểm theo hợp đồng
Dịch vụ luật sư hỗ trợ doanh nghiệp trong tranh chấp đồng bảo hiểm
Luật Long Phan PMT hỗ trợ doanh nghiệp trong các vụ việc tranh chấp đồng bảo hiểm với các công việc sau:
- Rà soát hợp đồng đồng bảo hiểm, phụ lục và các thỏa thuận liên quan giữa bên mua và các doanh nghiệp bảo hiểm.
- Xác định đầy đủ danh sách doanh nghiệp bảo hiểm cùng tham gia hợp đồng và tỷ lệ trách nhiệm của từng bên.
- Phân tích điều khoản quy định về trách nhiệm riêng rẽ hoặc trách nhiệm liên đới giữa các doanh nghiệp bảo hiểm.
- Kiểm tra điều khoản chỉ định doanh nghiệp bảo hiểm đứng đầu và phạm vi đại diện của doanh nghiệp này.
- Đánh giá việc doanh nghiệp bảo hiểm đứng đầu chỉ thực hiện vai trò điều phối hay có trách nhiệm đối với toàn bộ nghĩa vụ bồi thường.
- Đối chiếu hợp đồng với Điều 287 và khoản 1 Điều 288 Bộ luật Dân sự 2015 để xác định cơ chế trách nhiệm.
- Rà soát căn cứ xác định trách nhiệm bồi thường của từng doanh nghiệp theo tỷ lệ tham gia.
- Tư vấn phạm vi doanh nghiệp bảo hiểm cần yêu cầu thực hiện nghĩa vụ bồi thường.
- Đánh giá trường hợp bên mua bảo hiểm chỉ khởi kiện một doanh nghiệp bảo hiểm.
- Phân tích rủi ro khi chỉ khởi kiện doanh nghiệp có tỷ lệ tham gia thấp hơn tổng tỷ lệ bảo hiểm.
- Tư vấn phương án đưa một hoặc nhiều doanh nghiệp bảo hiểm vào phạm vi khởi kiện.
Quý doanh nghiệp có nhu cầu đánh giá sơ bộ vụ việc vui lòng gửi hồ sơ qua email pmt@luatlongphan.vn hoặc Zalo 0939846973.
Câu hỏi thường gặp về hợp đồng đồng bảo hiểm: Kiện một doanh nghiệp hay kiện tất cả?
Dưới đây là một số câu hỏi doanh nghiệp thường đặt ra khi xử lý tranh chấp đồng bảo hiểm. Các câu trả lời dựa trên quy định của Luật Kinh doanh bảo hiểm 2022, Bộ luật Dân sự 2015 và Bộ luật Tố tụng dân sự 2015.
1. Hợp đồng đồng bảo hiểm khác gì so với hợp đồng bảo hiểm thông thường?
Theo khoản 29 Điều 4 Luật Kinh doanh bảo hiểm 2022, hợp đồng đồng bảo hiểm có nhiều doanh nghiệp bảo hiểm cùng ký kết trên một hợp đồng, mỗi doanh nghiệp nhận phí và bồi thường theo tỷ lệ đã thỏa thuận. Trong khi đó, hợp đồng bảo hiểm thông thường chỉ có một doanh nghiệp bảo hiểm chịu trách nhiệm toàn bộ. Sự khác biệt này ảnh hưởng trực tiếp đến việc xác định bị đơn khi phát sinh tranh chấp.
2. Doanh nghiệp mua bảo hiểm có bắt buộc phải kiện toàn bộ các doanh nghiệp bảo hiểm tham gia đồng bảo hiểm không?
Theo Điều 5 và Điều 71 Bộ luật Tố tụng dân sự 2015, doanh nghiệp mua bảo hiểm có quyền tự quyết định phạm vi khởi kiện, không bắt buộc phải kiện toàn bộ các doanh nghiệp bảo hiểm tham gia hợp đồng. Tuy nhiên, nếu nghĩa vụ giữa các doanh nghiệp là riêng rẽ, việc chỉ kiện một bên đồng nghĩa với việc chỉ có thể đòi bồi thường trong đúng tỷ lệ trách nhiệm của bị đơn đó.
3. Làm sao biết hợp đồng đồng bảo hiểm áp dụng nghĩa vụ riêng rẽ hay liên đới?
Cần rà soát điều khoản trách nhiệm cụ thể trong hợp đồng. Nếu không có thỏa thuận khác, nguyên tắc mặc định là nghĩa vụ riêng rẽ theo tỷ lệ tham gia, theo Điều 287 Bộ luật Dân sự 2015. Nghĩa vụ liên đới chỉ phát sinh khi hợp đồng có điều khoản cam kết liên đới rõ ràng, theo khoản 1 Điều 288 Bộ luật Dân sự 2015.
4. Thời hiệu khởi kiện tranh chấp đồng bảo hiểm là bao lâu?
Theo Điều 429 Bộ luật Dân sự 2015, thời hiệu khởi kiện tranh chấp hợp đồng là 03 năm kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm. Doanh nghiệp cần theo dõi sát mốc thời gian này, đặc biệt khi đang trong quá trình thương lượng với nhiều doanh nghiệp bảo hiểm cùng lúc.
5. Tranh chấp đồng bảo hiểm được giải quyết tại Tòa án hay Trọng tài thương mại?
Theo Điều 32 Luật Kinh doanh bảo hiểm 2022, tranh chấp được giải quyết theo thỏa thuận trong hợp đồng bảo hiểm. Nếu hợp đồng có điều khoản trọng tài hợp lệ theo khoản 1 Điều 5 Luật Trọng tài thương mại 2010, tranh chấp phải được giải quyết bằng Trọng tài thương mại thay vì khởi kiện tại Tòa án.
6. Các doanh nghiệp bảo hiểm không bị kiện có phải tham gia vụ án không?
Theo khoản 4 Điều 68 Bộ luật Tố tụng dân sự 2015, các doanh nghiệp bảo hiểm không bị kiện trực tiếp có thể được Tòa án đưa vào tham gia tố tụng với tư cách người có quyền lợi, nghĩa vụ liên quan nếu việc giải quyết vụ án có liên quan đến quyền lợi, nghĩa vụ của họ, nhằm bảo đảm giải quyết triệt để tranh chấp đồng bảo hiểm.
Kết luận
Xác định đúng cơ chế trách nhiệm riêng rẽ hay liên đới và lựa chọn đúng phạm vi bị đơn là yếu tố quyết định kết quả khởi kiện tranh chấp hợp đồng đồng bảo hiểm. Doanh nghiệp mua bảo hiểm cần rà soát kỹ điều khoản trách nhiệm, theo dõi sát thời hiệu khởi kiện 03 năm và xác định đúng thẩm quyền giải quyết trước khi hành động, tránh để yêu cầu bồi thường chỉ được chấp nhận một phần. Luật Long Phan PMT sẵn sàng hỗ trợ doanh nghiệp rà soát hợp đồng và tư vấn phương án khởi kiện phù hợp. Quý doanh nghiệp cần tư vấn cụ thể có thể liên hệ hotline 1900636387 để được hỗ trợ kịp thời.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:
- Luật Kinh doanh bảo hiểm 2022
- Bộ luật Dân sự 2015
- Bộ luật Tố tụng dân sự 2015
- Luật Trọng tài thương mại 2010
- Lưu ý: Các quy định pháp luật có thể thay đổi tùy theo thời điểm. Quý khách hàng vui lòng liên hệ trực tiếp Luật Long Phan PMT qua Hotline 1900.63.63.87 để được cập nhật tư vấn pháp lý mới nhất.
Tags: đồng bảo hiểm, hợp đồng đồng bảo hiểm, khởi kiện doanh nghiệp bảo hiểm, nghĩa vụ liên đới, nghĩa vụ riêng rẽ, thẩm quyền giải quyết tranh chấp bảo hiểm, thời hiệu khởi kiện bảo hiểm, trách nhiệm doanh nghiệp bảo hiểm, tranh chấp bảo hiểm thương mại, Tranh chấp hợp đồng bảo hiểm, xác định bị đơn, yêu cầu bồi thường bảo hiểm

Lưu ý: Nội dung bài viết công khai tại website của Luật Long Phan PMT chỉ mang tính chất tham khảo về việc áp dụng quy định pháp luật. Tùy từng thời điểm, đối tượng và sự sửa đổi, bổ sung, thay thế của chính sách pháp luật, văn bản pháp lý mà nội dung tư vấn có thể sẽ không còn phù hợp với tình huống Quý khách đang gặp phải hoặc cần tham khảo ý kiến pháp lý. Trường hợp Quý khách cần ý kiến pháp lý cụ thể, chuyên sâu theo từng hồ sơ, vụ việc, vui lòng liên hệ với Chúng tôi qua các phương thức bên dưới. Với sự nhiệt tình và tận tâm, Chúng tôi tin rằng Luật Long Phan PMT sẽ là nơi hỗ trợ pháp lý đáng tin cậy của Quý khách hàng.