Thừa kế quyền đòi nợ khi người cho vay đã mất là quyền hợp pháp của những người được hưởng di sản, vì khoản tiền cho vay chưa được hoàn trả là quyền tài sản nằm trong khối di sản mà người chết để lại. Tuy vậy, người thừa kế chỉ đòi được khi chứng minh được tư cách thừa kế, chứng minh được khoản vay và còn trong thời hiệu khởi kiện, còn bên vay chỉ nên trả cho đúng người có quyền nhận để không bị đòi lần thứ hai. Trong thực tiễn xử lý các vụ việc thuộc nhóm Thừa kế theo pháp luật, nhiều gia đình lúng túng vì giấy vay đứng tên người đã mất, di sản chưa chia và các anh chị em chưa thống nhất ai đứng ra đòi. Bài viết này hướng dẫn cách xác định người có quyền đòi, chuẩn bị chứng cứ, tính thời hiệu và lãi chậm trả, đồng thời trình bày thủ tục khởi kiện tại Tòa án nhân dân khu vực. Luật Long Phan PMT đồng hành cùng gia đình từ khâu rà soát hồ sơ để bảo toàn khoản nợ.
Lưu ý pháp lý quan trọng:
- Khoản tiền cho vay chưa được trả là quyền tài sản thuộc di sản và chuyển cho người thừa kế từ thời điểm mở thừa kế, theo Điều 105, Điều 115, Điều 612 và Điều 614 Bộ luật Dân sự 2015.
- Khi di sản chưa chia, người quản lý di sản do các đồng thừa kế cử bằng văn bản mới đại diện làm việc với bên vay, theo điểm a khoản 1 Điều 618 và khoản 2 Điều 656 Bộ luật Dân sự 2015.
- Thời hiệu khởi kiện tranh chấp hợp đồng vay là 03 năm kể từ ngày người có quyền biết hoặc phải biết quyền lợi bị xâm phạm, theo Điều 429 Bộ luật Dân sự 2015; Tòa án chỉ áp dụng thời hiệu khi có yêu cầu của đương sự, theo khoản 2 Điều 184 Bộ luật Tố tụng dân sự 2015 (sửa đổi, bổ sung 2019, 2020, 2022, 2023, 2024, 2025).
- Hồ sơ khởi kiện phải nộp cho Tòa án nhân dân khu vực nơi bị đơn cư trú hoặc làm việc, theo Điều 35 và điểm a khoản 1 Điều 39 Bộ luật Tố tụng dân sự 2015.
Khoản tiền người đã mất cho vay có phải là di sản thừa kế không
Có. Khoản tiền người đã mất cho vay là quyền đòi nợ, thuộc quyền tài sản và nằm trong khối di sản. Quyền này không chấm dứt khi người cho vay chết mà chuyển cho người thừa kế từ thời điểm mở thừa kế, theo Điều 612 và Điều 614 Bộ luật Dân sự 2015.
Theo khoản 1 Điều 105 Bộ luật Dân sự 2015, tài sản gồm vật, tiền, giấy tờ có giá và quyền tài sản. Điều 115 Bộ luật Dân sự 2015 định nghĩa quyền tài sản là quyền trị giá được bằng tiền, nên quyền yêu cầu bên vay hoàn trả một khoản tiền xác định là tài sản của người cho vay.
Điều 612 Bộ luật Dân sự 2015 quy định di sản gồm tài sản riêng của người chết và phần tài sản của người chết trong tài sản chung. Theo Điều 614, kể từ thời điểm mở thừa kế, người thừa kế có quyền, nghĩa vụ tài sản do người chết để lại, nên được tiếp nhận cả tiền gốc lẫn tiền lãi.
Hợp đồng vay không chấm dứt khi người cho vay chết
Theo quy định tại Điều 463 Bộ luật Dân sự 2015, khi đến hạn trả, bên vay phải hoàn trả cho bên cho vay tài sản cùng loại theo đúng số lượng, chất lượng. Có thể hiểu nghĩa vụ này không gắn với nhân thân người cho vay, nên bên vay vẫn phải trả, chỉ khác ở chỗ người nhận là người thừa kế.
Khoản vay lấy từ tài sản chung của vợ chồng
Khi tiền cho vay lấy từ tài sản chung của vợ chồng, chỉ phần tài sản của người chết trong khối tài sản chung mới là di sản, theo Điều 612 Bộ luật Dân sự 2015. Người vợ hoặc chồng còn sống giữ phần của mình và vẫn là chủ thể có quyền đối với khoản nợ.
Lời khuyên cho trường hợp này: nên xác định sớm nguồn tiền cho vay có phải tài sản chung hay không, vì tỷ lệ này quyết định ai có quyền và được nhận bao nhiêu. Yêu cầu bên vay trả toàn bộ cho một người con mà bỏ qua phần của người vợ hoặc chồng còn sống dễ dẫn đến tranh chấp nội bộ.
Tiền cho vay khác với tiền gửi tiết kiệm của người đã mất
Khác với quyền đòi nợ, số dư tài khoản do ngân hàng nơi mở tài khoản giải quyết, theo hướng dẫn về rút tiền tiết kiệm của người đã mất.
Nếu di sản còn gồm nhà đất, các đồng thừa kế thường phải giải quyết song song việc chia đất cho con khi bố mẹ mất không có di chúc và việc thu hồi các khoản cho vay, vì cả hai cùng thuộc khối di sản và cùng phụ thuộc vào việc xác định đúng hàng thừa kế.
Ai có quyền đòi nợ: người thừa kế theo di chúc, theo pháp luật hay người quản lý di sản
Quyền đòi nợ thuộc về người thừa kế của người cho vay, xác định theo di chúc hoặc theo hàng thừa kế. Khi di sản chưa chia, người quản lý di sản đại diện các đồng thừa kế làm việc với bên vay, theo điểm a khoản 1 Điều 618 Bộ luật Dân sự 2015.
Người thừa kế theo di chúc và theo pháp luật
Theo Điều 609 Bộ luật Dân sự 2015, cá nhân có quyền lập di chúc và có quyền hưởng di sản theo di chúc hoặc theo pháp luật. Nếu di chúc nêu rõ người nhận khoản cho vay, người đó có quyền đòi nợ. Phần di sản không được định đoạt trong di chúc chia theo pháp luật.
Theo điểm a khoản 1 Điều 651 Bộ luật Dân sự 2015, hàng thừa kế thứ nhất gồm vợ, chồng, cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, con đẻ, con nuôi của người chết. Người thừa kế là cá nhân phải còn sống vào thời điểm mở thừa kế, theo Điều 613 Bộ luật Dân sự 2015.
Theo điểm b, điểm c khoản 1 và khoản 3 Điều 651 Bộ luật Dân sự 2015, hàng thứ hai và thứ ba chỉ được hưởng khi không còn ai ở hàng trước; người cùng hàng hưởng phần bằng nhau theo khoản 2 Điều 651.
Người quản lý di sản
Người quản lý di sản là người được chỉ định trong di chúc hoặc do những người thừa kế thỏa thuận cử ra, theo khoản 1 Điều 616 Bộ luật Dân sự 2015. Theo điểm a khoản 1 và khoản 2 Điều 656 Bộ luật Dân sự 2015, các đồng thừa kế họp mặt cử người này và lập thỏa thuận thành văn bản, nên nhiều gia đình cử người quản lý di sản bằng văn bản ngay từ đầu.
Theo điểm a khoản 1 Điều 617 Bộ luật Dân sự 2015, người quản lý có nghĩa vụ lập danh mục di sản và thu hồi tài sản thuộc di sản mà người khác đang chiếm hữu, trong đó có khoản tiền bên vay chưa trả. Theo điểm b khoản 1 Điều 617, người quản lý không được định đoạt di sản nếu các đồng thừa kế chưa đồng ý bằng văn bản.
Trường hợp chưa cử được người quản lý, người đang chiếm hữu, sử dụng, quản lý di sản tiếp tục quản lý theo khoản 2 Điều 616 Bộ luật Dân sự 2015. Người này không đương nhiên có quyền miễn, giảm hay thỏa thuận lại khoản nợ thay cho cả nhóm.
Lời khuyên cho trường hợp này: người đang giữ giấy tờ của cha mẹ thường là người bên vay liên hệ đầu tiên, nhưng không nên tự thỏa thuận giảm nợ hay nhận tiền mặt khi chưa có biên bản đồng ý của các đồng thừa kế khác, vì thỏa thuận thiếu chữ ký của cả nhóm dễ bị phản đối.
So sánh ba nhóm có thể đứng ra đòi nợ
| Nhóm chủ thể | Căn cứ | Phạm vi quyền với khoản nợ | Giấy tờ cần có |
|---|---|---|---|
| Người thừa kế theo di chúc | Điều 609 Bộ luật Dân sự 2015 | Đòi phần khoản vay được di chúc để lại cho mình | Di chúc hợp pháp, giấy chứng tử, giấy tờ nhân thân |
| Người thừa kế theo pháp luật | Điều 651 Bộ luật Dân sự 2015 | Đòi cùng các đồng thừa kế cùng hàng, phần bằng nhau | Giấy chứng tử, giấy tờ chứng minh quan hệ |
| Người quản lý di sản | Điều 616 và điểm a khoản 1 Điều 618 Bộ luật Dân sự 2015 | Đại diện các đồng thừa kế làm việc với bên vay | Văn bản cử người quản lý hoặc di chúc chỉ định |
Con nợ phải trả cho ai để không bị đòi hai lần
Bên vay chỉ nên trả cho người đã chứng minh được tư cách thừa kế hoặc cho người quản lý di sản có văn bản của các đồng thừa kế. Trả cho người tự nhận là con hay vợ, chồng của người cho vay mà không có giấy tờ có thể khiến bên vay có thể phải trả lại lần thứ hai cho người có quyền hợp pháp thực tế.
Theo điểm a khoản 1 Điều 618 Bộ luật Dân sự 2015, người quản lý di sản đại diện cho người thừa kế trong quan hệ với người thứ ba. Bên vay nên thực hiện các bước sau để hạn chế rủi ro:
- Yêu cầu người đến nhận nợ xuất trình giấy chứng tử và giấy tờ chứng minh quan hệ thân thích.
- Đề nghị các đồng thừa kế lập văn bản cử một người nhận tiền, theo khoản 2 Điều 656 Bộ luật Dân sự 2015.
- Chuyển khoản vào tài khoản đứng tên người được cử, ghi rõ nội dung thanh toán khoản vay của người đã mất.
- Lập biên nhận ghi rõ tiền gốc, tiền lãi, biên bản thanh lý hợp đồng vay và lưu toàn bộ văn bản để chứng minh đã trả nợ.
Khi các đồng thừa kế chưa thống nhất
Nếu các đồng thừa kế chưa cử được người đại diện, bên vay không nên tự chọn một người để trả. Cách an toàn là đề nghị bằng văn bản các bên thống nhất người nhận, hoặc chờ Tòa án xác định khi có tranh chấp, và lãi chậm trả vẫn tiếp tục phát sinh.
Chứng cứ cần có khi đòi khoản vay của cha mẹ, vợ chồng đã mất
Người thừa kế cần chuẩn bị hai nhóm chứng cứ: chứng cứ chứng minh khoản vay còn tồn tại và chứng cứ chứng minh tư cách thừa kế của mình. Thiếu một trong hai nhóm, Tòa án khó chấp nhận yêu cầu, dù bên vay có thừa nhận hay không.
Chứng cứ chứng minh khoản vay
Theo khoản 5 Điều 189 Bộ luật Tố tụng dân sự 2015, kèm theo đơn khởi kiện phải có tài liệu, chứng cứ chứng minh quyền, lợi ích hợp pháp của người khởi kiện bị xâm phạm. Với khoản vay, các tài liệu thường dùng gồm:
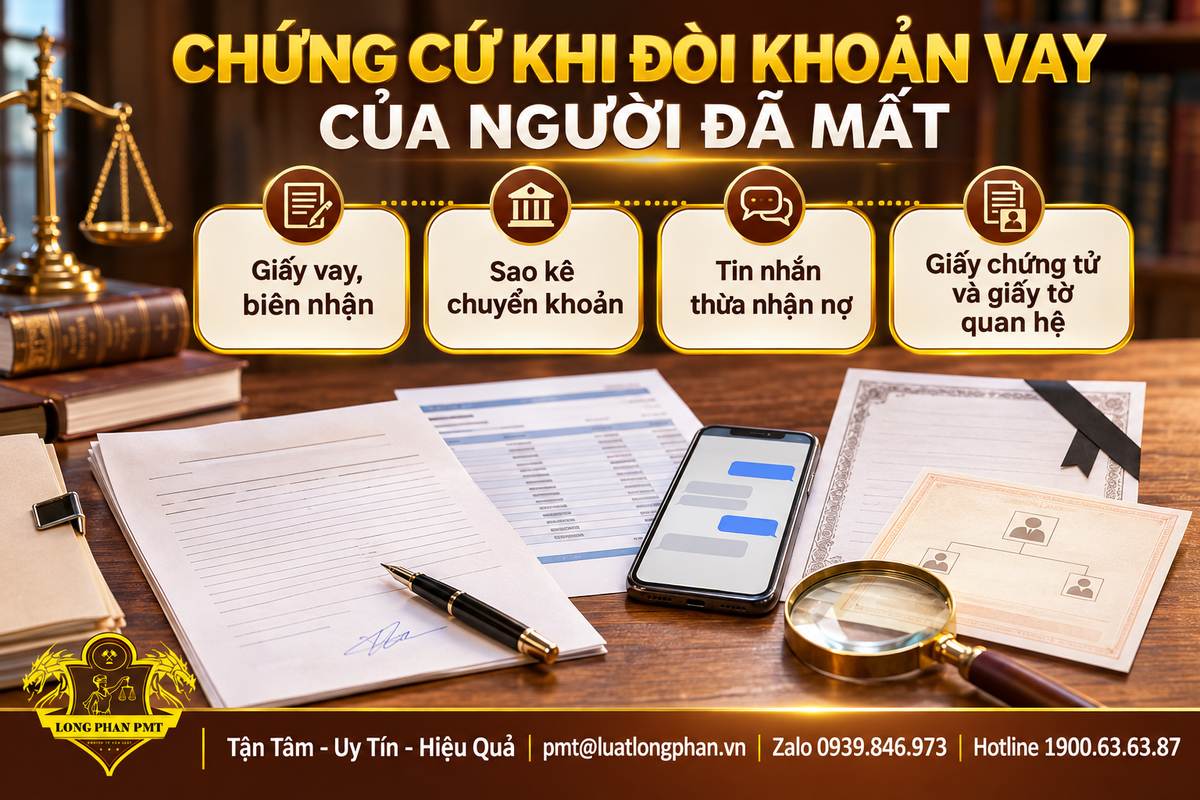
- Giấy vay tiền, giấy nhận nợ, hợp đồng vay hoặc biên nhận có chữ ký của bên vay.
- Chứng từ chuyển khoản, sao kê tài khoản của người cho vay thể hiện việc giao tiền.
- Tin nhắn, thư điện tử, bản ghi âm có nội dung bên vay thừa nhận nợ hoặc hứa trả.
- Sổ ghi chép của người đã mất, kèm lời khai của người làm chứng.
Khi khoản vay không có giấy vay
Nhiều khoản vay giữa người thân chỉ dựa vào lời nói và tiền mặt. Người thừa kế vẫn có thể khởi kiện, nhưng phải chứng minh việc giao tiền bằng chứng cứ gián tiếp như tin nhắn, lời khai và việc rút tiền từ tài khoản của người đã mất.
Lời khuyên cho trường hợp này: nên rà soát sớm điện thoại, sổ tay và tài khoản ngân hàng của người đã mất, vì dữ liệu có thể bị xóa hoặc khóa theo thời gian. Không nên dẫn dắt bên vay nhận những điều không đúng sự thật khi ghi âm, vì chứng cứ như vậy dễ bị đánh giá thấp.
Chứng cứ chứng minh tư cách người thừa kế
- Giấy chứng tử của người cho vay để xác định thời điểm mở thừa kế.
- Giấy tờ chứng minh quan hệ: giấy khai sinh, giấy đăng ký kết hôn, quyết định nhận con nuôi.
- Di chúc, văn bản khai nhận hoặc thỏa thuận phân chia di sản nếu đã thực hiện.
- Văn bản cử người quản lý di sản hoặc ủy quyền của các đồng thừa kế khác.
- Bản sao căn cước và giấy tờ chứng minh nơi cư trú, vì sổ hộ khẩu giấy không còn được sử dụng.
Thời hiệu khởi kiện và cách tính lãi khi bên vay chậm trả cho người thừa kế
Thời hiệu khởi kiện tranh chấp hợp đồng vay là 03 năm theo Điều 429 Bộ luật Dân sự 2015, tính từ ngày người có quyền biết hoặc phải biết quyền lợi bị xâm phạm. Lãi chậm trả được tính theo khoản 4, khoản 5 Điều 466 và Điều 468 Bộ luật Dân sự 2015.
Cách tính thời hiệu 03 năm
Theo khoản 1 Điều 154 Bộ luật Dân sự 2015, thời hiệu khởi kiện tính từ ngày người có quyền biết hoặc phải biết quyền lợi bị xâm phạm. Với khoản vay, mốc này thường là ngày bên vay không trả đúng hạn hoặc từ chối trả.
Theo thực tiễn áp dụng, người thừa kế tiếp nhận quyền đòi nợ nên thời hiệu thường tính tiếp thời gian đã trôi qua với người cho vay, không đương nhiên bắt đầu lại từ ngày mở thừa kế.
Theo điểm a và điểm b khoản 1 Điều 157 Bộ luật Dân sự 2015, thời hiệu bắt đầu lại khi bên có nghĩa vụ thừa nhận một phần hoặc toàn bộ nghĩa vụ, hoặc thực hiện xong một phần nghĩa vụ. Thời gian có sự kiện bất khả kháng hoặc trở ngại khách quan không tính vào thời hiệu, theo khoản 1 Điều 156 Bộ luật Dân sự 2015.
Lời khuyên cho trường hợp này: đây là điểm dễ mất quyền nhất, nên tính mốc thời hiệu từ lúc phát sinh nghĩa vụ trả nợ, không tính từ ngày mở thừa kế. Nếu sắp hết 03 năm, văn bản nhắc nợ để bên vay phản hồi thừa nhận nợ có thể tạo căn cứ bắt đầu lại thời hiệu, nhưng chỉ hiệu quả khi có chứng cứ bằng văn bản.
Cách tính lãi chậm trả
Bảng dưới đây tóm tắt ba tình huống thường gặp.
| Tình huống | Căn cứ | Cách tính lãi |
|---|---|---|
| Vay không lãi, đến hạn không trả | Khoản 4 Điều 466 và khoản 2 Điều 468 Bộ luật Dân sự 2015 | Bằng 50% lãi suất giới hạn 20%/năm, tức 10%/năm, tương ứng thời gian chậm trả |
| Vay có lãi theo thỏa thuận, đến hạn không trả | Điểm a, điểm b khoản 5 Điều 466 Bộ luật Dân sự 2015 | Lãi nợ gốc theo lãi suất thỏa thuận; nợ gốc quá hạn chịu lãi bằng 150% lãi suất vay, trừ khi có thỏa thuận khác |
| Có thỏa thuận trả lãi nhưng không ghi rõ lãi suất | Khoản 2 Điều 468 Bộ luật Dân sự 2015 | Lãi suất bằng 50% mức giới hạn tại thời điểm trả nợ |
Theo khoản 1 Điều 468 Bộ luật Dân sự 2015, lãi suất thỏa thuận không được vượt quá 20%/năm, phần vượt quá không có hiệu lực.
Lời khuyên cho trường hợp này: nếu giấy vay ghi lãi suất cao hơn 20%/năm, nên tính lại theo mức giới hạn trước khi ghi vào đơn khởi kiện để tránh phải chịu án phí cho phần yêu cầu không được chấp nhận.
Thủ tục khởi kiện đòi nợ: đứng đơn, thẩm quyền, án phí và khi người cho vay chết lúc vụ án đang giải quyết
Người thừa kế đứng đơn khởi kiện tại Tòa án nhân dân khu vực nơi bị đơn cư trú hoặc làm việc, kèm chứng cứ về khoản vay và tư cách thừa kế. Tạm ứng án phí nộp trong 07 ngày kể từ khi nhận giấy báo và Tòa án thụ lý khi nhận được biên lai.
Ai đứng đơn và tòa án nào có thẩm quyền
Theo Điều 186 Bộ luật Tố tụng dân sự 2015, cá nhân có quyền tự mình hoặc thông qua người đại diện hợp pháp khởi kiện vụ án để bảo vệ quyền, lợi ích hợp pháp của mình. Người thừa kế khởi kiện khi có tư cách thừa kế, hoặc người quản lý di sản được các đồng thừa kế ủy quyền.
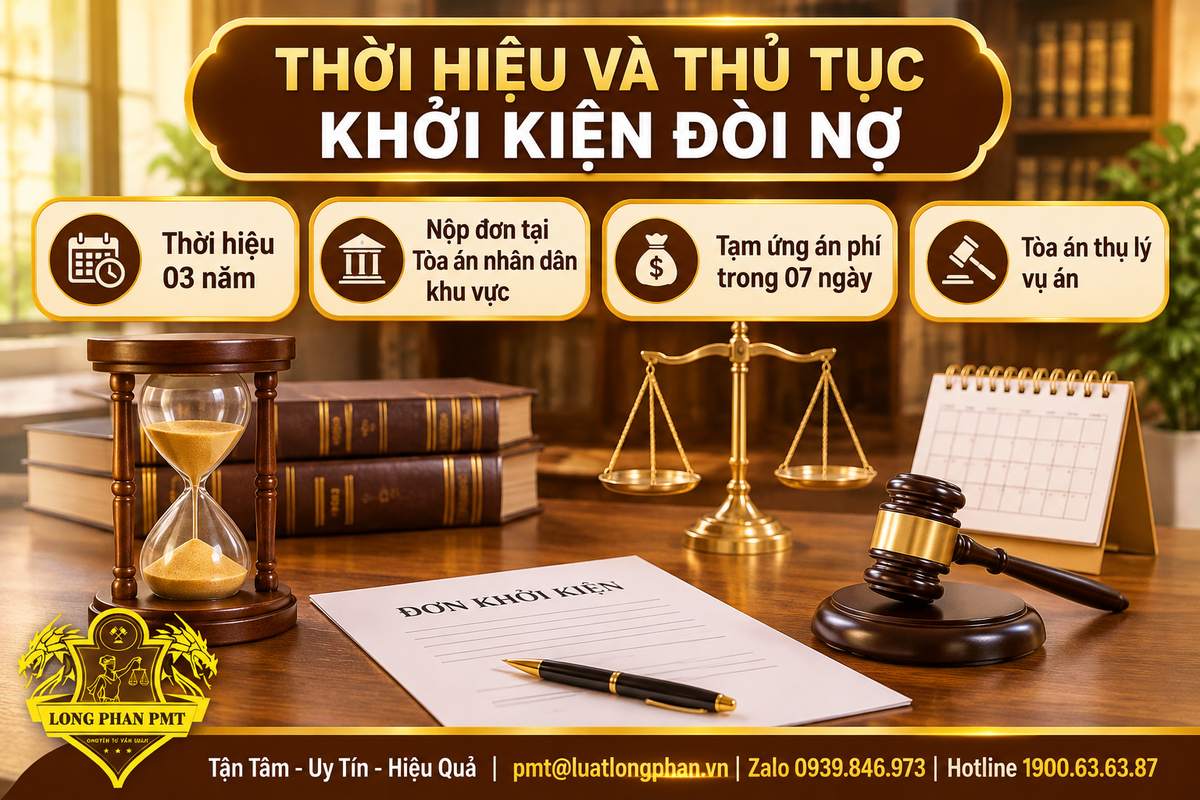
Tranh chấp về hợp đồng dân sự thuộc thẩm quyền Tòa án theo khoản 3 Điều 26 Bộ luật Tố tụng dân sự 2015, thẩm quyền sơ thẩm thuộc Tòa án nhân dân khu vực theo Điều 35. Theo điểm a khoản 1 Điều 39, Tòa án nơi bị đơn cư trú, làm việc có thẩm quyền; theo điểm b, các bên có thể thỏa thuận bằng văn bản chọn Tòa án nơi cư trú, làm việc của nguyên đơn.
Khi yêu cầu kèm việc chia di sản là bất động sản, mục 42 Công văn 250/TANDTC-PC ngày 28/4/2026 hướng dẫn xác định thẩm quyền theo điểm a, điểm b khoản 1 Điều 39 Bộ luật Tố tụng dân sự 2015, không theo nơi có bất động sản.
Lời khuyên cho trường hợp này: nếu bên vay hay thay đổi nơi ở, nên xác định nơi cư trú hiện tại trước khi nộp đơn. Nộp sai Tòa án có thể khiến hồ sơ bị chuyển hoặc trả lại, làm mất nhiều tháng khi thời hiệu đang rất gần.
Trình tự nộp đơn và thụ lý
- Soạn đơn khởi kiện có đủ nội dung theo khoản 4 Điều 189 Bộ luật Tố tụng dân sự 2015, gồm tên Tòa án, thông tin đương sự, yêu cầu cụ thể và danh mục chứng cứ.
- Nộp đơn trực tiếp, qua bưu chính hoặc trực tuyến qua Cổng thông tin điện tử của Tòa án, theo khoản 1 Điều 190 Bộ luật Tố tụng dân sự 2015.
- Thẩm phán xem xét đơn trong 05 ngày làm việc kể từ ngày được phân công, theo khoản 3 Điều 191 Bộ luật Tố tụng dân sự 2015.
- Nộp tạm ứng án phí trong 07 ngày kể từ khi nhận giấy báo, theo khoản 2 Điều 195 Bộ luật Tố tụng dân sự 2015.
- Tòa án thụ lý vụ án khi nhận biên lai, theo khoản 3 Điều 195 Bộ luật Tố tụng dân sự 2015, rồi hòa giải và chuẩn bị xét xử sơ thẩm.
- Xét xử phúc thẩm diễn ra khi bản án/quyết định bị kháng cáo kháng nghị.
Án phí và tạm ứng án phí
Mức tạm ứng án phí sơ thẩm vụ án dân sự có giá ngạch bằng 50% mức án phí sơ thẩm Tòa án dự tính theo giá trị tranh chấp, theo Điều 7 Nghị quyết 326/2016/UBTVQH14. Nguyên đơn chịu án phí đối với phần yêu cầu không được chấp nhận.
| Giá trị khoản nợ đòi | Án phí sơ thẩm có giá ngạch | Tạm ứng án phí dự tính |
|---|---|---|
| Đến 6 triệu đồng | 300 nghìn đồng | Không thấp hơn mức án phí không có giá ngạch |
| Trên 6 triệu đến 400 triệu đồng | 5% giá trị tranh chấp | 50% án phí dự tính |
| Trên 400 triệu đến 800 triệu đồng | 20 triệu đồng cộng 4% phần vượt 400 triệu | 50% án phí dự tính |
Khi người cho vay chết trong lúc vụ án đang giải quyết
Nếu người cho vay đang là nguyên đơn thì chết, khoản 1 Điều 74 Bộ luật Tố tụng dân sự 2015 quy định người thừa kế quyền, nghĩa vụ tài sản của họ tham gia tố tụng. Theo điểm a khoản 1 Điều 214, Tòa án tạm đình chỉ vụ án khi chưa có người kế thừa quyền và nghĩa vụ tố tụng, nên người thừa kế cần nộp sớm giấy chứng tử và giấy tờ quan hệ.
Kinh nghiệm thực tế khi người thừa kế đi đòi khoản vay của người đã mất
Trong thực tế xử lý các vụ việc tương tự, khó khăn lớn nhất hiếm khi nằm ở điều luật mà nằm ở chứng cứ và sự thống nhất của gia đình. Những điểm dưới đây thường quyết định hồ sơ được giải quyết nhanh hay kéo dài nhiều tháng.
Một sai lầm phổ biến mà khách hàng thường gặp là chỉ nhờ một người con đòi nợ bằng lời nói, sau đó bên vay khẳng định đã trả tiền mặt cho người cho vay từ trước khi họ mất. Khi không có văn bản nhắc nợ hay chứng từ, người thừa kế gần như phải chứng minh một điều tiêu cực.
Qua các hồ sơ đã tiếp nhận, giấy vay thường được người đã mất cất cùng sổ tiết kiệm và sổ đỏ. Khi một người con giữ toàn bộ giấy tờ mà không báo cho anh chị em, bên vay thường lợi dụng sự bất đồng để kéo dài việc trả nợ.
Nhiều gia đình chỉ đòi tiền gốc vì ngại va chạm, nhưng khi vụ án kéo dài, phần lãi chậm trả có thể chiếm tỷ trọng đáng kể. Nên ghi rõ yêu cầu tính lãi trong đơn khởi kiện ngay từ đầu. Người thừa kế cũng không nên đe dọa hay tự ý giữ tài sản của bên vay để bù trừ, vì có thể biến mình thành bên vi phạm.
Câu hỏi thường gặp về thừa kế quyền đòi nợ
Dưới đây là những câu hỏi khách hàng thường đặt ra khi người thân cho vay tiền rồi qua đời. Mỗi câu trả lời nêu kết luận trước, sau đó dẫn căn cứ pháp lý để đối chiếu với tình huống của gia đình.
1. Con có được đòi nợ thay bố mẹ đã mất không?
Có, nếu con là người thừa kế. Theo Điều 614 Bộ luật Dân sự 2015, từ thời điểm mở thừa kế, người thừa kế có quyền tài sản do người chết để lại. Con đẻ, con nuôi thuộc hàng thừa kế thứ nhất theo điểm a khoản 1 Điều 651 Bộ luật Dân sự 2015. Nếu có đồng thừa kế khác, các con nên thống nhất người đại diện đứng ra đòi.
2. Người cho vay chết thì người vay có phải trả nợ không?
Có. Theo Điều 463 và khoản 1 Điều 466 Bộ luật Dân sự 2015, bên vay phải trả đủ tiền khi đến hạn. Việc người cho vay mất chỉ làm thay đổi người nhận tiền, không làm mất nghĩa vụ của bên vay. Bên vay nên trả cho người thừa kế hoặc người quản lý di sản có văn bản để tránh bị đòi lại.
3. Chủ nợ qua đời thì ai được đòi nợ khi di sản chưa chia?
Người quản lý di sản được cử bằng văn bản của các đồng thừa kế hoặc được chỉ định trong di chúc, theo khoản 1 Điều 616 Bộ luật Dân sự 2015. Theo điểm a khoản 1 Điều 618, người này đại diện các đồng thừa kế trong quan hệ với người thứ ba. Chưa cử được thì người đang quản lý di sản tiếp tục quản lý theo khoản 2 Điều 616 Bộ luật Dân sự 2015.
4. Không có giấy vay thì người thừa kế có đòi được không?
Vẫn có thể đòi nếu chứng minh được việc cho vay. Theo khoản 5 Điều 189 Bộ luật Tố tụng dân sự 2015, người khởi kiện phải nộp tài liệu, chứng cứ chứng minh quyền lợi bị xâm phạm. Sao kê chuyển khoản, tin nhắn thừa nhận nợ và lời khai người làm chứng thường được sử dụng. Khoản vay chỉ bằng tiền mặt rất khó chứng minh.
5. Quá 03 năm thì còn đòi được nợ không?
Theo Điều 429 Bộ luật Dân sự 2015, thời hiệu khởi kiện tranh chấp hợp đồng là 03 năm. Tuy nhiên, theo khoản 2 Điều 184 Bộ luật Tố tụng dân sự 2015, Tòa án chỉ áp dụng thời hiệu khi có yêu cầu của đương sự. Nếu bên vay đã thừa nhận nợ, thời hiệu bắt đầu lại theo điểm a khoản 1 Điều 157 Bộ luật Dân sự 2015.
6. Nếu chính người vay đã chết thì đòi ai?
Người thừa kế của bên vay thực hiện nghĩa vụ trả nợ trong phạm vi di sản người chết để lại, theo khoản 1 Điều 615 Bộ luật Dân sự 2015. Thời hiệu yêu cầu người thừa kế thực hiện nghĩa vụ tài sản của người chết là 03 năm kể từ thời điểm mở thừa kế, theo khoản 3 Điều 623 Bộ luật Dân sự 2015. Chủ nợ nên gửi yêu cầu sớm trong thời hạn này.
Kết luận
Thừa kế quyền đòi nợ khi người cho vay đã mất là quyền có căn cứ rõ ràng trong Bộ luật Dân sự 2015, nhưng chỉ được bảo vệ khi người thừa kế xác định đúng tư cách, giữ đủ chứng cứ và khởi kiện trong thời hiệu 03 năm kể từ khi quyền bị xâm phạm.
Nếu gia đình đang có khoản cho vay của cha mẹ, vợ hoặc chồng chưa thu hồi, hãy gửi giấy vay, giấy chứng tử và giấy tờ quan hệ để Luật Long Phan PMT đánh giá thời hiệu và chứng cứ. Quý khách có thể gọi hotline 1900636387hoặc tìm hiểu dịch vụ luật sư thừa kế để được hỗ trợ từ khâu cử người quản lý di sản đến khi khởi kiện.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:
- Bộ luật Dân sự số 91/2015/QH13
- Bộ luật Tố tụng dân sự số 92/2015/QH13 (sửa đổi, bổ sung)
- Nghị quyết số 326/2016/UBTVQH14 về án phí, lệ phí Tòa án
- Công văn số 250/TANDTC-PC ngày 28/4/2026 của Tòa án nhân dân tối cao
- Lưu ý: Các quy định pháp luật có thể thay đổi tùy theo thời điểm. Quý khách hàng vui lòng liên hệ trực tiếp Luật Long Phan PMT qua Hotline 1900.63.63.87 để được cập nhật tư vấn pháp lý mới nhất.
Tags: di sản là khoản cho vay, đòi nợ của người đã mất, khởi kiện đòi nợ thừa kế, lãi chậm trả khoản vay, người cho vay đã mất, Người quản lý di sản, quyền tài sản thừa kế, thời hiệu khởi kiện đòi nợ, thừa kế quyền đòi nợ

Lưu ý: Nội dung bài viết công khai tại website của Luật Long Phan PMT chỉ mang tính chất tham khảo về việc áp dụng quy định pháp luật. Tùy từng thời điểm, đối tượng và sự sửa đổi, bổ sung, thay thế của chính sách pháp luật, văn bản pháp lý mà nội dung tư vấn có thể sẽ không còn phù hợp với tình huống Quý khách đang gặp phải hoặc cần tham khảo ý kiến pháp lý. Trường hợp Quý khách cần ý kiến pháp lý cụ thể, chuyên sâu theo từng hồ sơ, vụ việc, vui lòng liên hệ với Chúng tôi qua các phương thức bên dưới. Với sự nhiệt tình và tận tâm, Chúng tôi tin rằng Luật Long Phan PMT sẽ là nơi hỗ trợ pháp lý đáng tin cậy của Quý khách hàng.