Doanh nghiệp được kinh doanh bảo hiểm sức khỏe khi đáp ứng đồng thời điều kiện về loại hình tổ chức, vốn điều lệ, nhân sự quản lý và hồ sơ xin cấp giấy phép theo Luật Kinh doanh bảo hiểm 2022. Luật Long Phan PMT nhận thấy nhiều nhà đầu tư gặp vướng mắc ngay từ khâu xác định đúng loại hình doanh nghiệp bảo hiểm cần thành lập, dẫn đến hồ sơ bị Bộ Tài chính yêu cầu bổ sung nhiều lần. Đây là lĩnh vực kinh doanh có điều kiện, đòi hỏi doanh nghiệp chuẩn bị kỹ từ giai đoạn góp vốn đến khi hoàn tất thủ tục xin giấy phép con.
Lưu ý pháp lý quan trọng:
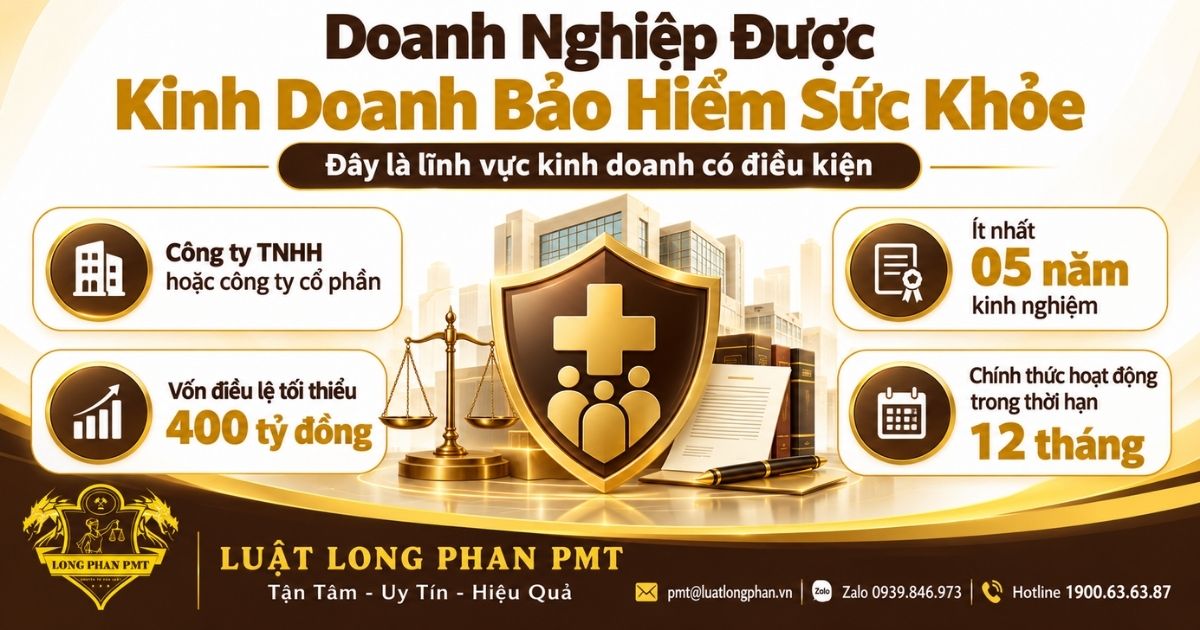
- Doanh nghiệp bảo hiểm sức khỏe chỉ được tổ chức dưới hình thức công ty TNHH hoặc công ty cổ phần, theo Điều 62 Luật Kinh doanh bảo hiểm 2022.
- Vốn điều lệ tối thiểu đối với doanh nghiệp kinh doanh bảo hiểm sức khỏe là 400 tỷ đồng, theo điểm a khoản 2 Điều 35 Nghị định 46/2023/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 97/2026/NĐ-CP).
- Giám đốc hoặc Tổng giám đốc doanh nghiệp bảo hiểm sức khỏe phải có bằng đại học chuyên ngành bảo hiểm và ít nhất 05 năm kinh nghiệm, theo khoản 3 Điều 81 Luật Kinh doanh bảo hiểm 2022 (được sửa đổi, bổ sung 2025).
- Doanh nghiệp phải chính thức hoạt động trong thời hạn 12 tháng kể từ ngày được cấp giấy phép, theo Điều 73 Luật Kinh doanh bảo hiểm 2022 (được sửa đổi, bổ sung 2025).
Loại hình doanh nghiệp nào được phép tổ chức kinh doanh bảo hiểm sức khỏe?
Doanh nghiệp được kinh doanh bảo hiểm sức khỏe khi tổ chức dưới hình thức công ty TNHH hoặc công ty cổ phần, và có thể là doanh nghiệp bảo hiểm nhân thọ, doanh nghiệp bảo hiểm phi nhân thọ hoặc doanh nghiệp bảo hiểm sức khỏe chuyên biệt. Ba nhóm chủ thể này có phạm vi sản phẩm bảo hiểm sức khỏe khác nhau theo quy định của pháp luật.
Theo Điều 62 Luật Kinh doanh bảo hiểm 2022, doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm chỉ được thành lập dưới hình thức công ty trách nhiệm hữu hạn hoặc công ty cổ phần. Doanh nghiệp bảo hiểm sức khỏe không được thành lập dưới hình thức công ty hợp danh hay doanh nghiệp tư nhân, do lĩnh vực bảo hiểm đòi hỏi cơ cấu quản trị và trách nhiệm tài chính chặt chẽ hơn.
Về phạm vi triển khai sản phẩm, khoản 3 Điều 63 Luật Kinh doanh bảo hiểm 2022 quy định ba nhóm chủ thể được phép kinh doanh bảo hiểm sức khỏe: doanh nghiệp bảo hiểm nhân thọ được kinh doanh bảo hiểm sức khỏe; Doanh nghiệp bảo hiểm phi nhân thọ, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài kinh doanh các sản phẩm thuộc loại hình bảo hiểm sức khỏe có thời hạn từ 01 năm trở xuống và các sản phẩm bảo hiểm tử kỳ có thời hạn từ 01 năm trở xuống; và Doanh nghiệp bảo hiểm sức khỏe kinh doanh các sản phẩm bảo hiểm tử kỳ có thời hạn từ 01 năm trở xuống. Việc phân tách phạm vi này thể hiện nguyên tắc doanh nghiệp bảo hiểm nhân thọ và doanh nghiệp bảo hiểm phi nhân thọ không được kinh doanh lẫn sang sản phẩm của nhau ngoài phần bảo hiểm sức khỏe được pháp luật cho phép kết hợp.
Trên thực tế xử lý hồ sơ, nhà đầu tư thường nhầm lẫn giữa việc thành lập một doanh nghiệp bảo hiểm sức khỏe độc lập với việc xin bổ sung nghiệp vụ bảo hiểm sức khỏe vào giấy phép của doanh nghiệp bảo hiểm nhân thọ hoặc phi nhân thọ đã có sẵn. Hai hướng đi này có hồ sơ, điều kiện vốn và thời gian xử lý khác nhau, doanh nghiệp cần xác định rõ mục tiêu kinh doanh trước khi chuẩn bị hồ sơ để tránh mất thời gian làm lại từ đầu.
>>> Xem thêm: Hướng dẫn xử lý tranh chấp hợp đồng bảo hiểm nhân thọ
Điều kiện chung để được cấp giấy phép kinh doanh bảo hiểm sức khỏe
Để doanh nghiệp được kinh doanh bảo hiểm sức khỏe, pháp luật đặt ra ba nhóm điều kiện bắt buộc: điều kiện về cổ đông hoặc thành viên góp vốn sáng lập, điều kiện về vốn điều lệ tối thiểu, và điều kiện riêng theo từng loại hình doanh nghiệp. Ba nhóm điều kiện này áp dụng đồng thời, thiếu một điều kiện thì hồ sơ sẽ bị Bộ Tài chính yêu cầu bổ sung hoặc từ chối cấp phép. Phần dưới đây phân tích cụ thể từng nhóm điều kiện kèm căn cứ pháp lý tương ứng.
Điều kiện đối với cổ đông, thành viên góp vốn sáng lập
Cổ đông hoặc thành viên góp vốn sáng lập doanh nghiệp bảo hiểm sức khỏe phải là tổ chức có tư cách pháp nhân, đang hoạt động hợp pháp và đáp ứng điều kiện về năng lực tài chính theo tỷ lệ vốn góp. Đây là điều kiện tiên quyết trước khi xét đến các điều kiện khác.
Theo Điều 64 Luật Kinh doanh bảo hiểm 2022, tổ chức, cá nhân tham gia góp vốn thành lập doanh nghiệp bảo hiểm sức khỏe phải có quyền thành lập, quản lý doanh nghiệp theo Luật Doanh nghiệp. Tổ chức góp vốn phải có tư cách pháp nhân, đang hoạt động hợp pháp; trường hợp tham gia góp từ 10% vốn điều lệ trở lên thì phải kinh doanh có lãi trong 03 năm tài chính liên tục gần nhất tính đến thời điểm nộp hồ sơ, đồng thời đáp ứng điều kiện về tài chính cụ thể tại Điều 11 Nghị định 46/2023/NĐ-CP, gồm yêu cầu vốn chủ sở hữu trừ đi vốn pháp định hoặc vốn điều lệ tối thiểu của tổ chức góp vốn phải lớn hơn hoặc bằng số vốn dự kiến góp. Cổ đông, thành viên góp vốn không được sử dụng vốn vay hoặc nguồn vốn ủy thác đầu tư của tổ chức, cá nhân khác để góp vốn.
Nếu tổ chức tham gia góp vốn là doanh nghiệp bảo hiểm đã được cấp phép tại Việt Nam, doanh nghiệp này phải kinh doanh có lãi trong 03 năm tài chính liên tục gần nhất và đáp ứng tỷ lệ an toàn vốn theo quy định. Doanh nghiệp cần lưu ý rằng nếu tổ chức góp vốn hoạt động trong lĩnh vực có yêu cầu vốn pháp định như ngân hàng, chứng khoán, thì phải được cơ quan quản lý chuyên ngành chấp thuận cho phép tham gia góp vốn theo quy định của pháp luật chuyên ngành đó.
Điều kiện vốn điều lệ tối thiểu
Mức vốn điều lệ tối thiểu là điều kiện then chốt quyết định doanh nghiệp được kinh doanh bảo hiểm sức khỏe hay không, bởi đây là ngưỡng tài chính bắt buộc phải đáp ứng ngay từ khi nộp hồ sơ, không thể bổ sung sau khi được cấp phép.
Theo điểm a khoản 2 Điều 35 Nghị định 46/2023/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 97/2026/NĐ-CP), doanh nghiệp kinh doanh bảo hiểm phi nhân thọ (trừ bảo hiểm hàng không, bảo hiểm vệ tinh), bảo hiểm sức khỏe hoặc bảo hiểm tử kỳ có thời hạn từ 01 năm trở xuống phải có vốn điều lệ tối thiểu là 400 tỷ đồng Việt Nam. Nguồn vốn góp phải hợp pháp, không được hình thành từ vốn vay hoặc nguồn vốn ủy thác đầu tư dưới bất kỳ hình thức nào, theo nguyên tắc chung tại điểm b khoản 2 Điều 64 Luật Kinh doanh bảo hiểm 2022.
Trường hợp doanh nghiệp lựa chọn tổ chức dưới hình thức doanh nghiệp bảo hiểm nhân thọ để kinh doanh cả bảo hiểm nhân thọ và bảo hiểm sức khỏe, mức vốn điều lệ tối thiểu áp dụng là 750 tỷ đồng theo cùng điều khoản nêu trên, cao hơn đáng kể so với hướng đi thành lập doanh nghiệp bảo hiểm sức khỏe chuyên biệt hoặc bổ sung nghiệp vụ vào doanh nghiệp phi nhân thọ. Doanh nghiệp cần cân nhắc kỹ mô hình kinh doanh trước khi xác định mức vốn điều lệ cần chuẩn bị, vì việc tăng vốn sau này phải trải qua thủ tục chấp thuận riêng của Bộ Tài chính.
Điều kiện riêng theo loại hình doanh nghiệp — công ty TNHH và công ty cổ phần
Ngoài điều kiện chung, doanh nghiệp bảo hiểm sức khỏe còn phải đáp ứng điều kiện riêng tùy theo lựa chọn tổ chức dưới hình thức công ty TNHH hay công ty cổ phần, chủ yếu khác nhau ở cơ cấu thành viên góp vốn hoặc cổ đông sáng lập.
| Tiêu chí | Công ty TNHH (Điều 65 Luật KDBH 2022) | Công ty cổ phần (Điều 66 Luật KDBH 2022) |
| Thành viên góp vốn | Bắt buộc phải là tổ chức, không chấp nhận cá nhân góp vốn thành lập | Tối thiểu 02 cổ đông là tổ chức, mỗi cổ đông góp từ 10% vốn điều lệ trở lên |
| Giới hạn góp vốn cá nhân | Không áp dụng (không có thành viên cá nhân) | Một cổ đông cá nhân không được góp vượt quá 10% vốn điều lệ |
| Điều kiện tài chính | Đáp ứng điều kiện chung tại Điều 64 Luật KDBH 2022 | Mỗi cổ đông tổ chức phải đáp ứng đồng thời điều kiện tại Điều 64 và Điều 65 Luật KDBH 2022 |
| Đặc điểm quản trị | Phù hợp doanh nghiệp có ít cổ đông sáng lập, kiểm soát tập trung | Phù hợp doanh nghiệp muốn huy động vốn từ nhiều nhà đầu tư tổ chức |
Sự khác biệt lớn nhất nằm ở việc công ty TNHH bảo hiểm sức khỏe không chấp nhận thành viên góp vốn là cá nhân, trong khi công ty cổ phần cho phép cổ đông cá nhân tham gia nhưng giới hạn tỷ lệ sở hữu tối đa 10% vốn điều lệ mỗi cổ đông cá nhân. Trường hợp doanh nghiệp lựa chọn mô hình công ty cổ phần với nhiều cổ đông cá nhân nhỏ lẻ nhưng không có đủ 02 cổ đông tổ chức đáp ứng điều kiện góp từ 10% vốn điều lệ trở lên, hồ sơ xin cấp phép sẽ không đáp ứng điều kiện tại Điều 66 Luật Kinh doanh bảo hiểm 2022 và bị trả lại để bổ sung cơ cấu cổ đông phù hợp.
Điều kiện đối với người quản lý, người kiểm soát doanh nghiệp bảo hiểm sức khỏe
Cùng với điều kiện tài chính, doanh nghiệp được kinh doanh bảo hiểm sức khỏe chỉ khi đội ngũ quản lý, kiểm soát dự kiến đáp ứng tiêu chuẩn về bằng cấp, kinh nghiệm và tư cách đạo đức theo quy định pháp luật hiện hành, đã được sửa đổi đáng kể từ 01/01/2026.
Theo Điều 81 Luật Kinh doanh bảo hiểm 2022 (sửa đổi, bổ sung 2025), người quản lý, người kiểm soát của doanh nghiệp bảo hiểm phải đáp ứng tiêu chuẩn chung là không bị xử phạt vi phạm hành chính trong lĩnh vực kinh doanh bảo hiểm; không bị xử lý kỷ luật dưới hình thức sa thải do vi phạm quy trình nội bộ trong 03 năm liên tục trước thời điểm được bầu, bổ nhiệm; và không bị cơ quan có thẩm quyền khởi tố tại thời điểm được bầu, bổ nhiệm.
Đối với chức danh Giám đốc hoặc Tổng giám đốc, người đại diện theo pháp luật, khoản 2 Điều 81 Luật Kinh doanh bảo hiểm 2022 (sửa đổi năm 2025) yêu cầu cá nhân dự kiến bổ nhiệm phải có bằng đại học trở lên về chuyên ngành bảo hiểm; trường hợp không có bằng chuyên ngành bảo hiểm thì phải có bằng đại học chuyên ngành kinh tế, tài chính, ngân hàng, luật, quản trị kinh doanh, kế toán, kiểm toán có môn học về bảo hiểm, hoặc có chứng chỉ bảo hiểm do cơ sở đào tạo hợp pháp trong nước hoặc nước ngoài cấp. Đồng thời, cá nhân này phải có ít nhất 05 năm kinh nghiệm làm việc trong lĩnh vực bảo hiểm, tài chính, ngân hàng, trong đó có ít nhất 03 năm giữ vị trí người quản lý, người kiểm soát tại tổ chức hoạt động trực tiếp trong các lĩnh vực này, và phải cư trú tại Việt Nam trong thời gian đương nhiệm.
Riêng đối với Chủ tịch Hội đồng quản trị hoặc Chủ tịch Hội đồng thành viên, khoản 1 Điều 81 Luật Kinh doanh bảo hiểm 2022 (sửa đổi năm 2025) yêu cầu bằng đại học trở lên và ít nhất 05 năm trực tiếp làm việc trong lĩnh vực bảo hiểm, tài chính, ngân hàng, hoặc ít nhất 03 năm giữ vị trí quản lý, điều hành, kiểm soát tại tổ chức hoạt động trong các lĩnh vực này. So với quy định trước ngày 01/01/2026, Luật mới đã bỏ điều kiện “có quyền quản lý doanh nghiệp theo quy định của Luật Doanh nghiệp” ra khỏi nhóm tiêu chuẩn chung, đồng thời bổ sung yêu cầu bằng cấp cụ thể cho từng chức danh quản lý.
Hồ sơ và thủ tục xin cấp giấy phép kinh doanh bảo hiểm sức khỏe
Sau khi đáp ứng đầy đủ điều kiện về vốn, cổ đông và nhân sự, doanh nghiệp cần chuẩn bị hồ sơ và thực hiện đúng trình tự nộp hồ sơ tại Bộ Tài chính để được xem xét cấp giấy phép thành lập và hoạt động. Quy trình này đã có một số điều chỉnh về thời hạn xử lý áp dụng từ tháng 5/2026.
Thành phần hồ sơ đề nghị cấp phép
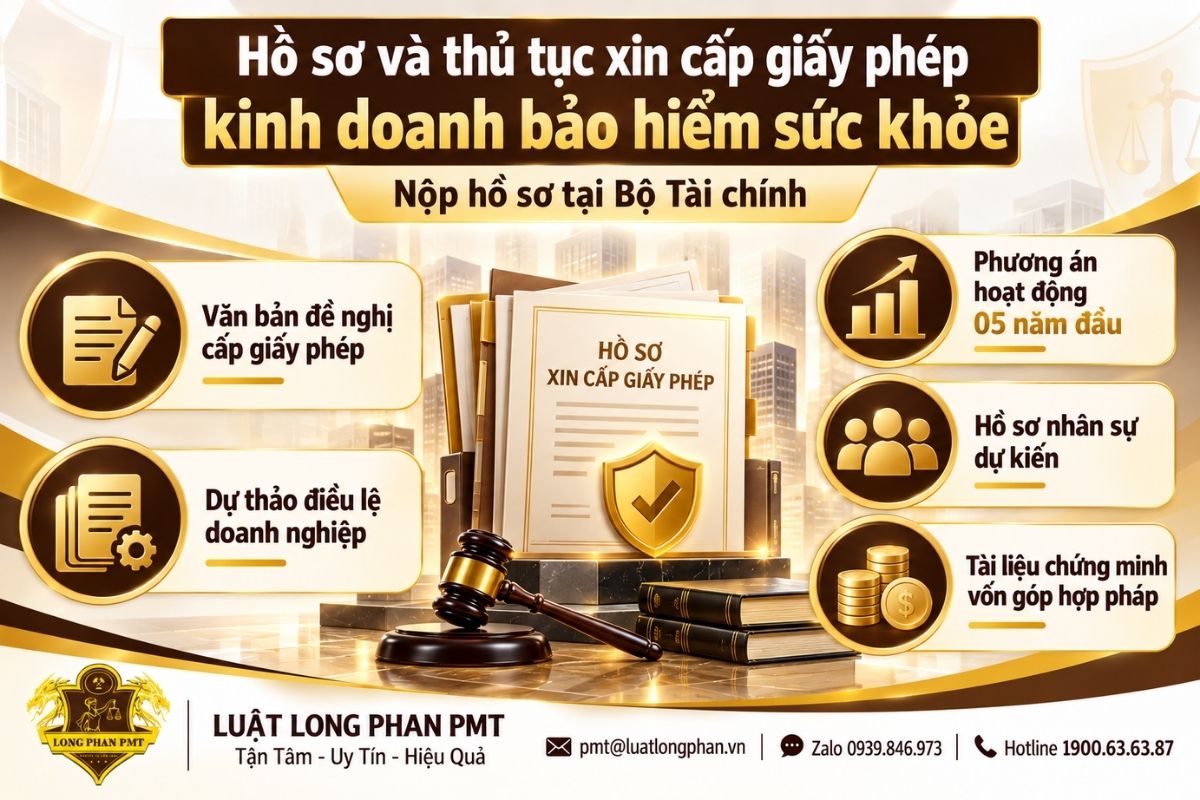
Theo Điều 12,13,14,15 Nghị định 46/2023/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 97/2026/NĐ-CP), có thể hiểu hồ sơ đề nghị cấp giấy phép thành lập và hoạt động doanh nghiệp bảo hiểm sức khỏe cơ bản bao gồm:
- Văn bản đề nghị cấp giấy phép thành lập và hoạt động;
- Dự thảo điều lệ doanh nghiệp phù hợp với quy định của Luật Doanh nghiệp và Luật Kinh doanh bảo hiểm;
- Phương án hoạt động 05 năm đầu, trong đó nêu rõ phương thức trích lập dự phòng nghiệp vụ, chương trình tái bảo hiểm, đầu tư vốn, hiệu quả kinh doanh, khả năng thanh toán, kiểm soát nội bộ, kiểm toán nội bộ, quản trị rủi ro;
- Hồ sơ nhân sự dự kiến giữ các chức danh quản lý, người kiểm soát, chứng minh đáp ứng điều kiện, tiêu chuẩn tại Điều 81 Luật Kinh doanh bảo hiểm 2022 (sửa đổi năm 2025);
- Tài liệu chứng minh vốn góp hợp pháp của cổ đông, thành viên góp vốn theo điều kiện tại Điều 64, Điều 65 hoặc Điều 66 Luật Kinh doanh bảo hiểm 2022 (sửa đổi năm 2025).
Trình tự, thời hạn giải quyết và thẩm quyền cấp phép
Thẩm quyền cấp giấy phép thành lập và hoạt động doanh nghiệp bảo hiểm sức khỏe thuộc về Bộ Tài chính, thực hiện theo trình tự sau:
- Tổ chức, cá nhân nộp hồ sơ trực tiếp tại Bộ Tài chính, qua đường bưu chính hoặc qua hệ thống dịch vụ công trực tuyến nếu đủ điều kiện áp dụng.
- Trong thời hạn 30 ngày kể từ ngày nhận hồ sơ, nếu hồ sơ chưa đầy đủ, hợp lệ, Bộ Tài chính thông báo bằng văn bản yêu cầu bổ sung, sửa đổi hồ sơ; tổng thời gian bổ sung, hoàn thiện hồ sơ tối đa là 12 tháng kể từ ngày Bộ Tài chính thông báo lần đầu, quá thời hạn này Bộ Tài chính có quyền từ chối xem xét cấp giấy phép.
- Trong thời hạn 60 ngày kể từ ngày nhận đủ hồ sơ hợp lệ, Bộ Tài chính cấp hoặc từ chối cấp giấy phép thành lập và hoạt động; trường hợp từ chối phải thông báo bằng văn bản và nêu rõ lý do.
Căn cứ pháp lý: Điều 70, Điều 71 Luật Kinh doanh bảo hiểm 2022; Điều 16 Nghị định 46/2023/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 97/2026/NĐ-CP, áp dụng từ 11/5/2026).
Trường hợp cấp giấy phép, Bộ Tài chính đồng thời có văn bản chấp thuận về nguyên tắc đối với người dự kiến được bổ nhiệm là Chủ tịch Hội đồng quản trị hoặc Chủ tịch Hội đồng thành viên, Giám đốc hoặc Tổng giám đốc, Chuyên gia tính toán, theo khoản 2 Điều 70 Luật Kinh doanh bảo hiểm 2022.
>> Xem thêm: Thủ tục thành lập doanh nghiệp kinh doanh bảo hiểm
Điều kiện để chính thức hoạt động sau khi được cấp giấy phép
Được cấp giấy phép chưa đồng nghĩa với việc doanh nghiệp đã có thể triển khai bán bảo hiểm sức khỏe ngay, mà còn phải hoàn tất một số điều kiện chính thức hoạt động trong thời hạn luật định.
Theo Điều 73 Luật Kinh doanh bảo hiểm 2022 (được sửa đổi, bổ sung 2025), doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, chi nhánh nước ngoài tại Việt Nam phải chính thức hoạt động trong thời hạn 12 tháng kể từ ngày được cấp giấy phép thành lập và hoạt động. Trong thời hạn này, doanh nghiệp phải hoàn tất việc đóng đủ vốn điều lệ hoặc vốn được cấp, bổ nhiệm nhân sự quản lý theo văn bản chấp thuận về nguyên tắc, thực hiện ký quỹ theo quy định và công bố nội dung giấy phép theo Điều 72 Luật Kinh doanh bảo hiểm 2022.
Trường hợp có sự kiện bất khả kháng hoặc trở ngại khách quan, doanh nghiệp phải báo cáo bằng văn bản và được Bộ Tài chính chấp thuận bằng văn bản để được gia hạn thời gian chính thức hoạt động, thời gian gia hạn tối đa là 12 tháng. Doanh nghiệp không nên chờ đến gần hết thời hạn mới báo cáo trở ngại khách quan, vì việc Bộ Tài chính xem xét chấp thuận gia hạn cũng cần thời gian xử lý; nộp báo cáo sớm giúp doanh nghiệp chủ động hơn trong trường hợp hồ sơ gia hạn cần bổ sung thêm tài liệu chứng minh.
Thực tiễn xử lý hồ sơ xin cấp phép kinh doanh bảo hiểm sức khỏe
Qua các hồ sơ đã tiếp nhận tư vấn, một tình huống thường gặp là cổ đông góp trên 10% vốn điều lệ nhưng báo cáo tài chính 03 năm gần nhất không thể hiện rõ điều kiện kinh doanh có lãi liên tục do có năm phát sinh khoản lỗ từ chênh lệch tỷ giá hoặc khoản dự phòng bất thường, khiến Bộ Tài chính yêu cầu giải trình bổ sung nhiều lần trước khi chấp nhận hồ sơ.
Một sai lầm phổ biến khác là nhân sự dự kiến giữ chức danh quản lý chưa đáp ứng đồng thời cả điều kiện bằng cấp và điều kiện kinh nghiệm theo Điều 81 Luật Kinh doanh bảo hiểm 2022 sửa đổi, đặc biệt từ khi quy định về bằng cấp chuyên ngành bảo hiểm và số năm kinh nghiệm tối thiểu được siết chặt hơn kể từ 01/01/2026. Nhiều doanh nghiệp lựa chọn nhân sự có kinh nghiệm quản lý tổng quát nhưng thiếu chứng chỉ bảo hiểm phù hợp, dẫn đến hồ sơ nhân sự bị trả lại yêu cầu bổ sung chứng chỉ hoặc thay đổi nhân sự dự kiến, kéo dài đáng kể thời gian xử lý hồ sơ.
Ngoài ra, phương án hoạt động 05 năm đầu trình bày sơ sài về mô hình quản trị rủi ro, kiểm soát nội bộ cũng là nguyên nhân khiến hồ sơ bị yêu cầu giải trình thêm, có trường hợp thời gian xử lý hồ sơ kéo dài vượt khung 60 ngày kể từ ngày nhận đủ hồ sơ hợp lệ do phải qua nhiều vòng trao đổi, bổ sung tài liệu. Do đó, doanh nghiệp nên chuẩn bị phương án hoạt động với số liệu dự phòng cụ thể, gắn với đặc thù sản phẩm bảo hiểm sức khỏe dự kiến triển khai, thay vì sao chép mẫu phương án chung của các loại hình bảo hiểm khác.
Rủi ro pháp lý khi kinh doanh bảo hiểm sức khỏe mà chưa được cấp phép
Doanh nghiệp cần đặc biệt lưu ý rằng việc triển khai bán sản phẩm bảo hiểm sức khỏe trước khi được cấp giấy phép thành lập và hoạt động là hành vi bị nghiêm cấm, có thể dẫn đến hậu quả pháp lý nghiêm trọng cho cả tổ chức lẫn cá nhân liên quan.
Theo khoản 1 Điều 9 Luật Kinh doanh bảo hiểm 2022, hành vi hoạt động kinh doanh bảo hiểm khi không có giấy phép thành lập và hoạt động thuộc nhóm hành vi bị nghiêm cấm. Về chế tài xử phạt, theo nguyên tắc xác định mức phạt tiền tại Nghị định 174/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 78/2026/NĐ-CP), mức phạt tiền tối đa đối với cá nhân vi phạm hành chính trong lĩnh vực kinh doanh bảo hiểm là 100 triệu đồng, đối với tổ chức là 200 triệu đồng, kèm theo biện pháp xử phạt bổ sung là đình chỉ hoạt động có thời hạn và biện pháp khắc phục hậu quả buộc nộp lại số lợi bất hợp pháp có được do thực hiện hành vi vi phạm.
Ngoài rủi ro bị xử phạt hành chính, doanh nghiệp hoạt động không phép còn đối mặt với rủi ro hợp đồng bảo hiểm đã ký kết với khách hàng có thể bị tuyên vô hiệu, ảnh hưởng trực tiếp đến uy tín và khả năng huy động vốn cho các dự án kinh doanh tiếp theo. Trong trường hợp cần triển khai gấp một sản phẩm bảo hiểm sức khỏe trong khi hồ sơ cấp phép mới đang xử lý, doanh nghiệp nên cân nhắc phương án hợp tác phân phối sản phẩm qua doanh nghiệp bảo hiểm đã có giấy phép hợp lệ, thay vì tự triển khai khi chưa được cấp phép.
Dịch vụ luật sư hỗ trợ doanh nghiệp xin cấp phép kinh doanh bảo hiểm sức khỏe
Luật Long Phan PMT hỗ trợ doanh nghiệp trong quá trình xin cấp phép kinh doanh bảo hiểm sức khỏe với các công việc sau:
- Tư vấn lựa chọn mô hình kinh doanh bảo hiểm sức khỏe phù hợp với định hướng của nhà đầu tư.
- Phân tích phương án thành lập công ty TNHH kinh doanh bảo hiểm sức khỏe.
- Phân tích phương án thành lập công ty cổ phần kinh doanh bảo hiểm sức khỏe.
- Tư vấn phương án bổ sung nghiệp vụ bảo hiểm sức khỏe vào doanh nghiệp bảo hiểm đã được cấp phép.
- Rà soát phạm vi sản phẩm bảo hiểm sức khỏe dự kiến triển khai.
- Xác định loại hình doanh nghiệp bảo hiểm phù hợp với thời hạn và phạm vi sản phẩm dự kiến kinh doanh.
- Rà soát điều kiện tổ chức doanh nghiệp theo Điều 62 Luật Kinh doanh bảo hiểm 2022.
- Kiểm tra điều kiện đối với cổ đông, thành viên góp vốn sáng lập.
- Rà soát tư cách pháp nhân của tổ chức dự kiến góp vốn.
- Kiểm tra tình trạng hoạt động hợp pháp của tổ chức góp vốn.
- Kiểm tra điều kiện kinh doanh có lãi trong 03 năm tài chính liên tục đối với tổ chức góp từ 10% vốn điều lệ trở lên.
- Rà soát báo cáo tài chính và tài liệu chứng minh năng lực tài chính của tổ chức góp vốn.
- Kiểm tra điều kiện về vốn chủ sở hữu của tổ chức góp vốn.
- Rà soát nguồn vốn dự kiến sử dụng để góp vốn.
- Kiểm tra việc nguồn vốn góp có hình thành từ vốn vay hoặc vốn ủy thác đầu tư hay không.
- Rà soát trường hợp tổ chức góp vốn là doanh nghiệp bảo hiểm đã được cấp phép tại Việt Nam.
- Kiểm tra điều kiện về kết quả kinh doanh và tỷ lệ an toàn vốn của doanh nghiệp bảo hiểm góp vốn.
- Tư vấn trường hợp tổ chức góp vốn hoạt động trong lĩnh vực có yêu cầu vốn pháp định.
- Rà soát nhu cầu xin chấp thuận của cơ quan quản lý chuyên ngành đối với tổ chức góp vốn khi pháp luật yêu cầu.
Quý doanh nghiệp có nhu cầu đánh giá sơ bộ hồ sơ xin cấp phép kinh doanh bảo hiểm sức khỏe vui lòng gửi hồ sơ qua email pmt@luatlongphan.vn hoặc Zalo 0939846973.
Câu hỏi thường gặp về điều kiện thành lập doanh nghiệp kinh doanh bảo hiểm sức khỏe
Dưới đây là một số câu hỏi doanh nghiệp thường đặt ra khi tìm hiểu điều kiện để được phép kinh doanh bảo hiểm sức khỏe. Các câu trả lời dựa trên Luật Kinh doanh bảo hiểm 2022 và các văn bản sửa đổi, hướng dẫn thi hành có hiệu lực hiện hành.
1. Doanh nghiệp bảo hiểm phi nhân thọ có được kinh doanh bảo hiểm sức khỏe không?
Có, nhưng chỉ được kinh doanh sản phẩm bảo hiểm sức khỏe có thời hạn từ 01 năm trở xuống, theo điểm b khoản 3 Điều 63 Luật Kinh doanh bảo hiểm 2022. Nếu muốn triển khai sản phẩm bảo hiểm sức khỏe có thời hạn dài hơn, doanh nghiệp phải chuyển sang mô hình doanh nghiệp bảo hiểm nhân thọ hoặc thành lập doanh nghiệp bảo hiểm sức khỏe chuyên biệt phù hợp với phạm vi sản phẩm dự kiến.
2. Vốn điều lệ tối thiểu để thành lập doanh nghiệp bảo hiểm sức khỏe là bao nhiêu?
Vốn điều lệ tối thiểu là 400 tỷ đồng Việt Nam, theo điểm a khoản 2 Điều 35 Nghị định 46/2023/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 97/2026/NĐ-CP). Nguồn vốn góp phải hợp pháp, không được hình thành từ vốn vay hoặc vốn ủy thác đầu tư dưới bất kỳ hình thức nào theo khoản 2 Điều 64 Luật Kinh doanh bảo hiểm 2022.
3. Cá nhân có được góp vốn thành lập công ty TNHH bảo hiểm sức khỏe không?
Không. Theo Điều 65 Luật Kinh doanh bảo hiểm 2022 (sửa đổi bổ sung 2025), thành viên góp vốn thành lập doanh nghiệp bảo hiểm dưới hình thức công ty TNHH bắt buộc phải là tổ chức, cá nhân không được tham gia góp vốn sáng lập dưới mô hình này. Cá nhân muốn đầu tư có thể lựa chọn tham gia với tư cách cổ đông trong mô hình công ty cổ phần theo Điều 66 Luật Kinh doanh bảo hiểm 2022, với giới hạn không vượt quá 10% vốn điều lệ.
4. Sau khi được cấp giấy phép, doanh nghiệp có bao lâu để chính thức hoạt động?
Doanh nghiệp có thời hạn 12 tháng kể từ ngày được cấp giấy phép thành lập và hoạt động để chính thức đi vào hoạt động, theo Điều 73 Luật Kinh doanh bảo hiểm 2022 (sửa đổi bởi khoản 3 Điều 1 Luật số 139/2025/QH15). Trường hợp có sự kiện bất khả kháng hoặc trở ngại khách quan, doanh nghiệp có thể được Bộ Tài chính chấp thuận gia hạn thêm tối đa 12 tháng.
5. Kinh doanh bảo hiểm sức khỏe khi chưa được cấp phép bị xử lý như thế nào?
Đây là hành vi bị nghiêm cấm theo khoản 1 Điều 9 Luật Kinh doanh bảo hiểm 2022. Về xử phạt hành chính, mức phạt tiền có thể lên đến 200 triệu đồng đối với tổ chức, 100 triệu đồng đối với cá nhân, kèm biện pháp đình chỉ hoạt động có thời hạn, theo nguyên tắc xử phạt tại Nghị định 174/2024/NĐ-CP (sửa đổi bởi Nghị định 78/2026/NĐ-CP).
Kết luận
Doanh nghiệp được kinh doanh bảo hiểm sức khỏe khi đáp ứng đồng thời điều kiện về loại hình tổ chức, vốn điều lệ tối thiểu 400 tỷ đồng, tiêu chuẩn nhân sự quản lý theo quy định sửa đổi từ 01/01/2026, và hoàn tất đúng trình tự hồ sơ tại Bộ Tài chính. Việc chuẩn bị hồ sơ thiếu chính xác ngay từ khâu xác định mô hình doanh nghiệp hoặc nhân sự quản lý là nguyên nhân phổ biến khiến quá trình cấp phép kéo dài. Luật Long Phan PMT sẵn sàng đồng hành cùng doanh nghiệp rà soát điều kiện, hoàn thiện hồ sơ và làm việc với cơ quan quản lý để rút ngắn thời gian xin cấp phép. Quý doanh nghiệp cần tư vấn cụ thể có thể liên hệ hotline 1900636387 để được hỗ trợ kịp thời.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:
- Luật Kinh doanh bảo hiểm 2022 (được sửa đổi, bổ sung 2025)
- Nghị định 46/2023/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 97/2026/NĐ-CP).
- Lưu ý: Các quy định pháp luật có thể thay đổi tùy theo thời điểm. Quý khách hàng vui lòng liên hệ trực tiếp Luật Long Phan PMT qua Hotline 1900.63.63.87 để được cập nhật tư vấn pháp lý mới nhất.
Tags: Bộ Tài chính cấp phép bảo hiểm, công ty TNHH bảo hiểm sức khỏe, điều kiện cổ đông doanh nghiệp bảo hiểm, điều kiện nhân sự ngành bảo hiểm, doanh nghiệp bảo hiểm nhân thọ, doanh nghiệp bảo hiểm sức khỏe, giấy phép kinh doanh bảo hiểm, hồ sơ cấp phép kinh doanh bảo hiểm, rủi ro kinh doanh bảo hiểm không phép, thành lập doanh nghiệp bảo hiểm, thủ tục cấp phép bảo hiểm sức khỏe, vốn điều lệ doanh nghiệp bảo hiểm

Lưu ý: Nội dung bài viết công khai tại website của Luật Long Phan PMT chỉ mang tính chất tham khảo về việc áp dụng quy định pháp luật. Tùy từng thời điểm, đối tượng và sự sửa đổi, bổ sung, thay thế của chính sách pháp luật, văn bản pháp lý mà nội dung tư vấn có thể sẽ không còn phù hợp với tình huống Quý khách đang gặp phải hoặc cần tham khảo ý kiến pháp lý. Trường hợp Quý khách cần ý kiến pháp lý cụ thể, chuyên sâu theo từng hồ sơ, vụ việc, vui lòng liên hệ với Chúng tôi qua các phương thức bên dưới. Với sự nhiệt tình và tận tâm, Chúng tôi tin rằng Luật Long Phan PMT sẽ là nơi hỗ trợ pháp lý đáng tin cậy của Quý khách hàng.