Giấy mượn tiền viết tay vẫn có hợp pháp và có giá trị pháp lý nếu đáp ứng đầy đủ điều kiện có hiệu lực của giao dịch dân sự, mà không bắt buộc phải công chứng hay có người làm chứng. Luật Long Phan PMT nhận thấy đây là hình thức vay mượn phổ biến giữa cá nhân với cá nhân, nhưng nhiều người cho vay chỉ ghi vài dòng viết tay sơ sài, đến khi phát sinh tranh chấp mới lúng túng vì không biết giấy vay có được Tòa án công nhận. Bài viết dưới đây phân tích điều kiện hiệu lực, nội dung cần có, các trường hợp giấy vay có thể bị vô hiệu và giá trị của giấy vay khi khởi kiện đòi nợ, dựa trên quy định của hợp đồng dân sự về vay tài sản.
Lưu ý pháp lý quan trọng:
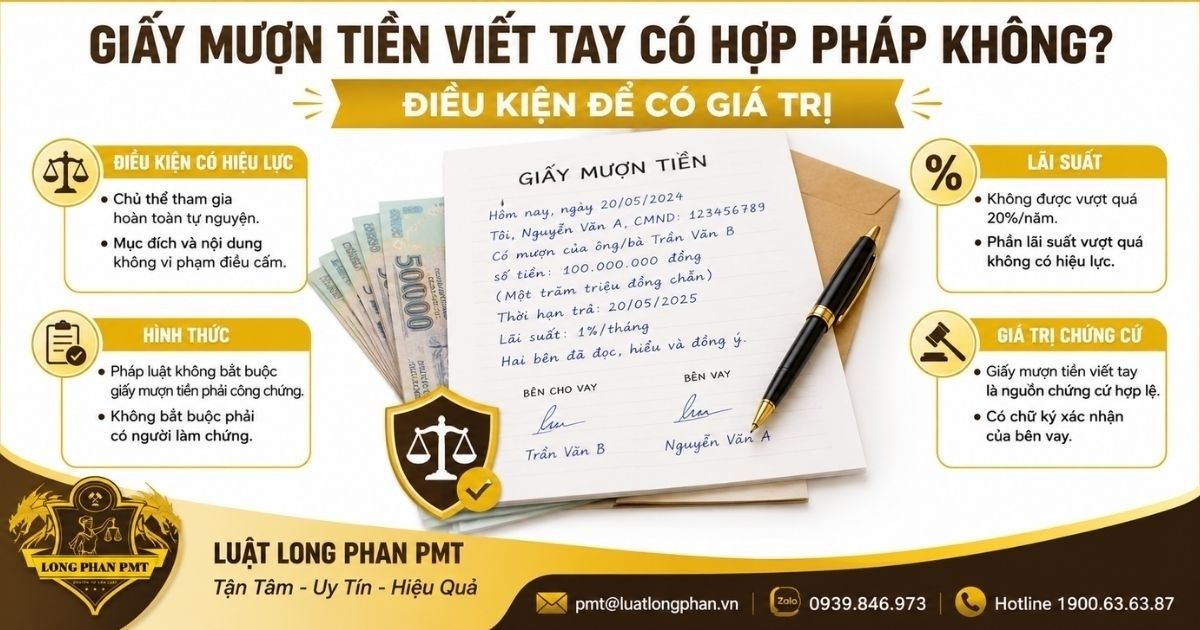
- Giấy mượn tiền viết tay chỉ có giá trị pháp lý khi đáp ứng đồng thời ba điều kiện có hiệu lực của giao dịch dân sự về chủ thể, ý chí và nội dung.
- Pháp luật không bắt buộc giấy mượn tiền phải công chứng, chứng thực hoặc có người làm chứng mới có giá trị.
- Giấy mượn tiền ghi lãi suất vượt quá 20%/năm của khoản tiền vay sẽ không có hiệu lực đối với phần lãi suất vượt mức.
- Giấy mượn tiền viết tay là nguồn chứng cứ hợp lệ để khởi kiện đòi nợ nếu là bản chính, có chữ ký xác nhận của bên vay.
Điều kiện dể giấy mượn tiền viết tay có giá trị pháp lý
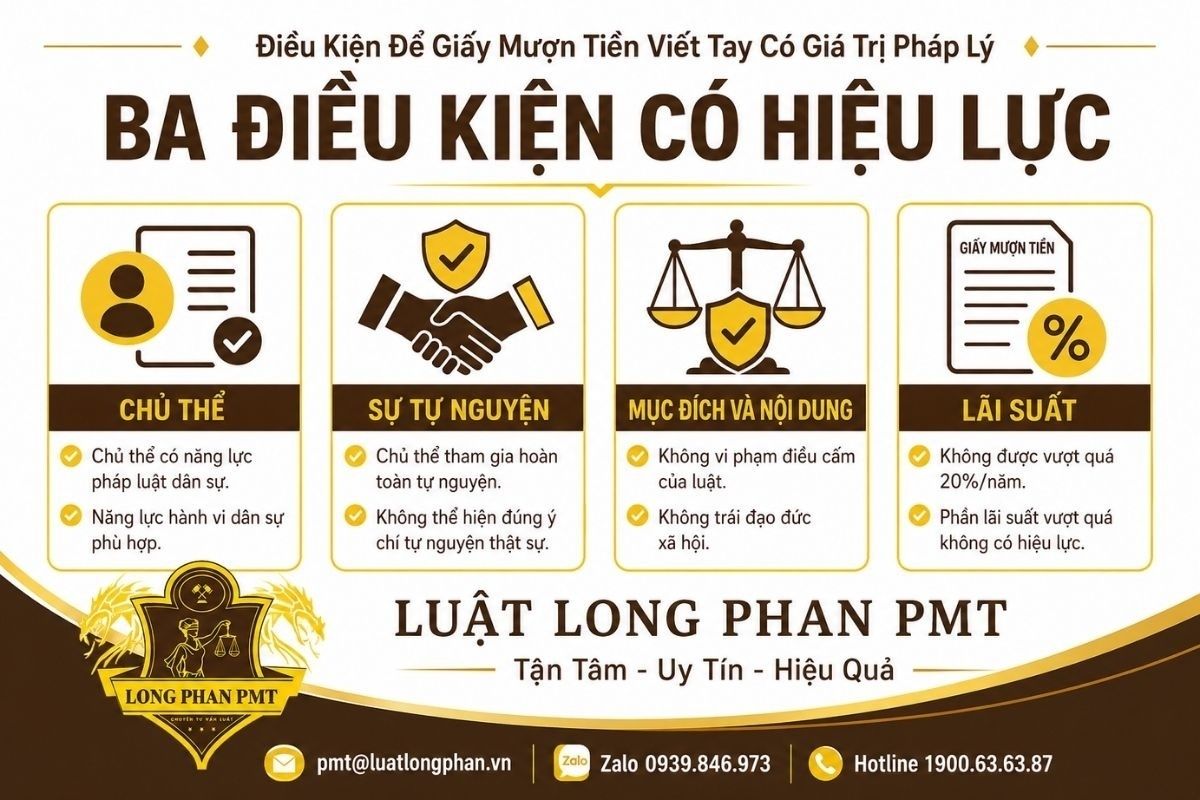
Giấy mượn tiền viết tay có giá trị pháp lý khi đáp ứng đồng thời ba điều kiện có hiệu lực của giao dịch dân sự về chủ thể, sự tự nguyện và nội dung, theo quy định chung áp dụng cho mọi giao dịch dân sự. Thiếu một trong ba điều kiện này, giấy vay có nguy cơ bị tuyên vô hiệu toàn bộ hoặc một phần.
Theo quy định tại khoản 1 Điều 117 Bộ luật Dân sự 2015, giao dịch dân sự có hiệu lực khi có đủ các điều kiện: chủ thể có năng lực pháp luật dân sự, năng lực hành vi dân sự phù hợp với giao dịch được xác lập; chủ thể tham gia hoàn toàn tự nguyện; mục đích và nội dung của giao dịch không vi phạm điều cấm của luật, không trái đạo đức xã hội. Ba điều kiện này áp dụng trực tiếp cho giấy mượn tiền viết tay vì đây cũng là một giao dịch dân sự.
Điều kiện về năng lực hành vi dân sự của các bên tham gia
Bên vay và bên cho vay phải có năng lực pháp luật dân sự và năng lực hành vi dân sự phù hợp với việc xác lập giao dịch vay tài sản tại thời điểm ký giấy vay. Đây là điều kiện tiên quyết, vì nếu một bên không đủ năng lực hành vi, giấy vay có nguy cơ bị vô hiệu ngay từ gốc.
Theo quy định tại điểm a khoản 1 Điều 117 Bộ luật Dân sự 2015, chủ thể tham gia giao dịch phải có năng lực pháp luật dân sự, năng lực hành vi dân sự phù hợp với giao dịch dân sự được xác lập. Năng lực hành vi dân sự của cá nhân được xác định theo độ tuổi và tình trạng nhận thức tại các Điều 16 đến Điều 24 Bộ luật Dân sự 2015. Ví dụ người chưa đủ 18 tuổi hoặc người bị mất năng lực hành vi dân sự tham gia giao dịch vay có giá trị lớn mà không có người đại diện theo pháp luật xác lập, thực hiện thì giao dịch có nguy cơ bị tuyên vô hiệu.
Điều kiện về sự tự nguyện khi lập giấy mượn tiền
Giấy mượn tiền viết tay được lập trong tình trạng một bên bị ép buộc, đe dọa hoặc bị lừa dối sẽ không đáp ứng điều kiện tự nguyện và có nguy cơ bị tuyên vô hiệu theo yêu cầu của bên bị xâm phạm. Sự tự nguyện là yếu tố thể hiện ý chí thật của các bên khi xác lập giao dịch.
Theo quy định tại điểm b khoản 1 Điều 117 Bộ luật Dân sự 2015, chủ thể tham gia giao dịch dân sự phải hoàn toàn tự nguyện. Luật sư lưu ý, trong thực tiễn giải quyết tranh chấp, việc chứng minh giấy vay bị lập do bị ép buộc hoặc lừa dối thuộc về bên viện dẫn lý do vô hiệu; bên cho vay hoặc bên vay muốn yêu cầu tuyên vô hiệu vì lý do này cần chuẩn bị chứng cứ cụ thể (tin nhắn, ghi âm, người làm chứng…), vì Tòa án không mặc nhiên suy đoán một giấy vay là không tự nguyện chỉ vì một bên đơn phương khai báo như vậy.
Điều kiện về mục đích, nội dung không vi phạm điều cấm, không trái đạo đức xã hội
Nội dung giấy vay về số tiền, lãi suất, mục đích vay không được vi phạm điều cấm của luật; phổ biến nhất trong thực tiễn là thỏa thuận lãi suất vượt mức trần pháp luật cho phép. Đây là điều kiện các bên thường vi phạm nhất khi tự soạn giấy vay mà không tham khảo ý kiến luật sư.
Theo quy định tại điểm c khoản 1 Điều 117 Bộ luật Dân sự 2015, mục đích và nội dung của giao dịch dân sự không được vi phạm điều cấm của luật, không trái đạo đức xã hội. Về lãi suất, khoản 1 Điều 468 Bộ luật Dân sự 2015 quy định lãi suất vay do các bên thỏa thuận nhưng không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác; trường hợp lãi suất thỏa thuận vượt quá mức này thì phần lãi suất vượt quá không có hiệu lực. Trường hợp các bên không thỏa thuận rõ lãi suất mà giấy vay có ghi nhận việc trả lãi, theo khoản 2 Điều 468 Bộ luật Dân sự 2015, lãi suất được xác định bằng 50% mức lãi suất giới hạn nêu trên, tức 10%/năm.
Nội dung cần có trong giấy mượn tiền viết tay để đảm báo giá trị chứng cứ
Giấy mượn tiền cần thể hiện đầy đủ thông tin nhân thân các bên, số tiền vay, thời hạn, lãi suất và chữ ký xác nhận để vừa đáp ứng nội dung cơ bản của hợp đồng vay tài sản, vừa có giá trị chứng cứ vững chắc khi phát sinh tranh chấp. Thiếu các nội dung này, giấy vay vẫn có thể có hiệu lực nhưng khó chứng minh khi khởi kiện.
Căn cứ quyền, nghĩa vụ cơ bản của hợp đồng vay tài sản tại Điều 463 và quy định về lãi suất tại Điều 468 Bộ luật Dân sự 2015, giấy mượn tiền viết tay nên có đầy đủ các nội dung sau:
- Họ tên, năm sinh, số căn cước công dân/chứng minh nhân dân, địa chỉ thường trú của bên vay và bên cho vay.
- Số tiền vay được ghi rõ bằng số và bằng chữ để tránh tranh chấp về giá trị khoản vay.
- Ngày, tháng, năm giao kết và ngày thực nhận tiền vay.
- Thời hạn vay hoặc thỏa thuận về việc trả nợ theo yêu cầu.
- Lãi suất vay (nếu có), ghi rõ theo tháng hoặc theo năm, không vượt quá mức trần tại khoản 1 Điều 468 Bộ luật Dân sự 2015.
- Phương thức và địa điểm trả nợ, hình thức chuyển tiền (tiền mặt hoặc chuyển khoản) để thuận tiện đối chiếu chứng cứ.
- Chữ ký, điểm chỉ của cả bên vay và bên cho vay xác nhận trên toàn bộ nội dung giấy vay.
Trường hợp giấy mượn tiền viết tay có thể bị vô hiệu
Giấy mượn tiền viết tay có thể bị tuyên vô hiệu nếu vi phạm một trong các điều kiện có hiệu lực tại Điều 117 Bộ luật Dân sự 2015, đặc biệt là trường hợp người xác lập không đủ năng lực hành vi dân sự hoặc giao dịch bị lừa dối, nhầm lẫn, đe dọa. Hậu quả pháp lý của giao dịch vô hiệu là các bên phải hoàn trả cho nhau những gì đã nhận.
Bộ luật Dân sự 2015 quy định nhiều căn cứ vô hiệu riêng biệt, tương ứng với từng nhóm nguyên nhân khác nhau, thay vì gộp chung thành một điều luật duy nhất. Đối với giấy mượn tiền viết tay, ba nhóm nguyên nhân phổ biến nhất trong thực tiễn là: người xác lập không đủ năng lực hành vi dân sự, ý chí của các bên bị tác động do nhầm lẫn hoặc lừa dối, đe dọa, và trường hợp giấy vay vi phạm quy định về hình thức.
Theo quy định tại Điều 122 Bộ luật Dân sự 2015, giao dịch dân sự không có một trong các điều kiện quy định tại Điều 117 của Bộ luật này thì vô hiệu, trừ trường hợp Bộ luật này có quy định khác. Do đó, việc xác định đúng nhóm nguyên nhân giúp doanh nghiệp, cá nhân xác định đúng thời hiệu và thủ tục yêu cầu Tòa án tuyên vô hiệu.
Vô hiệu do người xác lập không đủ năng lực hành vi dân sự
Giấy mượn tiền viết tay do người chưa thành niên hoặc người mất năng lực hành vi dân sự tự mình xác lập, không có sự đồng ý của người đại diện theo pháp luật, có thể bị Tòa án tuyên bố vô hiệu theo yêu cầu của người đại diện.
Theo quy định tại Điều 125 Bộ luật Dân sự 2015, giao dịch dân sự do người chưa thành niên, người mất năng lực hành vi dân sự, người có khó khăn trong nhận thức, làm chủ hành vi hoặc người bị hạn chế năng lực hành vi dân sự xác lập, thực hiện có thể bị Tòa án tuyên bố vô hiệu theo yêu cầu của người đại diện của người đó, trừ giao dịch phục vụ nhu cầu sinh hoạt hằng ngày phù hợp với lứa tuổi hoặc đã được người đại diện theo pháp luật đồng ý. Luật sư lưu ý, bên cho vay nên yêu cầu xuất trình giấy tờ tùy thân để xác định độ tuổi và năng lực hành vi của bên vay trước khi giao tiền, nhằm hạn chế rủi ro giấy vay bị vô hiệu ngay từ khi xác lập.
Vô hiệu do bị nhầm lẫn, lừa dối, đe dọa hoặc cưỡng ép khi lập giấy vay
Giấy mượn tiền viết tay được lập do một bên bị nhầm lẫn về nội dung giao dịch, hoặc bị bên kia lừa dối, đe dọa, cưỡng ép, không thể hiện đúng ý chí tự nguyện thật sự nên có thể bị yêu cầu tuyên vô hiệu.
Theo quy định tại Điều 126 Bộ luật Dân sự 2015, trường hợp giao dịch dân sự được xác lập có sự nhầm lẫn làm cho một bên hoặc các bên không đạt được mục đích của việc xác lập giao dịch thì bên bị nhầm lẫn có quyền yêu cầu Tòa án tuyên bố giao dịch vô hiệu, trừ trường hợp mục đích xác lập giao dịch vẫn đạt được hoặc sự nhầm lẫn có thể khắc phục ngay.
Ngoài ra, theo quy định tại Điều 127 Bộ luật Dân sự 2015, khi một bên tham gia giao dịch dân sự do bị lừa dối hoặc bị đe dọa, cưỡng ép thì có quyền yêu cầu Tòa án tuyên bố giao dịch đó vô hiệu. Luật sư lưu ý, đây là trường hợp vô hiệu tương đối, chỉ phát sinh hiệu lực khi có yêu cầu của bên bị xâm phạm và bên yêu cầu phải tự chứng minh bằng chứng cứ cụ thể như tin nhắn, ghi âm, người làm chứng; Tòa án không mặc nhiên chấp nhận lời khai đơn phương về việc bị ép buộc hoặc lừa dối.
Ngoại lệ — giấy vi phạm hình thức nhưng vẫn được công nhận hiệu lực
Đối với trường hợp pháp luật chuyên ngành yêu cầu giao dịch phải lập thành văn bản mà giấy vay không đúng quy định của luật, nếu một bên hoặc các bên đã thực hiện ít nhất hai phần ba nghĩa vụ trong giao dịch thì theo yêu cầu của một bên, Tòa án có thể ra quyết định công nhận hiệu lực của giao dịch đó, căn cứ khoản 1 Điều 129 Bộ luật Dân sự 2015.
Luật sư lưu ý, đối với hợp đồng vay tài sản thông thường giữa cá nhân với cá nhân, pháp luật không bắt buộc phải lập thành văn bản, nên phần lớn giấy mượn tiền viết tay không rơi vào diện bị vô hiệu vì lý do hình thức theo Điều 129. Ngoại lệ tại điều luật này chủ yếu có ý nghĩa đối với các giao dịch mà luật chuyên ngành khác yêu cầu bắt buộc về hình thức văn bản. Khi tư vấn cho khách hàng, luật sư luôn kiểm tra cụ thể loại giao dịch và quy định chuyên ngành liên quan trước khi áp dụng ngoại lệ này, tránh nhầm lẫn giữa vô hiệu về hình thức với việc thiếu chứng cứ chứng minh giao dịch.
Giá trị chứng cứ của giấy mượn tiền viết tay khi khởi kiện đòi nợ
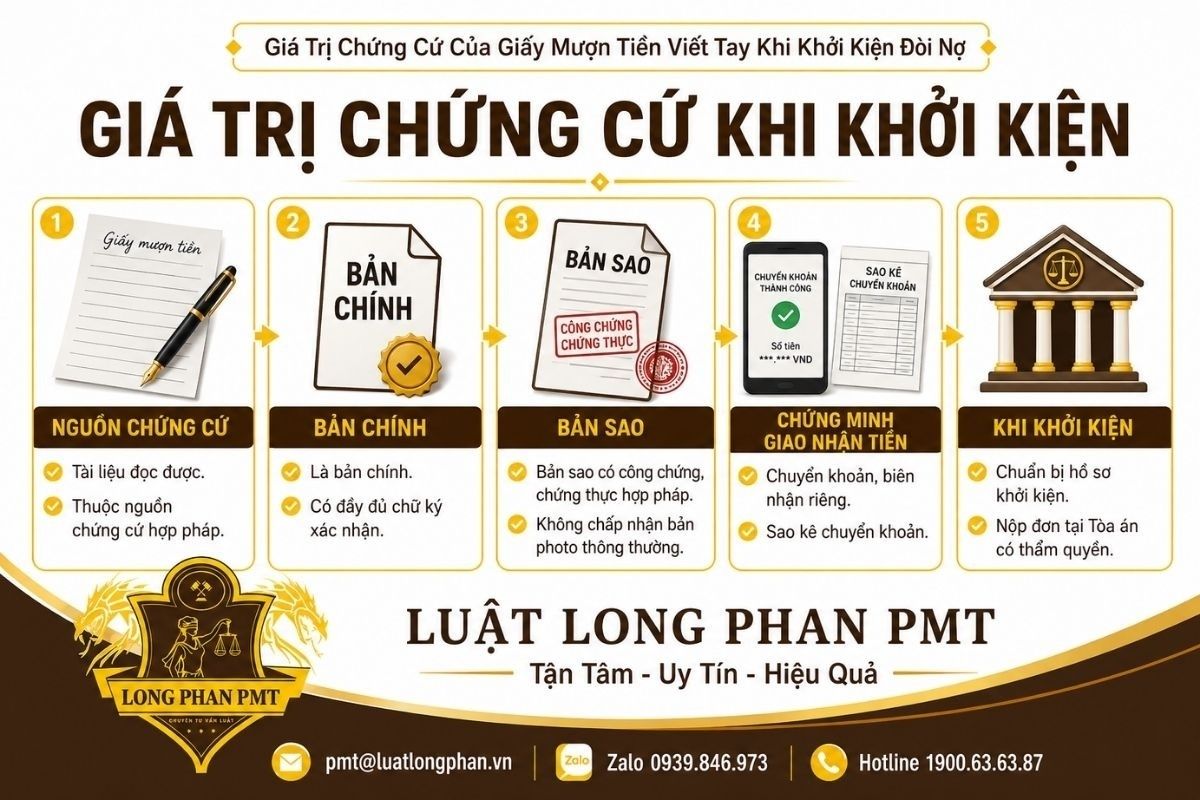
Giấy mượn tiền viết tay là tài liệu đọc được, thuộc nguồn chứng cứ hợp pháp trong tố tụng dân sự, được Tòa án xem xét làm căn cứ giải quyết tranh chấp đòi nợ nếu là bản chính hoặc bản sao có công chứng, chứng thực hợp lệ. Giá trị chứng cứ của giấy vay phụ thuộc trực tiếp vào việc bảo quản bản gốc và tính rõ ràng của nội dung ghi nhận.
Điều kiện để giấy mượn tiền viết tay được xem là chứng cứ hợp lệ
Giấy mượn tiền viết tay chỉ được Tòa án chấp nhận là chứng cứ khi là bản chính hoặc bản sao có công chứng, chứng thực hợp pháp, không chấp nhận bản photo thông thường không qua xác nhận.
Theo quy định tại Điều 94 Bộ luật Tố tụng dân sự 2015, tài liệu đọc được, nghe được, nhìn được, dữ liệu điện tử là một trong các nguồn chứng cứ được Tòa án thu thập để giải quyết vụ án. Điều 95 Bộ luật Tố tụng dân sự 2015 cũng quy định cụ thể, tài liệu đọc được được coi là chứng cứ nếu là bản chính hoặc bản sao có công chứng, chứng thực hợp pháp, hoặc do cơ quan, tổ chức có thẩm quyền cung cấp, xác nhận. Vì vậy, giấy mượn tiền viết tay bản gốc, có đầy đủ chữ ký xác nhận của bên vay, đáp ứng đầy đủ điều kiện để được xem là chứng cứ hợp lệ theo quy định này.
Thẩm quyền của Tòa án giải quyết tranh chấp đòi nợ theo giấy vay
Tranh chấp phát sinh từ giấy mượn tiền viết tay là tranh chấp về hợp đồng dân sự, thuộc thẩm quyền giải quyết của Tòa án nơi bị đơn cư trú, làm việc theo thủ tục sơ thẩm.
Về loại việc, tranh chấp này thuộc thẩm quyền giải quyết của Tòa án theo quy định tại khoản 3 Điều 26 Bộ luật Tố tụng dân sự 2015. Từ ngày 01/7/2025, thẩm quyền giải quyết theo thủ tục sơ thẩm đối với các tranh chấp này thuộc về Tòa án nhân dân khu vực (thay thế Tòa án nhân dân cấp huyện trước đây) căn cứ Điều 35 Bộ luật Tố tụng dân sự 2015 được sửa đổi 2025. Về thẩm quyền theo lãnh thổ, theo quy định tại Điều 39 Bộ luật Tố tụng dân sự 2015, Tòa án nơi bị đơn cư trú, làm việc có thẩm quyền giải quyết theo thủ tục sơ thẩm, trừ trường hợp các đương sự có thỏa thuận khác bằng văn bản theo đúng quy định.
Thủ tục khởi kiện đòi nợ theo giấy mượn tiền viết tay
Khi bên vay không tự nguyện trả nợ, bên cho vay có quyền khởi kiện đòi nợ tại Tòa án có thẩm quyền theo trình tự sau:
- Chuẩn bị hồ sơ khởi kiện gồm đơn khởi kiện, giấy mượn tiền viết tay bản gốc, giấy tờ tùy thân của người khởi kiện và các tài liệu chứng minh việc giao nhận tiền (nếu có).
- Xác định Tòa án có thẩm quyền giải quyết theo quy định pháp luật tố tụng dân sự hiện hành.
- Nộp đơn khởi kiện và hồ sơ kèm theo tại Tòa án có thẩm quyền, trực tiếp hoặc qua đường bưu điện.
- Tòa án xem xét, thụ lý vụ án sau khi người khởi kiện hoàn thành nghĩa vụ nộp tạm ứng án phí theo thông báo của Tòa án.
- Tòa án tiến hành hòa giải, xét xử sơ thẩm và ra bản án, quyết định giải quyết tranh chấp.
Rủi ro thực tiễn thường gặp phải khi lập giấy mượn tiền viết tay
Từ kinh nghiệm tư vấn và giải quyết tranh chấp thực tế, Luật Long Phan PMT nhận thấy phần lớn tranh chấp phát sinh không phải vì giấy vay không hợp pháp, mà vì các bên lập giấy vay sơ sài, thiếu thông tin cần thiết để chứng minh khi có tranh chấp. Đây là những rủi ro các bên nên chủ động phòng ngừa ngay từ khi lập giấy vay.
- Giấy vay không ghi rõ lãi suất hoặc thời hạn trả nợ, dẫn đến tranh chấp về cách tính lãi hoặc thời điểm đến hạn.
- Bên vay phủ nhận chữ ký hoặc cho rằng chữ ký trên giấy vay không phải do mình ký, buộc bên cho vay phải yêu cầu giám định chữ ký, kéo dài thời gian giải quyết.
- Mất bản gốc giấy vay, chỉ còn bản chụp hoặc bản photo, làm giảm giá trị chứng cứ khi khởi kiện theo quy định tại Điều 95 Bộ luật Tố tụng dân sự 2015.
- Thỏa thuận lãi suất vượt trần 20%/năm theo Điều 468 Bộ luật Dân sự 2015, khiến phần lãi vượt mức không được Tòa án chấp nhận, thậm chí có nguy cơ liên quan đến trách nhiệm hình sự nếu lãi suất vượt quá mức pháp luật hình sự quy định.
- Không có bằng chứng về việc giao nhận tiền thực tế (chuyển khoản, biên nhận riêng), khiến bên vay có thể phủ nhận đã nhận tiền dù đã ký giấy vay.
Từ đó, luật sư khuyến nghị các bên nên lập giấy vay đầy đủ nội dung ngay từ đầu, ưu tiên chuyển khoản qua ngân hàng để có chứng cứ giao dịch độc lập với giấy vay, và giữ gìn bản gốc giấy vay cẩn thận trong suốt thời gian vay.
Dịch vụ luật sư hỗ trợ soạn thảo và giải quyết tranh chấp liên quan đến giấy mượn tiền viết tay
Luật Long Phan PMT hỗ trợ khách hàng trong các vụ việc liên quan đến giấy mượn tiền viết tay với các công việc sau:
- Tư vấn điều kiện hiệu lực và soạn thảo giấy mượn tiền, hợp đồng vay tài sản đúng quy định pháp luật.
- Rà soát giấy vay đã lập, đánh giá rủi ro vô hiệu và nguy cơ tranh chấp trước khi ký kết.
- Tư vấn phương án thu hồi nợ khi bên vay không tự nguyện trả nợ đúng hạn.
- Soạn thảo đơn khởi kiện, thu thập và củng cố chứng cứ chứng minh quan hệ vay tài sản.
- Đại diện khách hàng tham gia tố tụng tại Tòa án để bảo vệ quyền lợi trong vụ án đòi nợ.
- Tư vấn và hỗ trợ giai đoạn thi hành án đòi lại tài sản.
Quý khách có nhu cầu đánh giá sơ bộ vụ việc vui lòng gửi hồ sơ qua email pmt@luatlongphan.vn hoặc Zalo 0939846973.
>>> Xem thêm: Dịch vụ luật sư tư vấn thu hồi nợ khó đòi ở Cần Thơ
Câu hỏi thường gặp về điều kiện có hiệu lực của giấy mượn tiền viết tay
Dưới đây là một số câu hỏi khách hàng thường đặt ra khi lập hoặc xử lý tranh chấp liên quan đến giấy mượn tiền viết tay. Các câu trả lời dựa trên quy định của Bộ luật Dân sự 2015 và Bộ luật Tố tụng dân sự 2015 hiện hành.
1. Giấy mượn tiền viết tay không có người làm chứng có giá trị pháp lý không?
Có. Pháp luật không quy định người làm chứng là điều kiện bắt buộc để giấy mượn tiền có hiệu lực. Theo khoản 1 Điều 117 Bộ luật Dân sự 2015, giao dịch chỉ cần đáp ứng điều kiện về chủ thể, sự tự nguyện và nội dung không vi phạm điều cấm là có hiệu lực. Người làm chứng chỉ giúp tăng thêm giá trị chứng minh khi có tranh chấp, không phải điều kiện hiệu lực.
2. Giấy mượn tiền viết tay có bắt buộc phải công chứng không?
Không. Hợp đồng vay tài sản giữa cá nhân với cá nhân không thuộc loại giao dịch pháp luật bắt buộc công chứng, chứng thực. Theo khoản 2 Điều 117 Bộ luật Dân sự 2015, hình thức chỉ là điều kiện có hiệu lực khi luật có quy định bắt buộc; vay tài sản thông thường không thuộc trường hợp này nên giấy viết tay vẫn có giá trị pháp lý.
3. Cho vay với lãi suất bao nhiêu thì vi phạm pháp luật?
Theo khoản 1 Điều 468 Bộ luật Dân sự 2015, lãi suất thỏa thuận không được vượt quá 20%/năm của khoản tiền vay. Phần lãi suất vượt quá mức này không có hiệu lực và không được Tòa án chấp nhận khi giải quyết tranh chấp. Trường hợp lãi suất vượt mức quá cao còn có thể liên quan đến trách nhiệm hình sự theo quy định pháp luật hình sự hiện hành.
4. Mất bản gốc giấy mượn tiền viết tay thì có đòi được nợ không?
Vẫn có thể khởi kiện đòi nợ nhưng việc chứng minh sẽ khó khăn hơn. Theo Điều 95 Bộ luật Tố tụng dân sự 2015, tài liệu được coi là chứng cứ khi là bản chính hoặc bản sao có công chứng, chứng thực hợp pháp. Nếu mất bản gốc, bên cho vay cần bổ sung các chứng cứ khác như sao kê chuyển khoản, tin nhắn thừa nhận nợ để chứng minh quan hệ vay.
5. Giấy mượn tiền viết tay do người chưa đủ 18 tuổi ký có hiệu lực không?
Về nguyên tắc có thể bị vô hiệu nếu giao dịch không phù hợp với lứa tuổi và không được người đại diện theo pháp luật đồng ý. Theo Điều 125 Bộ luật Dân sự 2015, giao dịch do người chưa thành niên xác lập có thể bị Tòa án tuyên vô hiệu theo yêu cầu của người đại diện, trừ giao dịch phục vụ nhu cầu sinh hoạt hằng ngày phù hợp với lứa tuổi.
6. Khởi kiện đòi nợ theo giấy mượn tiền viết tay nộp đơn ở Tòa án nào?
Theo khoản 3 Điều 26 Bộ luật Tố tụng dân sự 2015, tranh chấp về hợp đồng vay tài sản thuộc thẩm quyền giải quyết của Tòa án. Theo Điều 39 Bộ luật Tố tụng dân sự 2015, người khởi kiện nộp đơn tại Tòa án nơi bị đơn cư trú, làm việc; kể từ ngày 01/7/2025, đây là Tòa án nhân dân khu vực theo Luật số 85/2025/QH15 sửa đổi, bổ sung Bộ luật Tố tụng dân sự 2015.
Kết luận
Giấy mượn tiền viết tay vẫn hợp pháp và có giá trị pháp lý đầy đủ nếu đáp ứng điều kiện về chủ thể, sự tự nguyện và nội dung không vi phạm điều cấm của luật, mà không cần công chứng hay người làm chứng. Điều quyết định giá trị của giấy vay khi có tranh chấp nằm ở việc nội dung được ghi nhận đầy đủ, rõ ràng và bản gốc được bảo quản cẩn thận để làm chứng cứ trước Tòa án. Luật Long Phan PMT sẵn sàng hỗ trợ khách hàng soạn thảo giấy vay đúng quy định hoặc xử lý tranh chấp khi bên vay không tự nguyện trả nợ. Quý khách cần tư vấn cụ thể có thể liên hệ hotline 1900636387 để được hỗ trợ kịp thời.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:
- Bộ luật Dân sự 2015
- Bộ luật Tố tụng dân sự 2015 (sửa đổi, bổ sung 2025)
- Lưu ý: Các quy định pháp luật có thể thay đổi tùy theo thời điểm. Quý khách hàng vui lòng liên hệ trực tiếp Luật Long Phan PMT qua Hotline 1900.63.63.87 để được cập nhật tư vấn pháp lý mới nhất.
Tags: Đòi nợ theo giấy viết tay, Giá trị pháp lý của giấy vay, Giấy vay không công chứng, Giấy vay tiền viết tay, Hợp đồng vay tài sản, khởi kiện đòi nợ, Luật sư giải quyết tranh chấp vay tiền, Thu hồi nợ dân sự, Tòa án giải quyết tranh chấp vay tài sản, Tranh chấp hợp đồng vay tiền


Chào luật sư
Tôi ở bắc giang có chút chuyện nhờ luật sư tư vấn giúp
Tôi có cho bạn tôi mượn 40 triệu viết giấy hẹn đến tháng 7/2021 chả nhưng giờ trưa chả giấy thì luật sư có zalo tôi chụp gủi cho
Nhờ luật sư giúp đỡ
Luật sư cho mình hỏi người cho vay tiền với lãi xuất 3000đ/1tr thì khi khởi kiện người vay ko trả có hợp pháp ko?và người cho vay có đúng luật không ?
Kính chào quý khách, nội dung câu hỏi của quý khách đã được chúng tôi phản hồi qua email. Qúy khách vui lòng xem mail để biết chi tiết.
Kính gửi luật sư. Xin luật sư tư vấn giúp tôi câu hỏi như sau:
Mẹ tôi năm nay đã gần 80 tuổi, giành dụm được số tiền là 70 triệu đồng. Có người cùng làng đến hỏi vay và trả lãi suất hàng tháng là 1%. Mẹ tôi nghĩ để tiến đó cũng không làm gì nên đã đưa hết số tiền 70 triệu cho người đó vậy để lấy tiền lãi suất hàng tháng mua mắm muối để ăn qua ngày. Tôi cũng không biết Mẹ tôi cho người đó vay từ năm nào, nhưng khoảng tháng 8/2019 mẹ dẫn tôi sang nhà nói chuyện với vợ chồng bên vay, tôi bắt viết giấy vay tiền và bên vay hẹn tháng 12/2019 trả hết số tiền cả gốc lẫn lãi, tuy nhiên bên vay không thực hiện mà cứ khất lần khất lượt mãi đến tháng 6/2020 họ mới trả được 10 triệu đồng từ đó tới nay đòi họ ko trả. Vậy tôi có viết giấy kiện cho mẹ tôi được không và gửi giấy ở cấp thẩm quyền nào. Xin luật sư tư vấn giúp ạ.
Trân trọng cảm ơn luật sư!
Mượn tiền có giấy viết tay, giờ đòi ko trả. Xin hỏi luật sư bên cho vay phải làm gì để đòi lại số tiền đó ạ
Kính chào quý khách, nội dung câu hỏi của quý khách đã được chúng tôi phản hồi qua email. Qúy khách vui lòng xem mail để biết chi tiết.
Mượn tiền có giấy viết tay, giờ đòi ko trả. Xin hỏi luật sư bên cho vay phải làm gì để đòi lại số tiền đó ạ!
Luật sư cho em hỏi là em cho vay 1 triệu /3k /ngày . Trong thời gian 3 tháng là phải trả . Nhưng bên vay không chịu trả . Mà khi cho vay chỉ viết giấy tờ tay . Vậy thì bên cho vay có thể kien ra tòa không ah . Và bên vay sẽ thế nào ah. Bên cho vay có bị vi phạm pháp luật vì cho vay lãi không ah
Luật sư cho e hỏi. E cho vay tiền và bên vay đã viết giấy vay tiền bằng tay , có người làm chứng cho vay cùng ký vào giấy vay. Đến hẹn bên vay không trả và chốn . E khởi kiện được không ạ
Kính chào quý khách, nội dung câu hỏi của quý khách đã được chúng tôi phản hồi qua email. Qúy khách vui lòng xem mail để biết chi tiết.
Toi có vậy 250000000 qua hợp đồng viết tay lái suất 3 phần trăm đồng lại được hơn 30 tháng vi đích bệnh covit không trả lại nói chỉ những 2 tháng không đồng lại thì bên cho vay đã làm đơn thưa ra tòa nhưng bên vậy lại kể thêm 125 000000 nữa trong khi tại của tôi đã bán hết để trả nợ ngân hàng hiện nay tôi đang ở trọ khá năng tôi không trả nói sơ tiền đó khi tòa án gởi thở mới tôi không đến có bị trả cứu trách nhiệm hình sự không tôi rất tha thiết nho đoàn luật sư long phần tu vẫn dùm tôi tôi thành thật cảm on
Giấy mượn tiền viết tay chỉ có người vay viết và ký. Ko có người làm chứng ký. Cũng ko có chữ ký người cho vay như vậy có đc coi là giấy vay tiền ko ạ. Xin cảm ơn
Dạ thưa luật sư cho em hỏi. E cho vay 200tr mà có ng chưng kiến và viết giấy tay . Jo ko đòi dc nợ thì phải làm ntn để đòi lại được số tiền ạ
LS cho hỏi mình có kí giấy nợ số tiền 5tỷ mà mình chưa đc nhận tiền thì mình có bị thưa kiện k??? Số tiền đó chỉ là tiền ảo họ tự qui ra tiền vnđ thưa LS
E có chị khách mua hàng nợ lên tới 400tr. Đã gần 1năm nhưng trì hoãn k chịu trả. Chị đó có viết cho e 1 tờ giấy nợ hứa hẹn trả theo tháng nhưng k thực hiện theo. Vì e buôn bán k có giấy tờ liên quan chỉ làm việc qua tin nhắn và zalo lấy hàng. Luật sư tư vấn giúp e lấy lại được số tiền đó nhanh được k ạ
Em cho bạn em vay 50 triêu không có lãi .giờ đến hạn trả mà bạn em không trả .e có giấy viết tay vậy em có khởi kiện được ko
Chào luật sư!
Cho tôi hỏi cho vay tiền lãi suất 5% /1 tháng có sai qui định về pháp luật ko ạ?
Luật sư cho e hỏi là e có cho vay tiền Nhật (tương đương vs số tiền ở Việt Nam hiệt tại) ở Nhật, có giấy viết tay. Giờ ng vay k trả thì sau về Việt Nam có thể đòi lại được k ạ?
Luật sư cho mình hỏi. Cho ng vay tiền Nhật (tương đương với VND giá hiện tại) ở Nhật. Có giấy viết tay. Ng vay k trả thì sau về Việt Nam có khởi kiện dc k ạ?
Em chào Luật sử ạ !
Em xin trình bày trường hợp của em như sau : Em có cho người ta vay tiền là 1 tỷ bằng giấy tay có người làm chứng, nội dung trong hợp đồng là cho vay làm ăn không ghi cụ thể lãi bao nhiêu và có ghi nếu có bất trắc sẽ báo trước 2 tháng để lấy vốn ( thực tế em cho vay lãi 7%/tháng ), giờ người ta lợi dụng không trả lãi và gốc dù em đã báo trước 2 tháng rồi, vậy xin cho em hỏi cách kiện người này như nào ạ, em xin cảm ơn !
Luật sư cho e hỏi e có giấy vay tiền trị giá 330tr hiện đã quá hạn trả mấy tháng rồi mà bên nợ ko trả tiền . E có làm đơn kiện đòi lại số tiền được ko ạ .
Luật sư cho e hỏi e có giấy vay tiền trị giá 330tr hiện đã quá hạn trả mấy tháng rồi mà bên nợ ko trả tiền . E có làm đơn kiện đòi lại số tiền được ko ạ .
e ở bến tre cần được hỗ trợ
Luật sư cho em hỏi em cho vay tiền và đang muốn làm giấy vay tiền viết tay. Cần những thông tin gì ạ.
Luật sự cho em hỏi ạ
Em cho người đủ 18 tuổi vay 100 triệu và không lấy lãi suất . Khi cho vay em có bảo bên vay viết giấy vay tiền
Nếu bên vay không chả thì em có thể kiện và lấy lại được số tiền mình cho vay không ạ
Em mong luật sư giải đáp giúp em ạ
Chào luật sư! Em có cho bạn mượn vay 50 triệu, có hợp đồng ký kết giữa hai bên, nhưng không có công chứng. Ngoài ra, em đứng tên vay cho người bạn đó thêm 50 triệu nữa. Đến bây giờ đã gần 2 năm, số tiền em cho mượn bạn em chưa trả đồng nào. Còn tiền vay các công ty tài chính bạn em chỉ mới trả được cho em 15tr, trong vòng 5 tháng, nhưng tháng nào cũng trả trễ 5-10 ngày. Lúc nó đóng được bên ngân hàng 4 tháng thì hai bên gia đình biết chuyện và làm việc với nhau, nó cũng thừa nhận mắc nợ em số tiền trên và nhờ em đứng tên các khoản vay. Nó cam kết bằng tay 1 tháng trả 6tr7, bao gồm số tiền nó nợ riêng em, tuy nhiên số tiền thực tế nó chỉ trả 2tr6-3tr7 hàng tháng. Hiện đến tháng thứ 6 đã đóng trễ ngân hàng 25 ngày và ngân hàng gọi điện về nhà em nhắc nhở, cảnh báo nhiều lần. Em liên lạc, nhắn tin bạn em bao nhiêu lần cũng không trả lời. Gia đình nó xin nhà em trả sau vì nó còn các khoản nợ khác phải thanh toán và còn có nhiều đứa khác tới đòi nợ nó. Nó chuẩn bị ra sài gòn, sau này rất khó để liên lạc với nó. Em xin hỏi luật sư, với những giấy tờ viết tay của nó và hợp đồng ký kết giữa 2 bên và các tin nhắn zalo có đủ chứng cứ thuyết phục để gia đình em làm việc với pháp luật không ạ? Em cảm ơn!
Cho em hỏi. E có cho người ta vay 450tr hơn 1 năm nay quá hạn vẫn chưa chả có giấy nợ đánh máy lãi 2, liệu khởi kiện có đuowjc không ạ
Cho em hỏi khi cho mượn tiền có viết giấy tay không có người làm chứng kí tên vào khi đến hạn không trả như vậy em có khởi kiện được không?
Luật sư cho em hỏi ạ, em có cho vay khoản tiền 500tr, với tổng lãi suất của 500tr là 15tr/tháng.Nhưng 5 tháng rồi vẫn chưa trả lãi, giờ em muốn lấy lại cả gốc lẫn lãi nhưng họ cứ chối quanh co là chưa có tiền.Giấy tờ cho mượn lúc ấy là giấy viết tay, có chữ ký của cả 2 bên ạ.
Ls cho mình hỏi mình cho vay tiền với lãi suất 1 nghìn đồng/1trieu/ngày.nếu ra khởi kiện có đúng luật ko.và có đòi đc ko
Chị A mượn tiền giờ bán nhà bỏ trốn . Có giấy viết tay . Vậy giờ em kiện ở đâu được ạ . Ngôi nhà thì ở Hữu định Châu Thành . Còn cmnd thì ở Mỏ Cày ạ
Tôi có cho bạn vay tiền chỉ có giấy viết tay có đòi được không. Nếu đòi thi phải làm như thế nào? Xin luật sư tư vấn giúp,xin cảm on!
Luật sư cho em hỏi. E cho bạn vay có viết giấy có người làm chứng, đã đến hạn mà bên vay không trả có đòi lại được không ạ
T có cho người bạn vay tiền có giấy vay nợ viết tay kí và điểm chỉ , nhưng đến hạn người vay không trả . Xin ls cho hỏi t phải làm sao để lấy lại tiền
T có cho người bạn vay tiền có giấy vay nợ viết tay kí và điểm chỉ , nhưng đến hạn người vay không trả . Xin ls cho hỏi t phải làm sao để lấy lại tiền
Luật sư cho tôi hỏi .tôi cho một người vay 100tr mà do ẩu người đánh máy đánh bằng số có 10tr và bằng chữ một trăm triệu đồng mà bây giờ bên vay cứ cãi vay có 10tr
Mượn tiền có giấy viết tay, giờ đòi ko trả. Xin hỏi luật sư bên cho vay phải làm gì để đòi lại số tiền đó ạ
Xin luật sư cho tôi hỏi, gia đình tôi có thuê chị người làm trước đây, trong thời gian chị ấy giúp gia đình được 2 năm thì chị mượn 300 triệu, giờ chị nghỉ việc (vào tháng 2 2023) và không trả lại tiền mượn, khi mượn chị có viết giấy tay và tôi cũng ghi âm việc chị xin mượn và xác nhận đã mượn. Tôi có chụp hình giấy cccd của chị ấy, chị ấy ở Cần Thơ, còn gia đình chúng tôi ở Thủ Đức. Xin hỏi tôi có khả năng kiện để lấy lại số tiền này không? Cảm ơn Luật sư
Cho em hỏi trước đây bọn em có chung vốn làm ăn góp 800triệu nhưng bên kia ko có tiền trả và sang nhượng lại mảnh đất 900triệu,em còn nợ bên đó 100tr giờ em ko có đủ khả năng trả nợ, trước đó em có viết nợ bằng giấy viết tay, liệu giấy viết tay này có đủ bằng chứng để kiện ra toà ko ah
Thưa luật sư. E có vay tiền và viết giấy vay tiền.giữa e và người cho vay thôi ạ.Ngoài ra không có người làm chứng kí tên vào ạ.và người cho e vay có giữ thẻ atm của e.như vậy nếu người cho e vay khởi kiện, e có bị đi tù k ạ.tại giờ hoàn cảnh e quá khó khăn không đủ khả năng chi trả thưa luật sư. Với số tiền hơn 100 triệu ạ.