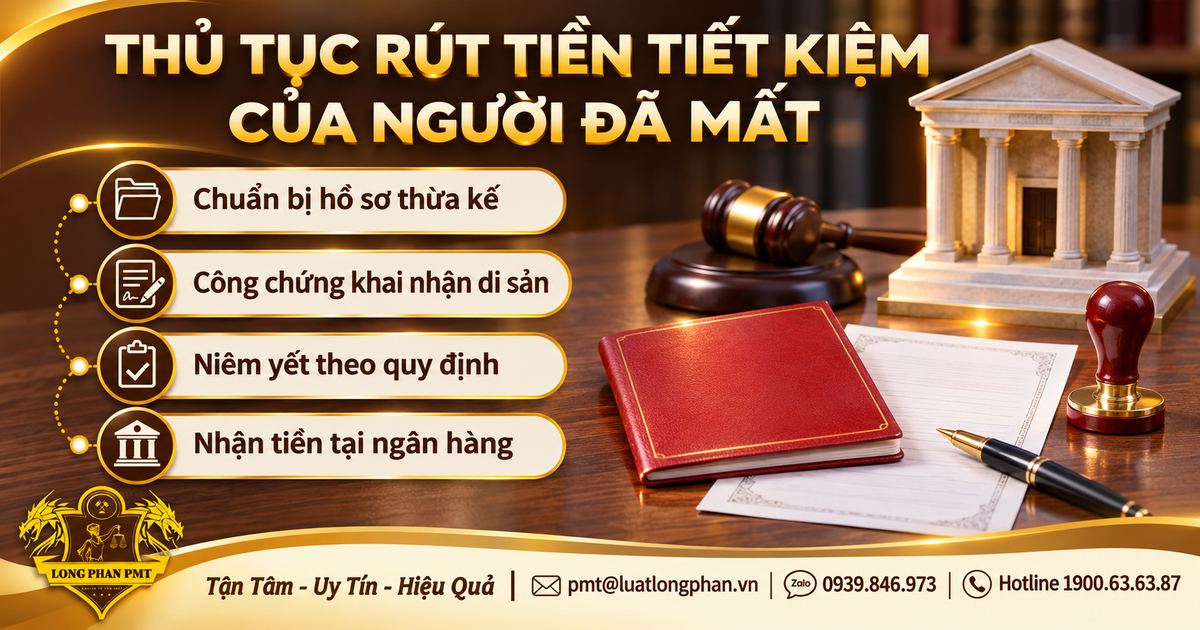
Thủ tục rút tiền tiết kiệm của người đã mất được thực hiện bằng cách người thừa kế khai nhận hoặc thỏa thuận phân chia di sản tại tổ chức hành nghề công chứng, sau đó mang văn bản đã công chứng cùng sổ tiết kiệm đến ngân hàng để nhận tiền. Hồ sơ thiếu giấy tờ chứng minh quan hệ thừa kế, sổ đứng tên chung hoặc có người thừa kế không đồng ý là những rủi ro khiến việc rút tiền kéo dài, thậm chí phải khởi kiện. Bài viết hướng dẫn hồ sơ, các bước công chứng và niêm yết, cách xử lý khi không biết ngân hàng nào giữ tiền, khi mất sổ hoặc khi có tranh chấp thuộc chuyên mục Thừa kế theo pháp luật. Các luật sư của Luật Long Phan PMT thường xuyên đại diện người thừa kế làm việc với ngân hàng và tổ chức hành nghề công chứng, nên nội dung bám sát thực tiễn xử lý hồ sơ. Nếu đang giữ sổ tiết kiệm của người thân đã mất, bạn nên đối chiếu hồ sơ với bài viết trước khi đến ngân hàng.
Lưu ý pháp lý quan trọng:
- Tiền gửi tiết kiệm đứng tên người đã mất, hoặc phần của họ trong khoản tiền chung, là di sản và chỉ thuộc về người thừa kế theo di chúc hoặc theo pháp luật, theo Điều 612 và điểm a khoản 1 Điều 650 Bộ luật Dân sự 2015.
- Mỗi ngân hàng có quy trình chi trả tiền gửi tiết kiệm cho người thừa kế riêng theo điểm a khoản 4 Điều 18 Thông tư 48/2018/TT-NHNN, nên cần hỏi trước bộ hồ sơ cụ thể của ngân hàng nơi mở sổ.
- Văn bản khai nhận hoặc phân chia di sản được công chứng theo Điều 59 Luật Công chứng 2024 (sửa đổi, bổ sung 2025, 2026), và việc tiếp nhận hồ sơ phải được niêm yết 15 ngày theo khoản 1 Điều 44 Nghị định 104/2025/NĐ-CP.
- Thời hiệu để người thừa kế yêu cầu chia di sản là động sản là 10 năm kể từ thời điểm mở thừa kế, theo khoản 1 Điều 623 Bộ luật Dân sự 2015.
Trước khi đến ngân hàng, bạn có thể gửi ảnh chụp sổ tiết kiệm, giấy chứng tử và danh sách người thừa kế cho luật sư để được rà soát hồ sơ và xác định ai là người đứng tên khai nhận.
Tiền gửi tiết kiệm của người đã mất là di sản: ai được nhận
Số tiền trong sổ tiết kiệm đứng tên người đã mất là di sản thừa kế. Người nhận là người thừa kế theo di chúc hoặc, nếu không có di chúc hợp pháp, là người thừa kế theo pháp luật cùng hàng. Phần thuộc quyền sở hữu của người còn sống trong tài sản chung không phải là di sản. Ngoài sổ tiết kiệm, cổ phần hoặc phần vốn góp đứng tên người chết cũng là di sản và có thủ tục thừa kế cổ phần, phần vốn góp riêng.
Theo Điều 612 Bộ luật Dân sự 2015, di sản gồm tài sản riêng của người chết và phần tài sản của người chết trong tài sản chung với người khác. Vì vậy, trước khi chia, cần xác định đúng phần tiền thực sự thuộc về người đã mất.
Thừa kế theo di chúc
Khi người gửi tiền để lại di chúc, số tiền trong sổ được chia theo ý chí của họ. Di chúc phải hợp pháp thì mới là căn cứ nhận tiền. Người nhận theo di chúc vẫn phải khai nhận di sản và công chứng như thông thường.
Theo khoản 1 Điều 630 Bộ luật Dân sự 2015, di chúc hợp pháp phải có đủ hai điều kiện. Người lập di chúc phải minh mẫn, sáng suốt, không bị lừa dối, đe dọa, cưỡng ép. Nội dung không được vi phạm điều cấm của luật, không trái đạo đức xã hội và hình thức không trái quy định của luật.
Thừa kế theo pháp luật
Khi không có di chúc hoặc di chúc không hợp pháp, tiền gửi được chia theo pháp luật. Việc chia dựa vào hàng thừa kế, không dựa vào việc ai giữ sổ hay ai chăm sóc người mất lúc cuối đời.
Theo điểm a và điểm b khoản 1 Điều 650 Bộ luật Dân sự 2015, thừa kế theo pháp luật áp dụng khi không có di chúc hoặc di chúc không hợp pháp.
Theo điểm a khoản 1 Điều 651 Bộ luật Dân sự 2015, hàng thừa kế thứ nhất gồm vợ, chồng, cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, con đẻ và con nuôi của người chết. Những người cùng hàng được hưởng phần bằng nhau theo khoản 2 Điều 651 Bộ luật Dân sự 2015.
| Tiêu chí | Thừa kế theo di chúc | Thừa kế theo pháp luật |
|---|---|---|
| Khi nào áp dụng | Có di chúc hợp pháp | Không có di chúc hoặc di chúc không hợp pháp |
| Người nhận tiền | Người được chỉ định trong di chúc | Người thừa kế cùng hàng |
| Cách chia | Theo nội dung di chúc | Chia đều cho những người cùng hàng |
Cách xác định hàng thừa kế này cũng được áp dụng khi gia đình cần chia đất cho con khi vợ hoặc chồng chết trước không có di chúc, nên các thành viên thường xử lý chung một bộ giấy tờ nhân thân cho cả tiền gửi lẫn bất động sản.
Hồ sơ người thừa kế cần chuẩn bị khi đến ngân hàng rút tiền
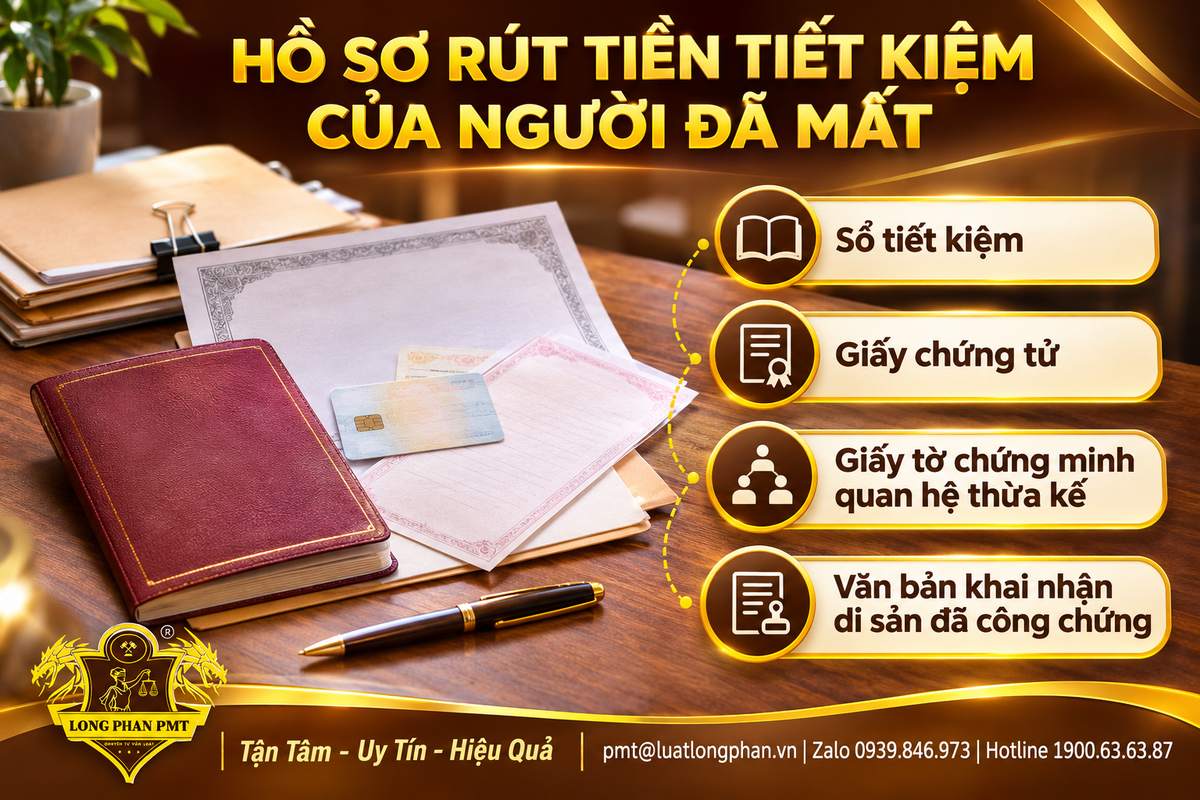
Hồ sơ rút tiền gồm sổ tiết kiệm, giấy chứng tử, giấy tờ tùy thân, giấy tờ chứng minh quan hệ thừa kế và văn bản khai nhận hoặc phân chia di sản đã công chứng. Ngân hàng có thể yêu cầu thêm giấy tờ theo quy trình nội bộ.
Theo Điều 59 Luật Công chứng 2024, hồ sơ công chứng văn bản phân chia di sản ngoài giấy tờ chung còn phải có giấy chứng tử hoặc giấy tờ khác chứng minh người để lại di sản đã chết, cùng di chúc hoặc giấy tờ chứng minh quan hệ thừa kế. Danh mục thông thường gồm:
- Sổ tiết kiệm bản gốc, hoặc giấy xác nhận số dư của ngân hàng nếu không còn sổ.
- Giấy chứng tử hoặc giấy tờ khác chứng minh người gửi tiền đã chết.
- Căn cước, căn cước công dân hoặc hộ chiếu còn hiệu lực của từng người thừa kế.
- Giấy tờ chứng minh nơi cư trú của người để lại di sản và người thừa kế, khi được yêu cầu.
- Giấy khai sinh, giấy chứng nhận kết hôn hoặc quyết định công nhận việc nuôi con nuôi.
- Di chúc bản gốc, nếu có.
- Dự thảo văn bản khai nhận hoặc thỏa thuận phân chia di sản.
- Giấy ủy quyền, nếu người thừa kế không trực tiếp ký hoặc nhận tiền.
Trường hợp ngoại lệ là người thừa kế đã chết trước khi nhận tiền, hoặc người thừa kế ở xa không thể có mặt. Khi đó phải bổ sung giấy chứng tử của người đã chết, giấy tờ chứng minh người kế tiếp được hưởng phần của họ, hoặc giấy ủy quyền hợp lệ.
Lời khuyên dành cho người thừa kế ở xa là lập ủy quyền sớm, có công chứng hoặc chứng thực, và hỏi trước mẫu ủy quyền ngân hàng chấp nhận. Giấy ủy quyền sai phạm vi thường buộc cả gia đình phải làm lại hồ sơ.
Các bước khai nhận di sản là tiền gửi tiết kiệm tại tổ chức hành nghề công chứng
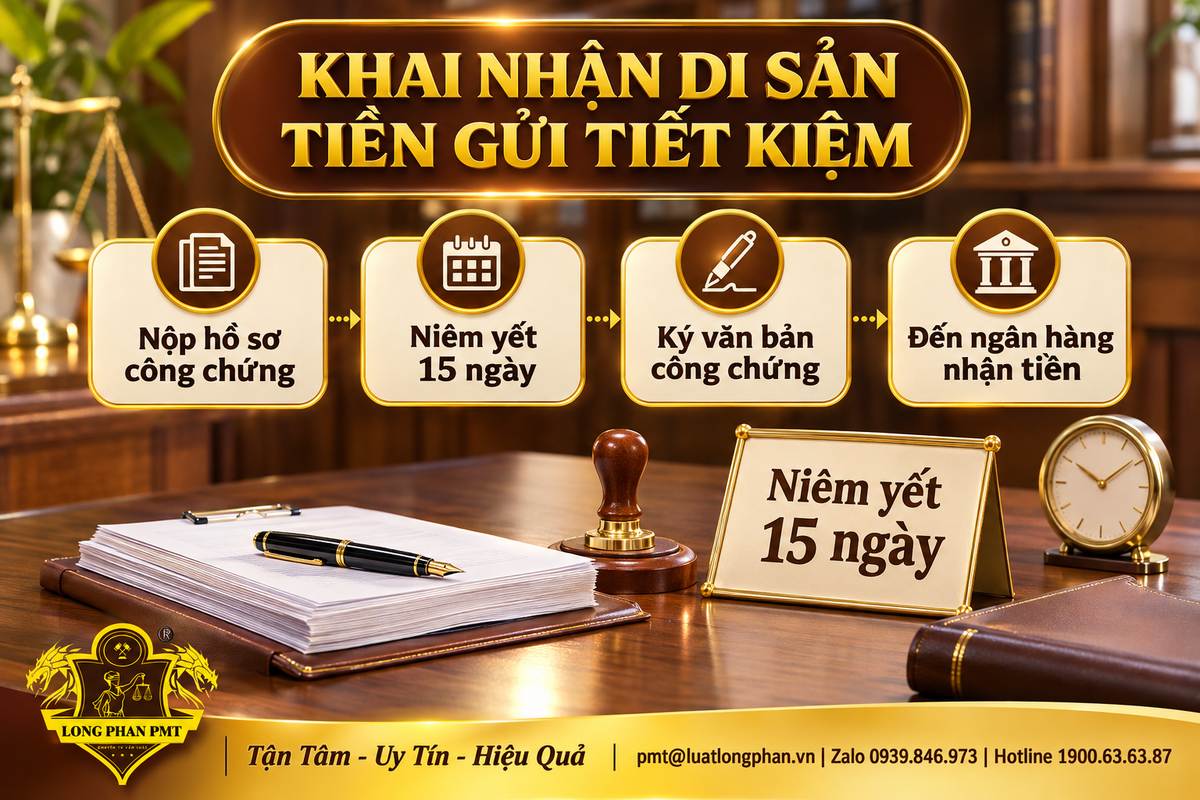
Người thừa kế nộp hồ sơ tại một tổ chức hành nghề công chứng, chờ niêm yết 15 ngày, ký văn bản khai nhận hoặc thỏa thuận phân chia di sản, rồi mang bản công chứng đến ngân hàng. Mỗi bước có giấy tờ và thời hạn riêng.
- Nộp hồ sơ. Theo khoản 1 Điều 59 Luật Công chứng 2024, người thừa kế theo pháp luật hoặc theo di chúc có quyền yêu cầu công chứng văn bản phân chia di sản. Bạn có thể tham khảo mẫu giấy thừa kế tài sản có công chứng để chuẩn bị dự thảo.
- Công chứng viên kiểm tra hồ sơ. Theo Điều 59 Luật Công chứng 2024, nếu chưa rõ người để lại di sản hoặc người thừa kế, công chứng viên yêu cầu làm rõ, xác minh hoặc giám định.
- Niêm yết. Theo khoản 1 và khoản 2 Điều 44 Nghị định 104/2025/NĐ-CP, văn bản được niêm yết 15 ngày tại trụ sở Ủy ban nhân dân cấp xã nơi người để lại di sản thường trú cuối cùng.
- Nhận xác nhận niêm yết. Theo khoản 6 Điều 44 Nghị định 104/2025/NĐ-CP, trong 03 ngày làm việc sau khi kết thúc niêm yết, Ủy ban nhân dân cấp xã gửi văn bản xác nhận cho tổ chức hành nghề công chứng.
- Ký và nhận văn bản công chứng. Theo Điều 59 Luật Công chứng 2024, công chứng viên chỉ chứng nhận sau khi có xác nhận niêm yết xong và không có khiếu nại, tố cáo liên quan.
- Đến ngân hàng thực hiện thủ tục chi trả theo khoản 4 Điều 18 Thông tư 48/2018/TT-NHNN.
Số người thừa kế quyết định loại văn bản công chứng, như bảng dưới đây.
| Tiêu chí | Văn bản thỏa thuận phân chia di sản | Văn bản khai nhận di sản |
|---|---|---|
| Khi nào dùng | Từ hai người thừa kế trở lên | Chỉ có một người thừa kế |
| Người ký | Tất cả người thừa kế | Người thừa kế đó |
| Rủi ro thường gặp | Thiếu chữ ký của một người | Bỏ sót người thừa kế khác |
Khi muốn một người đứng ra rút toàn bộ số tiền, các đồng thừa kế có thể lập văn bản cử người đại diện nhận di sản bằng văn bản thỏa thuận. Người không muốn nhận phần của mình có thể lập mẫu văn bản từ chối nhận di sản thừa kế trước khi ký văn bản phân chia.
Trường hợp ngoại lệ là có khiếu nại hoặc tố cáo về việc bỏ sót, giấu giếm người thừa kế sau khi Ủy ban nhân dân cấp xã đã xác nhận nhưng trước khi công chứng. Theo khoản 6 Điều 44 Nghị định 104/2025/NĐ-CP, công chứng viên phải tạm dừng công chứng để xử lý thông tin.
Lời khuyên dành cho gia đình là liệt kê đầy đủ người thừa kế ngay từ đầu, kể cả người ở xa hoặc ít liên lạc. Một khiếu nại muộn không chỉ làm chậm hồ sơ mà còn có thể kéo cả gia đình vào tranh chấp.
Nếu có người thừa kế ở nước ngoài, không liên lạc được hoặc chưa đồng ý ký, bạn có thể gửi hồ sơ cho luật sư để được hướng dẫn chi tiết từng trường hợp.
Không biết người mất gửi tiết kiệm ở ngân hàng nào: cách đề nghị cung cấp thông tin
Khi chưa biết ngân hàng nào đang giữ tiền, người thừa kế nên tìm dấu vết giao dịch trước, rồi mang giấy tờ chứng minh tư cách thừa kế đến ngân hàng nghi ngờ để đề nghị cung cấp thông tin. Nếu bị từ chối, đề nghị nêu rõ lý do bằng văn bản để có thể thực hiện các quyền khác của công dân.
Theo khoản 3 Điều 13 Luật Các tổ chức tín dụng 2024 (sửa đổi, bổ sung 2025), tổ chức tín dụng không được cung cấp thông tin khách hàng cho tổ chức, cá nhân khác, trừ khi cơ quan nhà nước có thẩm quyền yêu cầu theo luật hoặc khách hàng chấp thuận. Điều này không có quy định riêng cho người thừa kế, nên theo thực tiễn, mức độ hợp tác của các ngân hàng không đồng nhất.
- Rà soát vật dụng của người mất: sổ cũ, giấy hẹn, thư thông báo lãi, email, tin nhắn giao dịch, ứng dụng ngân hàng và sao kê lương.
- Xác định ngân hàng có khả năng liên quan: nơi nhận lương, nơi thường giao dịch, nơi gần địa chỉ cư trú.
- Đến điểm giao dịch với giấy chứng tử, giấy tờ chứng minh quan hệ và căn cước, nộp đơn đề nghị bằng văn bản và giữ bản có xác nhận đã nhận.
- Nếu bị từ chối vì lý do bảo mật, cân nhắc khởi kiện chia di sản và đề nghị Tòa án thu thập chứng cứ.
Theo khoản 1 Điều 106 Bộ luật Tố tụng dân sự 2015 (sửa đổi, bổ sung 2019, 2020, 2022, 2023, 2024, 2025), đương sự có quyền yêu cầu tổ chức cung cấp tài liệu, chứng cứ bằng văn bản và bên được yêu cầu phải trả lời trong 15 ngày.
Nếu không tự thu thập được, theo khoản 2 Điều 106 Bộ luật Tố tụng dân sự 2015, đương sự đề nghị Tòa án yêu cầu bên đang giữ tài liệu cung cấp hoặc trực tiếp thu thập.
Trong lúc rà soát tài sản của người mất, người thừa kế cũng nên kiểm tra khoản tiền họ đã cho người khác vay. Khoản này cũng là di sản, và cách đòi khoản tiền người đã mất cho vay tuân theo quy định riêng.
Sổ đứng tên chung, người thân giữ sổ không giao hoặc làm mất sổ thì xử lý ra sao
Ba tình huống thường làm hồ sơ rút tiền chậm là sổ có nhiều người đứng tên, sổ nằm trong tay người không chịu giao và sổ đã mất. Mỗi tình huống có hướng xử lý khác nhau và nên được ghi nhận bằng văn bản.
Sổ đứng tên chung hoặc tiền là tài sản chung của vợ chồng
Sổ đứng tên chung nghĩa là có nhiều người gửi tiền. Tiền trong sổ đứng tên một người vẫn có thể là tài sản chung của vợ chồng. Hai tình huống cho kết quả chia di sản khác nhau.
Theo khoản 2 Điều 5 Thông tư 48/2018/TT-NHNN, tiền gửi tiết kiệm chung là tiền gửi của từ hai người gửi tiền trở lên. Theo khoản 2 Điều 66 Luật Hôn nhân và gia đình 2014, khi có yêu cầu chia di sản, tài sản chung của vợ chồng được chia đôi, trừ khi vợ chồng có thỏa thuận khác, và phần của người đã chết được chia theo pháp luật về thừa kế.
| Tình huống | Phần được coi là di sản |
|---|---|
| Sổ đứng tên chung nhiều người gửi | Phần của người đã chết trong khoản tiền chung |
| Sổ đứng tên người mất, tiền tạo lập trong hôn nhân | Một nửa số tiền, trừ khi vợ chồng có thỏa thuận khác |
| Sổ là tài sản riêng của người mất | Toàn bộ số tiền |
Một ngoại lệ cần lưu ý là khi không đủ căn cứ chứng minh tiền là tài sản riêng. Khoản 3 Điều 33 Luật Hôn nhân và gia đình 2014 quy định tài sản đang tranh chấp mà không đủ căn cứ chứng minh là tài sản riêng thì được coi là tài sản chung.
Lời khuyên dành cho người thừa kế là thu thập sớm chứng từ chứng minh nguồn tiền riêng, như hợp đồng bán tài sản hoặc giấy tờ thừa kế riêng, trước khi đến công chứng. Chứng minh sau khi phát sinh tranh chấp thường khó hơn nhiều.
Người thân đang giữ sổ nhưng không chịu giao
Ai đang cầm sổ không quyết định ai được nhận tiền. Theo khoản 1 Điều 7 Thông tư 48/2018/TT-NHNN, sổ tiết kiệm là chứng chỉ xác nhận quyền sở hữu tiền gửi của người gửi tiền, nên người giữ sổ không đương nhiên là chủ sở hữu số tiền đó.
Người thừa kế nên gửi văn bản đề nghị giao sổ, nêu rõ thời hạn và lưu bằng chứng gửi. Đồng thời, có thể thông báo cho ngân hàng nơi mở sổ về việc người gửi tiền đã mất và đang có tranh chấp, để ngân hàng lưu ý khi có người đến rút.
Nếu có nguy cơ khoản tiền bị rút trước khi tranh chấp được giải quyết, người thừa kế có thể đề nghị Tòa án áp dụng biện pháp khẩn cấp tạm thời, như trình bày ở phần sau.
Làm mất sổ tiết kiệm của người đã mất
Mất sổ không làm mất quyền thừa kế tiền gửi. Người thừa kế vẫn khai nhận di sản như bình thường, nhưng phải làm thêm thủ tục báo mất theo quy định riêng của từng ngân hàng.
Theo Điều 16 Thông tư 48/2018/TT-NHNN, tổ chức tín dụng hướng dẫn việc xử lý đối với trường hợp thẻ tiết kiệm bị nhàu nát, rách, mất. Thông tư không quy định chi tiết trình tự cấp lại, nên phải hỏi trực tiếp ngân hàng về giấy tờ cần nộp.
Lời khuyên dành cho người thừa kế là tìm lại số sổ, số tài khoản hoặc ngày gửi từ bất kỳ chứng từ nào còn lưu, vì đây là thông tin ngân hàng thường dùng để tra cứu.
Tranh chấp thừa kế tiền gửi tiết kiệm: yêu cầu phong tỏa và khởi kiện chia di sản
Khi các bên không thỏa thuận được cách chia tiền, người thừa kế có thể khởi kiện chia di sản tại Tòa án nơi bị đơn cư trú. Trong lúc chờ giải quyết, có thể đề nghị Tòa án áp dụng biện pháp khẩn cấp tạm thời phong tỏa tài khoản để bảo toàn số tiền.
Theo khoản 5 Điều 26 Bộ luật Tố tụng dân sự 2015, tranh chấp về thừa kế tài sản thuộc thẩm quyền giải quyết của Tòa án. Theo điểm a khoản 1 Điều 39 Bộ luật Tố tụng dân sự 2015, thẩm quyền thuộc Tòa án nơi bị đơn cư trú, làm việc nếu bị đơn là cá nhân.
Theo điểm b khoản 1 Điều 39 Bộ luật Tố tụng dân sự 2015, các đương sự có thể thỏa thuận bằng văn bản chọn Tòa án nơi nguyên đơn cư trú, làm việc. Công văn 250/TANDTC-PC ngày 28/4/2026 của Tòa án nhân dân tối cao (mục 42) cũng hướng dẫn thẩm quyền giải quyết tranh chấp thừa kế xác định theo điểm a và điểm b khoản 1 Điều 39, không theo nơi có bất động sản.
Về thời hiệu, khoản 1 Điều 623 Bộ luật Dân sự 2015 quy định người thừa kế yêu cầu chia di sản là động sản trong 10 năm kể từ thời điểm mở thừa kế. Hết thời hạn này, di sản thuộc về người thừa kế đang quản lý di sản đó.
Trường hợp không có người thừa kế đang quản lý di sản thì di sản được giải quyết như sau:
a) Di sản thuộc quyền sở hữu của người đang chiếm hữu theo quy định tại Điều 236 của Bộ luật Dân sự 2015;
b) Di sản thuộc về Nhà nước, nếu không có người chiếm hữu quy định tại điểm a khoản này.
Hồ sơ khởi kiện chia di sản là tiền gửi tiết kiệm thường gồm:
- Đơn khởi kiện nêu rõ yêu cầu chia di sản và danh sách người thừa kế theo theo Mẫu số 23-DS (ban hành kèm theo Nghị quyết số 01/2017/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao)
- Giấy chứng tử và giấy tờ chứng minh quan hệ thừa kế.
- Sổ tiết kiệm, giấy xác nhận số dư hoặc tài liệu chứng minh ngân hàng đang giữ khoản tiền.
- Di chúc, nếu có, và giấy tờ nhân thân, cư trú của nguyên đơn, bị đơn.
Theo khoản 2 Điều 111 Bộ luật Tố tụng dân sự 2015, trong trường hợp khẩn cấp, người khởi kiện có thể yêu cầu áp dụng biện pháp khẩn cấp tạm thời đồng thời với việc nộp đơn khởi kiện. Khoản 10 Điều 114 Bộ luật Tố tụng dân sự 2015 quy định biện pháp phong tỏa tài khoản tại ngân hàng, tổ chức tín dụng khác, kho bạc nhà nước.
| Tiêu chí | Thỏa thuận và công chứng | Khởi kiện chia di sản |
|---|---|---|
| Điều kiện | Tất cả người thừa kế đồng ý | Có người không đồng ý hoặc không ký |
| Cơ quan thực hiện | Tổ chức hành nghề công chứng | Tòa án có thẩm quyền |
| Rủi ro chính | Bị khiếu nại khi niêm yết | Kéo dài thời gian, chi phí tố tụng |
Một ngoại lệ cần cân nhắc là khi người thừa kế hoặc tài sản có yếu tố nước ngoài. Khi đó thẩm quyền và thủ tục có thể khác với vụ việc trong nước, nên cần xem xét riêng từng trường hợp.
Lời khuyên dành cho người thừa kế là chỉ yêu cầu phong tỏa khi có căn cứ cụ thể rằng khoản tiền có nguy cơ bị rút hoặc chuyển đi. Yêu cầu thiếu căn cứ có thể bị Tòa án từ chối.
Kinh nghiệm của luật sư Long Phan PMT khi làm thủ tục nhận tiền gửi của người đã mất
Qua các hồ sơ đã tiếp nhận, phần lớn trường hợp bị kéo dài không do pháp luật phức tạp mà do giấy tờ không khớp, người thừa kế bị bỏ sót hoặc gia đình chưa thống nhất người đại diện. Dưới đây là những tình huống điển hình.
Trong thực tế xử lý các vụ việc tương tự, sai lệch thông tin nhân thân là lỗi gặp nhiều nhất. Họ tên, ngày sinh hoặc số giấy tờ trên sổ không trùng với giấy chứng tử và căn cước, khiến ngân hàng trả hồ sơ và gia đình phải làm thêm thủ tục xác nhận.
Một sai lầm phổ biến mà khách hàng thường gặp là liệt kê thiếu người thừa kế, nhất là người con sống ở xa hoặc con của người vợ, người chồng trước. Thiếu một người có thể dẫn đến khiếu nại trong thời gian niêm yết hoặc tranh chấp nhiều năm sau khi tiền đã được rút.
Nhiều gia đình để một người thân giữ sổ và tự rút tiền vì nghĩ cùng huyết thống thì không cần thủ tục. Khi các thành viên khác biết, họ đòi chia lại và người đã rút tiền khó chứng minh số tiền đã được sử dụng như thế nào.
Một tình huống khác là người mất gửi tiền ở nhiều điểm giao dịch, nhiều kỳ hạn nhưng gia đình chỉ nhớ một sổ. Khi hồ sơ đã công chứng mà phát hiện thêm sổ, phải lập thêm văn bản bổ sung. Vì vậy nên rà soát toàn bộ tài sản trước khi lập văn bản khai nhận.
Câu hỏi thường gặp về thủ tục rút tiền tiết kiệm của người đã mất
Các câu hỏi dưới đây xuất phát từ những thắc mắc người thừa kế thường đặt ra khi làm việc với ngân hàng. Mỗi câu trả lời nêu phần cốt lõi kèm căn cứ pháp lý để bạn đối chiếu với hồ sơ của mình.
1. Có bắt buộc công chứng văn bản khai nhận di sản mới rút được tiền không?
Trong thực tế, hầu hết ngân hàng yêu cầu văn bản khai nhận hoặc phân chia di sản đã công chứng trước khi chi trả. Theo điểm a khoản 4 Điều 18 Thông tư 48/2018/TT-NHNN, ngân hàng có thủ tục riêng khi chi trả theo thừa kế. Theo khoản 1 Điều 59 Luật Công chứng 2024, người thừa kế có quyền yêu cầu công chứng văn bản phân chia di sản. Bạn nên hỏi ngân hàng nơi mở sổ.
2. Mẫu di chúc để lại sổ tiết kiệm viết như thế nào?
Theo khoản 1 Điều 631 Bộ luật Dân sự 2015, di chúc ghi ngày tháng năm lập, họ tên và nơi cư trú của người lập, người được hưởng, di sản để lại và nơi có di sản. Ví dụ: “Tôi để lại sổ tiết kiệm số … tại Ngân hàng … cho con tôi là …”. Di chúc còn phải đáp ứng khoản 1 Điều 630 Bộ luật Dân sự 2015 để hợp pháp.
3. Thời gian niêm yết khi khai nhận di sản là bao lâu?
Theo khoản 1 Điều 44 Nghị định 104/2025/NĐ-CP, việc tiếp nhận công chứng văn bản phân chia di sản được niêm yết trong 15 ngày. Theo khoản 6 Điều 44 Nghị định 104/2025/NĐ-CP, Ủy ban nhân dân cấp xã có 03 ngày làm việc sau đó để gửi xác nhận cho tổ chức hành nghề công chứng. Thời gian thực tế còn phụ thuộc vào việc hồ sơ có bị khiếu nại hay không.
4. Không biết người mất gửi tiết kiệm ở ngân hàng nào thì làm sao?
Bạn nên rà soát giấy tờ, tin nhắn, ứng dụng ngân hàng của người mất, rồi đến ngân hàng nghi ngờ với giấy chứng tử. Theo khoản 3 Điều 13 Luật Các tổ chức tín dụng 2024, ngân hàng chỉ cung cấp thông tin khi có yêu cầu hợp pháp hoặc khách hàng chấp thuận. Nếu bị từ chối và có tranh chấp thì có thể nhờ Tòa án thu thập theo khoản 2 Điều 106 Bộ luật Tố tụng dân sự 2015 khi đã khởi kiện tòa án thụ lý giải quyết.
5. Đã quá lâu kể từ khi người gửi tiền mất thì còn nhận được tiền không?
Có thể còn, nhưng cần xét thời hiệu. Theo khoản 1 Điều 623 Bộ luật Dân sự 2015, thời hiệu yêu cầu chia di sản là động sản là 10 năm kể từ thời điểm mở thừa kế. Hết thời hạn này, di sản thuộc về người thừa kế đang quản lý di sản. Bạn nên gặp luật sư để xác định thời điểm mở thừa kế và người đang quản lý.
Kết luận
Thủ tục rút tiền tiết kiệm của người đã mất dễ kéo dài nếu hồ sơ thiếu, người thừa kế bị bỏ sót hoặc sổ đứng tên chung chưa được tách phần tài sản chung. Hãy xác định đúng di sản và hoàn tất công chứng, niêm yết trước khi đến ngân hàng.
Nếu muốn luật sư rà soát hồ sơ, soạn văn bản khai nhận, làm việc với ngân hàng hoặc đại diện khởi kiện chia di sản, bạn có thể liên hệ Luật Long Phan PMT qua hotline 1900636387 hoặc gửi trước hồ sơ để được đánh giá sơ bộ. Các dịch vụ liên quan được trình bày tại trang dịch vụ luật sư thừa kế của hãng.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:
- Bộ luật Dân sự số 91/2015/QH13
- Bộ luật Tố tụng dân sự số 92/2015/QH13 (sửa đổi, bổ sung 2019, 2020, 2022, 2023, 2024, 2025)
- Luật Công chứng số 46/2024/QH15 (sửa đổi, bổ sung 2025, 2026)
- Luật Các tổ chức tín dụng số 32/2024/QH15 (sửa đổi, bổ sung 2025)
- Luật Hôn nhân và gia đình số 52/2014/QH13
- Nghị định số 104/2025/NĐ-CP
- Thông tư số 48/2018/TT-NHNN
- Nghị quyết số 01/2017/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao
- Công văn số 250/TANDTC-PC ngày 28/4/2026 của Tòa án nhân dân tối cao
- Lưu ý: Các quy định pháp luật có thể thay đổi tùy theo thời điểm. Quý khách hàng vui lòng liên hệ trực tiếp Luật Long Phan PMT qua Hotline 1900.63.63.87 để được cập nhật tư vấn pháp lý mới nhất.
Tags: công chứng khai nhận di sản, di sản là tiền gửi ngân hàng, khai nhận thừa kế tài khoản tiết kiệm, mất sổ tiết kiệm của người đã mất, mẫu di chúc thừa kế sổ tiết kiệm, niêm yết khai nhận di sản, sổ tiết kiệm đứng tên chung khi một người mất, thừa kế sổ tiết kiệm

Lưu ý: Nội dung bài viết công khai tại website của Luật Long Phan PMT chỉ mang tính chất tham khảo về việc áp dụng quy định pháp luật. Tùy từng thời điểm, đối tượng và sự sửa đổi, bổ sung, thay thế của chính sách pháp luật, văn bản pháp lý mà nội dung tư vấn có thể sẽ không còn phù hợp với tình huống Quý khách đang gặp phải hoặc cần tham khảo ý kiến pháp lý. Trường hợp Quý khách cần ý kiến pháp lý cụ thể, chuyên sâu theo từng hồ sơ, vụ việc, vui lòng liên hệ với Chúng tôi qua các phương thức bên dưới. Với sự nhiệt tình và tận tâm, Chúng tôi tin rằng Luật Long Phan PMT sẽ là nơi hỗ trợ pháp lý đáng tin cậy của Quý khách hàng.