Điều kiện hưởng án treo tội trốn thuế là mối quan tâm hàng đầu của nhiều cá nhân, chủ doanh nghiệp khi bị khởi tố về hành vi trốn thuế theo Điều 200 Bộ luật Hình sự 2015. Luật Long Phan PMT nhận thấy không phải trường hợp nào bị xử phạt tù về tội danh này cũng đủ điều kiện xin miễn chấp hành hình phạt tù có điều kiện — việc đánh giá đúng, đủ các điều kiện luật định ngay từ giai đoạn điều tra, truy tố quyết định trực tiếp đến khả năng người phạm tội được xem xét trách nhiệm hình sự theo hướng có lợi nhất. Bài viết dưới đây phân tích cụ thể điều kiện, thủ tục và rủi ro thực tế khi xin hưởng án treo đối với tội trốn thuế.
Lưu ý pháp lý quan trọng:
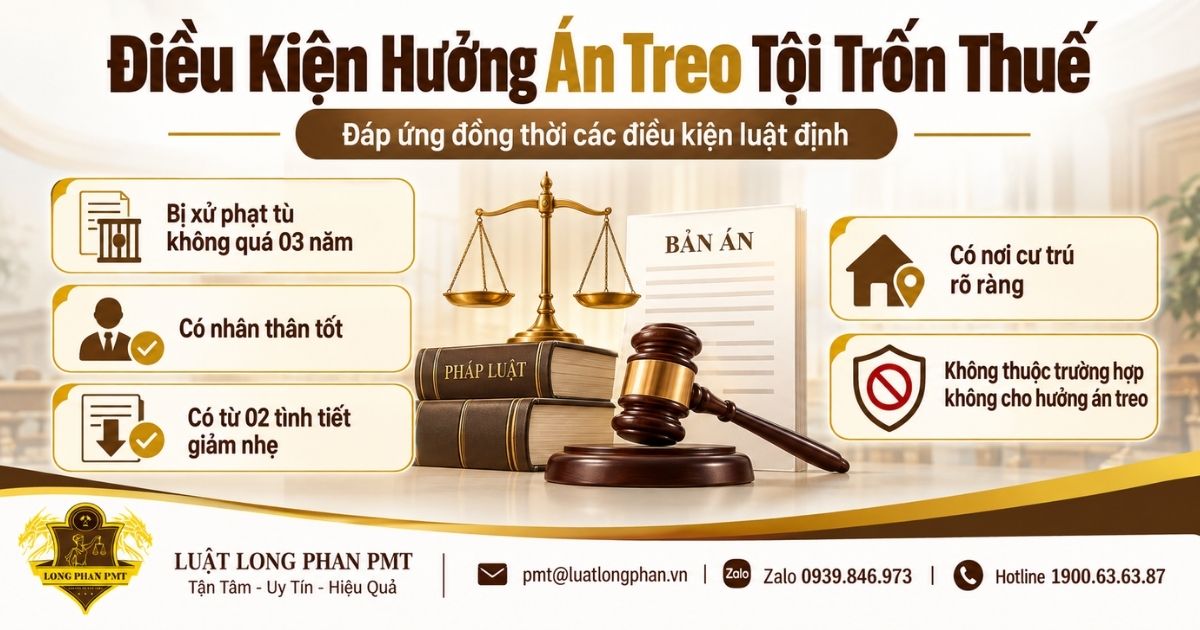
- Người phạm tội trốn thuế chỉ được xem xét hưởng án treo khi đáp ứng đồng thời tất cả các điều kiện quy định tại Điều 65 Bộ luật Hình sự 2015 và Điều 2 Nghị quyết 02/2018/NQ-HĐTP, thiếu một điều kiện là không được xét.
- Việc chủ động khắc phục hậu quả, nộp lại số tiền thuế đã trốn là tình tiết giảm nhẹ có ảnh hưởng trực tiếp và thường mang tính quyết định đến khả năng đủ điều kiện xin án treo.
- Pháp nhân thương mại phạm tội trốn thuế không thuộc đối tượng được hưởng án treo, chế định này chỉ áp dụng cho cá nhân bị xử phạt tù.
- Từ ngày 01/7/2026, việc giám sát, giáo dục người được hưởng án treo tại địa phương chuyển sang mô hình Công an cấp xã, Ủy ban nhân dân cấp xã trực tiếp thực hiện theo Luật Thi hành án hình sự 2025.
Điều kiện hưởng án treo đối với tội trốn thuế theo quy định hiện hành
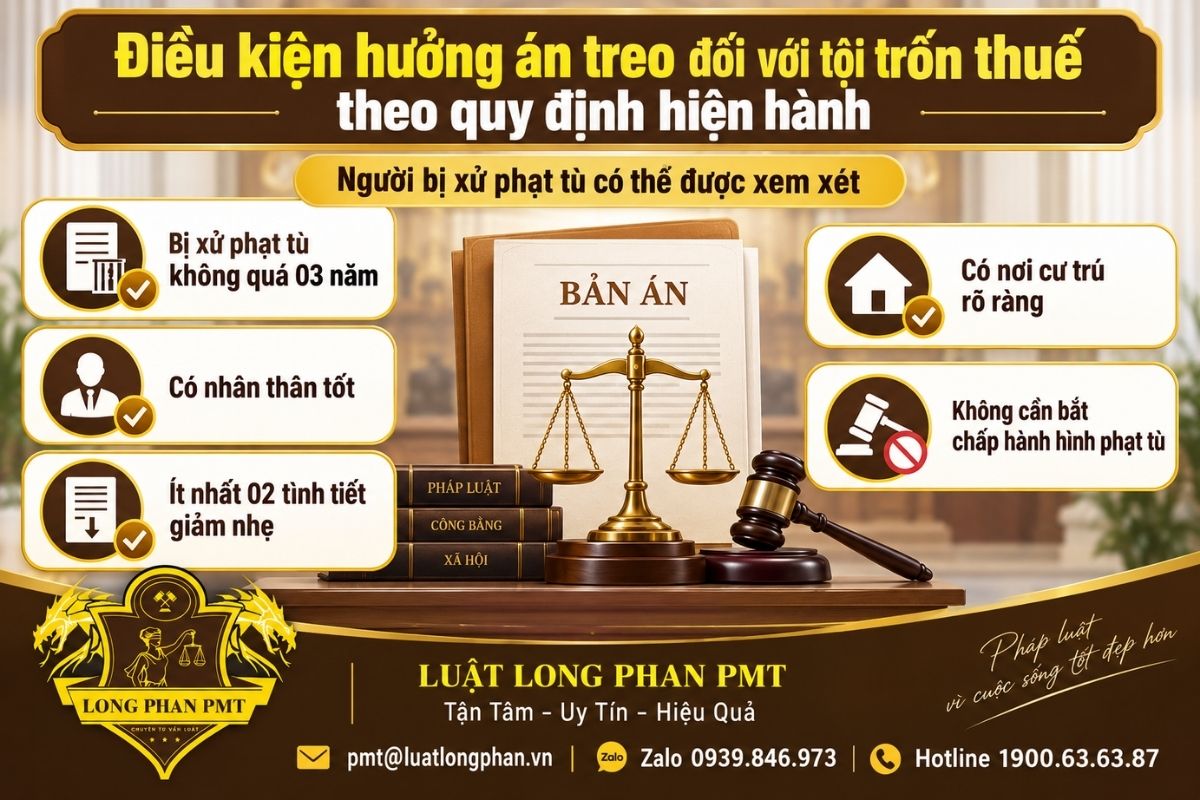
Người bị xử phạt tù có thể được xem xét hưởng án treo khi đáp ứng đồng thời các điều kiện về mức hình phạt, nhân thân, tình tiết giảm nhẹ, nơi cư trú hoặc nơi làm việc và được Tòa án xét thấy không cần bắt chấp hành hình phạt tù. Các điều kiện này được quy định tại Điều 65 Bộ luật Hình sự 2015 và Điều 2 Nghị quyết 02/2018/NQ-HĐTP, đã được sửa đổi, bổ sung bởi Nghị quyết 01/2022/NQ-HĐTP.
Bị xử phạt tù không quá 03 năm về tội trốn thuế
Điều kiện tiên quyết là mức hình phạt tù cụ thể mà Tòa án tuyên không vượt quá 03 năm. Đối với tội trốn thuế, điều kiện này áp dụng cho cả trường hợp bị xét xử ở khoản 2 hoặc khoản 3 Điều 200 Bộ luật Hình sự, miễn là mức án cụ thể được tuyên nằm trong giới hạn 03 năm. Ví dụ, một bị cáo bị truy tố theo khoản 3 Điều 200 (số tiền trốn thuế trên 01 tỷ đồng, khung hình phạt 02–07 năm) nhưng có nhiều tình tiết giảm nhẹ khiến Tòa án chỉ tuyên mức án 02 năm 06 tháng tù thì vẫn thuộc diện được xem xét án treo.
Căn cứ pháp lý: điểm a khoản 1 Điều 2 Nghị quyết 02/2018/NQ-HĐTP.
Có nhân thân tốt, chấp hành tốt chính sách pháp luật tại nơi cư trú, nơi làm việc, học tập
Người phạm tội, ngoài lần phạm tội này, phải chấp hành chính sách, pháp luật và thực hiện đầy đủ nghĩa vụ của công dân tại nơi cư trú, nơi làm việc. Trường hợp từng bị kết án, xử phạt vi phạm hành chính hoặc xử lý kỷ luật vẫn có thể được xem xét theo các trường hợp đặc biệt được quy định tại khoản 2 Điều 2 Nghị quyết 02/2018/NQ-HĐTP, đã được sửa đổi bởi Nghị quyết 01/2022/NQ-HĐTP.
Có từ 02 tình tiết giảm nhẹ trách nhiệm hình sự trở lên, không có tình tiết tăng nặng
Người phạm tội phải có ít nhất 02 tình tiết giảm nhẹ trách nhiệm hình sự, trong đó có ít nhất 01 tình tiết giảm nhẹ quy định tại khoản 1 Điều 51 Bộ luật Hình sự. Trường hợp người phạm tội có tình tiết tăng nặng trách nhiệm hình sự thì số tình tiết giảm nhẹ phải nhiều hơn số tình tiết tăng nặng từ 02 tình tiết trở lên, đồng thời vẫn phải có ít nhất 01 tình tiết giảm nhẹ thuộc khoản 1 Điều 51 Bộ luật Hình sự.
Đối với tội trốn thuế, các tình tiết như tự nguyện khắc phục hậu quả, thành khẩn khai báo, ăn năn hối cải hoặc tích cực hợp tác với cơ quan có trách nhiệm trong việc phát hiện, điều tra tội phạm có thể được xem xét là tình tiết giảm nhẹ nếu đáp ứng điều kiện luật định. Việc người phạm tội nộp lại tiền thuế đã trốn có thể là căn cứ xem xét tình tiết tự nguyện khắc phục hậu quả, nhưng không đồng nghĩa với việc đương nhiên được hưởng án treo.
Căn cứ pháp lý: khoản 3 Điều 2 Nghị quyết 02/2018/NQ-HĐTP, được sửa đổi, bổ sung bởi Nghị quyết 01/2022/NQ-HĐTP; Điều 51 Bộ luật Hình sự 2015..
Có nơi cư trú rõ ràng và xét thấy không cần bắt chấp hành hình phạt tù
Người bị kết án phải có nơi cư trú rõ ràng hoặc nơi làm việc ổn định để bảo đảm việc giám sát, giáo dục trong thời gian thử thách. Đồng thời, Tòa án phải xét thấy người phạm tội có khả năng tự cải tạo và việc cho hưởng án treo không gây nguy hiểm cho xã hội, không ảnh hưởng xấu đến an ninh, trật tự, an toàn xã hội.
Đây là điều kiện đòi hỏi Tòa án đánh giá tổng thể nhiều yếu tố, không chỉ dựa vào địa chỉ cư trú mà còn xem xét nhân thân, hoàn cảnh, thái độ chấp hành pháp luật và khả năng cải tạo của người phạm tội tại cộng đồng.
Căn cứ pháp lý: khoản 4 và khoản 5 Điều 2 Nghị quyết 02/2018/NQ-HĐTP.
Trường hợp không được hưởng án treo dù đủ điều kiện về mức án
Ngoài việc đáp ứng các điều kiện nêu trên, người bị kết án còn phải không thuộc trường hợp không cho hưởng án treo theo Điều 3 Nghị quyết 02/2018/NQ-HĐTP, đã được sửa đổi, bổ sung bởi Nghị quyết 01/2022/NQ-HĐTP. Các trường hợp này bao gồm một số trường hợp như người chủ mưu, cầm đầu, chỉ huy; phạm tội có tính chất chuyên nghiệp; lợi dụng chức vụ, quyền hạn để trục lợi; phạm tội nhiều lần; tái phạm, tái phạm nguy hiểm và các trường hợp khác theo quy định.
Do đó, trong vụ án trốn thuế có nhiều người tham gia, cần xác định cụ thể vai trò của từng bị cáo, mức độ tham gia và các tình tiết của vụ án. Việc một vụ án có nhiều người cùng thực hiện hành vi không đồng nghĩa mọi bị cáo đều thuộc trường hợp không được hưởng án treo. Tuy nhiên, vai trò thực tế của từng người phải được đánh giá trên cơ sở các quy định về trường hợp loại trừ án treo.
Căn cứ pháp lý: Điều 3 Nghị quyết 02/2018/NQ-HĐTP, được sửa đổi, bổ sung bởi Nghị quyết 01/2022/NQ-HĐTP.
Pháp nhân thương mại phạm tội trốn thuế có được hưởng án treo không?
Không. Án treo theo Điều 65 Bộ luật Hình sự 2015 chỉ áp dụng đối với cá nhân bị xử phạt tù, trong khi pháp nhân thương mại phạm tội trốn thuế chỉ có thể bị áp dụng chế tài phạt tiền hoặc đình chỉ hoạt động có thời hạn, đình chỉ hoạt động vĩnh viễn theo khoản 5 Điều 200 Bộ luật Hình sự 2015 sửa đổi bổ sung 2017 — không tồn tại khái niệm “phạt tù” đối với pháp nhân nên không có cơ sở để xét án treo.
Trường hợp hành vi trốn thuế đồng thời có căn cứ truy cứu trách nhiệm hình sự đối với cá nhân thực hiện hành vi và pháp nhân thương mại, trách nhiệm hình sự của cá nhân và pháp nhân được xem xét theo các quy định tương ứng. Chỉ cá nhân bị xử phạt tù mới thuộc đối tượng có thể được xem xét hưởng án treo nếu đáp ứng đầy đủ các điều kiện luật định.
Căn cứ pháp lý: Điều 65 Bộ luật Hình sự 2015 đối chiếu khoản 5 Điều 200 Bộ luật Hình sự 2015.
>> Xem thêm: Trách nhiệm hình sự của giám đốc khi kế toán trốn thuế: Cơ sở xác định và hướng xử lý cùng luật sư
Thủ tục xin hưởng án treo đối với tội trốn thuế
Việc xin hưởng án treo không phải là một thủ tục hành chính riêng biệt mà là quá trình chuẩn bị hồ sơ, chứng cứ song song với quá trình tố tụng hình sự để luật sư bào chữa và người phạm tội trình bày, đề nghị Tòa án xem xét ngay tại phiên tòa xét xử sơ thẩm. Quy trình gồm ba giai đoạn chính từ chuẩn bị hồ sơ đến khi bản án có hiệu lực và tổ chức thi hành án treo tại địa phương.
Chuẩn bị hồ sơ, tài liệu chứng minh điều kiện hưởng án treo
Để có căn cứ đề nghị Tòa án xem xét cho hưởng án treo, người phạm tội và luật sư bào chữa cần chuẩn bị đầy đủ các tài liệu sau:
- Xác nhận nhân thân tốt, chưa có tiền án tiền sự do cơ quan Công an cấp xã nơi cư trú cấp.
- Xác nhận nơi cư trú ổn định, rõ ràng.
- Biên lai, chứng từ nộp lại số tiền thuế đã trốn vào ngân sách nhà nước — tài liệu chứng minh tình tiết giảm nhẹ quan trọng nhất.
- Đơn xin hưởng án treo hoặc bản trình bày nguyện vọng, hoàn cảnh gia đình gửi kèm hồ sơ bào chữa.
- Giấy tờ chứng minh hoàn cảnh gia đình đặc biệt (nếu có), như đang là lao động chính nuôi người thân, con nhỏ.
- Tài liệu chứng minh các tình tiết giảm nhẹ khác: thành khẩn khai báo, tự thú, hợp tác với cơ quan điều tra.
Căn cứ pháp lý: Điều 2 Nghị quyết 02/2018/NQ-HĐTP, bản đã sửa đổi bởi Nghị quyết 01/2022/NQ-HĐTP.
Thời gian thử thách và nghĩa vụ trong thời gian thử thách
Khi cho hưởng án treo, Tòa án ấn định thời gian thử thách bằng 02 lần mức hình phạt tù đã tuyên nhưng không được dưới 01 năm và không quá 05 năm. Trong thời gian thử thách, người được hưởng án treo phải thực hiện các nghĩa vụ sau theo trình tự:
- Có mặt theo giấy triệu tập của Công an cấp xã nơi cư trú để cam kết việc chấp hành án trong thời hạn 03 ngày làm việc kể từ ngày nhận quyết định thi hành án treo.
- Thực hiện nghiêm chỉnh cam kết đã ký, tuân thủ pháp luật, nghĩa vụ công dân, nội quy nơi cư trú, nơi làm việc, chấp hành đầy đủ hình phạt bổ sung và nghĩa vụ bồi thường thiệt hại (nếu có).
- Chịu sự quản lý, giám sát, giáo dục của Ủy ban nhân dân cấp xã và Công an cấp xã nơi cư trú trong suốt thời gian thử thách.
- Trường hợp thay đổi nơi cư trú, làm việc phải báo cáo và thực hiện thủ tục ủy thác thi hành án theo quy định.
Từ ngày 01/7/2026, việc tổ chức thi hành án treo được thực hiện theo Luật Thi hành án hình sự 2025. Theo mô hình mới, cơ quan thi hành án hình sự Công an cấp tỉnh lập hồ sơ thi hành án và bàn giao cho Công an cấp xã, còn Ủy ban nhân dân cấp xã trực tiếp chịu trách nhiệm quản lý, giám sát, giáo dục người được hưởng án treo tại địa phương — thay cho mô hình Công an cấp huyện trước đây khi cấp huyện đã bị bãi bỏ trong tổ chức chính quyền hai cấp.
Căn cứ pháp lý: khoản 2 Điều 65 Bộ luật Hình sự 2015; Điều 80, khoản 1 Điều 81 Luật Thi hành án hình sự 2025, số 127/2025/QH15.
Hậu quả nếu vi phạm nghĩa vụ trong thời gian thử thách
Người được hưởng án treo cố ý vi phạm nghĩa vụ theo quy định của Luật Thi hành án hình sự từ 02 lần trở lên trong thời gian thử thách có thể bị Tòa án quyết định buộc phải chấp hành hình phạt tù của bản án đã cho hưởng án treo. Khi phát hiện vi phạm, Công an cấp xã lập biên bản kiểm điểm, báo cáo cơ quan thi hành án hình sự Công an cấp tỉnh; trong thời hạn 05 ngày làm việc kể từ khi nhận báo cáo về việc vi phạm nghĩa vụ từ 02 lần trở lên, cơ quan thi hành án hình sự Công an cấp tỉnh phải lập hồ sơ đề nghị Tòa án xem xét, quyết định.
Lưu ý: đây là hậu quả nghiêm trọng và thường bị người được hưởng án treo xem nhẹ trong thực tế — việc vắng mặt không lý do khi được triệu tập, hoặc không thực hiện đúng cam kết nơi cư trú, đều có thể bị lập biên bản vi phạm nghĩa vụ. Người được hưởng án treo nên chủ động phối hợp với Công an cấp xã, thông báo kịp thời khi có lý do khách quan không thể có mặt theo lịch giám sát để tránh bị tính là vi phạm.
Căn cứ pháp lý: khoản 5 Điều 65 Bộ luật Hình sự 2015; khoản 3 Điều 89 Luật Thi hành án hình sự 2025, số 127/2025/QH15.
Rủi ro và lưu ý khi xin hưởng án treo tội trốn thuế
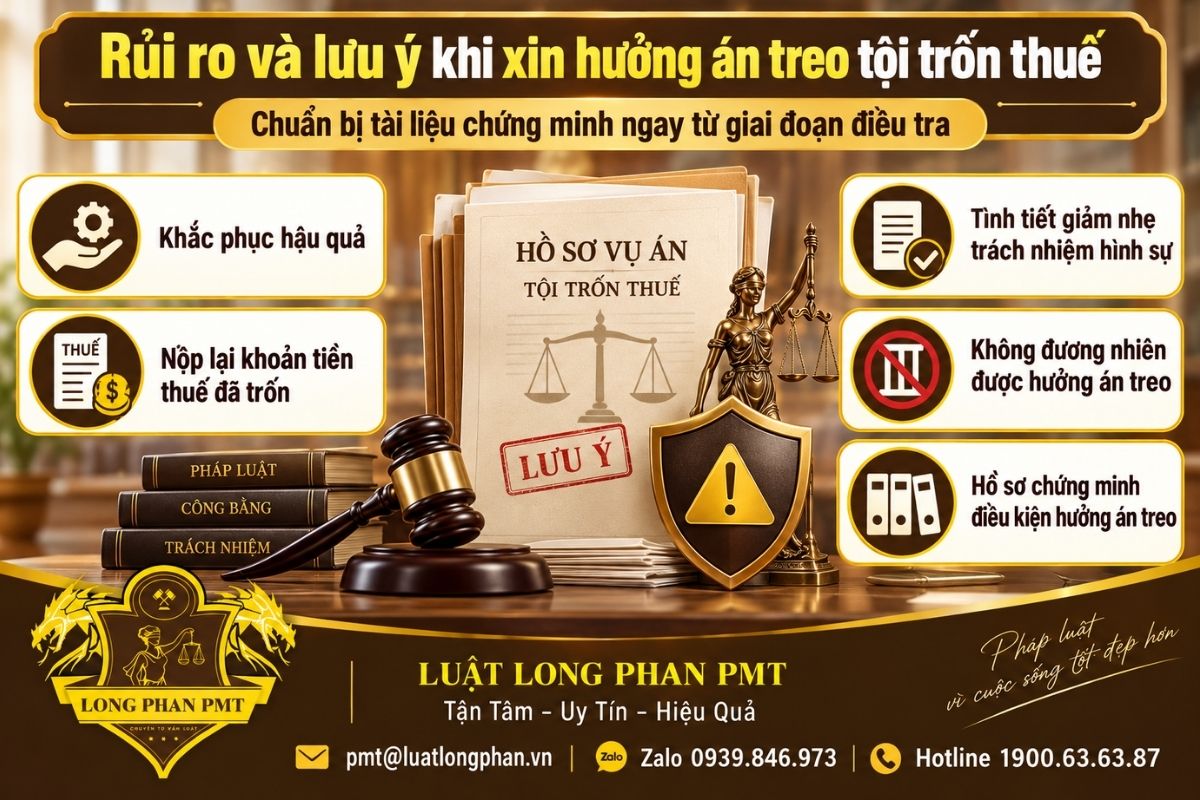
Việc hưởng án treo không phải là quyền đương nhiên của người bị kết án mà phụ thuộc vào việc Tòa án đánh giá đầy đủ các điều kiện theo quy định pháp luật. Đối với tội trốn thuế, người phạm tội cần chủ động chuẩn bị tài liệu chứng minh các tình tiết giảm nhẹ, nhân thân và khả năng tự cải tạo tại cộng đồng ngay từ giai đoạn điều tra, truy tố và xét xử.
Rủi ro không được chấp nhận nếu không khắc phục hậu quả thuế
Việc tự nguyện khắc phục hậu quả, trong đó có việc nộp lại khoản tiền thuế đã trốn nếu phù hợp với tình tiết của vụ án, có thể được xem xét là tình tiết giảm nhẹ trách nhiệm hình sự theo điểm b khoản 1 Điều 51 Bộ luật Hình sự 2015. Đây là một trong những tình tiết có thể giúp người phạm tội đáp ứng điều kiện về số lượng và tính chất của các tình tiết giảm nhẹ khi xem xét án treo.
Tuy nhiên, việc đã nộp lại tiền thuế không đồng nghĩa với việc đương nhiên được hưởng án treo. Ngược lại, nếu không khắc phục hậu quả, người phạm tội có thể thiếu một tình tiết giảm nhẹ quan trọng và gặp bất lợi khi chứng minh điều kiện hưởng án treo. Mức độ, thời điểm và tính tự nguyện của việc khắc phục hậu quả cũng cần được xem xét trong tổng thể vụ án.
Căn cứ pháp lý: điểm b khoản 1 Điều 51 Bộ luật Hình sự 2015; khoản 3 Điều 2 Nghị quyết 02/2018/NQ-HĐTP, được sửa đổi, bổ sung bởi Nghị quyết 01/2022/NQ-HĐTP..
Rủi ro khi Viện kiểm sát kháng nghị hoặc Tòa án cấp phúc thẩm xem xét lại việc cho hưởng án treo
Theo thực tiễn xét xử, bản án sơ thẩm cho hưởng án treo vẫn có thể bị Viện kiểm sát kháng nghị hoặc bị đơn kháng cáo yêu cầu xem xét lại nếu việc áp dụng án treo không được đánh giá chặt chẽ, đặc biệt trong các vụ án trốn thuế có số tiền lớn hoặc có dấu hiệu bỏ lọt tình tiết tăng nặng. Do đó, hồ sơ chứng minh điều kiện hưởng án treo càng đầy đủ, chặt chẽ ngay từ giai đoạn sơ thẩm thì bản án càng có cơ sở vững chắc, hạn chế rủi ro bị kháng nghị, kháng cáo ở giai đoạn phúc thẩm.
Dịch vụ luật sư tư vấn xin hưởng án treo tội trốn thuế
Luật Long Phan PMT hỗ trợ cá nhân, chủ doanh nghiệp trong các vụ việc bị truy cứu trách nhiệm hình sự về tội trốn thuế với các công việc sau:
- Rà soát hồ sơ vụ án, đánh giá mức độ đủ điều kiện xin hưởng án treo theo quy định hiện hành.
- Tư vấn phương án khắc phục hậu quả, thu thập tình tiết giảm nhẹ trách nhiệm hình sự có giá trị cao nhất.
- Soạn thảo đơn xin hưởng án treo và hồ sơ, tài liệu chứng minh điều kiện kèm theo.
- Tham gia bào chữa tại phiên tòa sơ thẩm, trình bày luận cứ đề nghị Tòa án xem xét cho hưởng án treo.
- Tư vấn nghĩa vụ, quyền lợi trong thời gian thử thách và hỗ trợ khi phát sinh tranh chấp về việc chấp hành án treo.
Quý khách có nhu cầu đánh giá sơ bộ vụ việc vui lòng gửi hồ sơ qua email pmt@luatlongphan.vn hoặc Zalo 0939846973.
>>> Xem thêm: Dịch vụ Luật sư bào chữa tội trốn thuế
Câu hỏi thường gặp về điều kiện hưởng án treo tội trốn thuế
Dưới đây là một số câu hỏi thực tế mà cá nhân, doanh nghiệp thường đặt ra khi tìm hiểu điều kiện hưởng án treo tội trốn thuế. Các câu trả lời dựa trên quy định hiện hành của Bộ luật Hình sự 2015, Nghị quyết 02/2018/NQ-HĐTP (đã sửa đổi bởi Nghị quyết 01/2022/NQ-HĐTP) và Luật Thi hành án hình sự 2025.
1. Trốn thuế bao nhiêu tiền thì không được hưởng án treo?
Không có mức tiền trốn thuế cụ thể mà từ đó đương nhiên không được hưởng án treo. Điều kiện trực tiếp là người phạm tội bị Tòa án xử phạt không quá 03 năm tù và đáp ứng đầy đủ các điều kiện khác về nhân thân, tình tiết giảm nhẹ, nơi cư trú hoặc nơi làm việc và khả năng tự cải tạo theo Điều 65 Bộ luật Hình sự và Điều 2 Nghị quyết 02/2018/NQ-HĐTP, được sửa đổi bởi Nghị quyết 01/2022/NQ-HĐTP. Do đó, ngay cả trường hợp trốn thuế từ 01 tỷ đồng trở lên, thuộc khoản 3 Điều 200 Bộ luật Hình sự với khung hình phạt từ 02 năm đến 07 năm tù, vẫn có thể được xem xét hưởng án treo nếu mức hình phạt cụ thể Tòa án tuyên không quá 03 năm và đáp ứng các điều kiện còn lại.
2. Đã khắc phục hậu quả, nộp lại tiền thuế trốn có chắc chắn được hưởng án treo không?
Không. Việc tự nguyện khắc phục hậu quả có thể được xem xét là tình tiết giảm nhẹ trách nhiệm hình sự theo điểm b khoản 1 Điều 51 Bộ luật Hình sự 2015, nhưng không đương nhiên bảo đảm người phạm tội được hưởng án treo. Người bị kết án vẫn phải đáp ứng đồng thời các điều kiện về mức hình phạt, nhân thân, tình tiết giảm nhẹ, nơi cư trú hoặc nơi làm việc và không thuộc các trường hợp không cho hưởng án treo theo Điều 2, Điều 3 Nghị quyết 02/2018/NQ-HĐTP, được sửa đổi, bổ sung bởi Nghị quyết 01/2022/NQ-HĐTP.
3. Người phạm tội trốn thuế có tiền án có được xin án treo không?
Có thể, nhưng phải xem xét tình trạng án tích và các điều kiện cụ thể của người phạm tội. Nghị quyết 01/2022/NQ-HĐTP quy định người đã bị kết án nhưng thuộc trường hợp được coi là không có án tích hoặc đã được xóa án tích vẫn có thể được xem xét cho hưởng án treo nếu đáp ứng các điều kiện khác. Một số trường hợp khác như người đã bị xử phạt vi phạm hành chính, xử lý kỷ luật hoặc khi định tội đã sử dụng tình tiết “đã bị kết án” cũng được Nghị quyết quy định theo hướng có thể xem xét nếu đáp ứng đủ điều kiện.
4. Thời gian thử thách của án treo tội trốn thuế tính như thế nào?
Thời gian thử thách của án treo được Tòa án ấn định bằng 02 lần mức hình phạt tù, nhưng không được dưới 01 năm và không quá 05 năm. Ví dụ, nếu bị tuyên 01 năm tù nhưng cho hưởng án treo thì thời gian thử thách là 02 năm. Quy định này được áp dụng theo khoản 1 Điều 65 Bộ luật Hình sự 2015 và Điều 4 Nghị quyết 02/2018/NQ-HĐTP, được sửa đổi, bổ sung theo quy định hiện hành.
5. Vi phạm nghĩa vụ trong thời gian thử thách có bị bắt đi tù lại không?
Có. Nếu người được hưởng án treo cố ý vi phạm nghĩa vụ giám sát, giáo dục từ 02 lần trở lên trong thời gian thử thách, Tòa án có thể quyết định buộc chấp hành hình phạt tù của bản án đã cho hưởng án treo theo khoản 5 Điều 65 Bộ luật Hình sự 2015. Cơ quan thi hành án hình sự Công an cấp tỉnh có trách nhiệm lập hồ sơ đề nghị Tòa án xem xét theo khoản 3 Điều 89 Luật Thi hành án hình sự 2025.
6. Doanh nghiệp (pháp nhân thương mại) trốn thuế có được hưởng án treo không?
Không. Án treo theo Điều 65 Bộ luật Hình sự 2015 là biện pháp áp dụng đối với người bị phạt tù, trong khi pháp nhân thương mại không phải là chủ thể bị áp dụng hình phạt tù.Theo khoản 5 Điều 200 Bộ luật Hình sự 2015 sửa đổi bổ sung 2017, pháp nhân thương mại phạm tội trốn thuế có thể bị phạt tiền, đình chỉ hoạt động có thời hạn hoặc đình chỉ hoạt động vĩnh viễn tùy trường hợp; ngoài ra còn có thể bị áp dụng một số hình phạt bổ sung. Do đó, pháp nhân thương mại không thuộc đối tượng được hưởng án treo.
Kết luận
Điều kiện hưởng án treo tội trốn thuế đòi hỏi người phạm tội phải đáp ứng đồng thời nhiều tiêu chí về mức án, nhân thân, tình tiết giảm nhẹ và không thuộc các trường hợp loại trừ theo quy định hiện hành — việc chuẩn bị hồ sơ, chứng cứ càng sớm và càng đầy đủ thì cơ hội được Tòa án xem xét cho hưởng án treo càng cao. Luật Long Phan PMT sẵn sàng hỗ trợ cá nhân, doanh nghiệp rà soát toàn diện hồ sơ vụ án và xây dựng phương án bào chữa phù hợp. Quý khách cần tư vấn cụ thể có thể liên hệ hotline 1900636387 để được hỗ trợ kịp thời.
📚 Bài viết được tư vấn chuyên môn dựa trên hệ thống văn bản pháp luật sau:
- Bộ luật Hình sự 2015 sửa đổi bổ sung 2017
- Luật Thi hành án hình sự 2025
- Nghị quyết 02/2018/NQ-HĐTP (đã sửa đổi bởi Nghị quyết 01/2022/NQ-HĐTP)
- Lưu ý: Các quy định pháp luật có thể thay đổi tùy theo thời điểm. Quý khách hàng vui lòng liên hệ trực tiếp Luật Long Phan PMT qua Hotline 1900.63.63.87 để được cập nhật tư vấn pháp lý mới nhất.
Tags: Án treo, án treo tội trốn thuế, Điều kiện hưởng án treo, khắc phục hậu quả thuế, Luật sư bào chữa tội trốn thuế, thủ tục xin án treo, Tội trốn thuế, trách nhiệm hình sự về thuế

Lưu ý: Nội dung bài viết công khai tại website của Luật Long Phan PMT chỉ mang tính chất tham khảo về việc áp dụng quy định pháp luật. Tùy từng thời điểm, đối tượng và sự sửa đổi, bổ sung, thay thế của chính sách pháp luật, văn bản pháp lý mà nội dung tư vấn có thể sẽ không còn phù hợp với tình huống Quý khách đang gặp phải hoặc cần tham khảo ý kiến pháp lý. Trường hợp Quý khách cần ý kiến pháp lý cụ thể, chuyên sâu theo từng hồ sơ, vụ việc, vui lòng liên hệ với Chúng tôi qua các phương thức bên dưới. Với sự nhiệt tình và tận tâm, Chúng tôi tin rằng Luật Long Phan PMT sẽ là nơi hỗ trợ pháp lý đáng tin cậy của Quý khách hàng.